Paano Gumagana ang Pera para sa mga Pamilyang May Espesyal na Pangangailangan
© 2026 TheMoneyBooks. Lahat ng karapatan ay nakalaan.


[Huminga muna nang malalim bago magsalita.]
Basahin nang dahan-dahan ang mga unang linya ng libro: “Kung ikaw ay nagpapalaki, nagmamahal, o tumutulong sa pag-aalaga ng isang taong may mga espesyal na pangangailangan, hayaan mong sabihin ko muna ito: Huminga ka. Kaya mo ito.”
Pagkatapos ay ipakilala ang iyong sarili sa isa o dalawang pangungusap: ang iyong pangalan, at kung bakit mahalaga sa iyo ang pag-uusap na ito. Gawin itong maikli. Ang silid ay narito para sa kanilang mga pamilya, hindi para sa atin.
Ito ang mga salita ni Tom Mathews mula sa Introduksyon ng aklat. Basahin ang mga ito ayon sa pagkakasulat, nang may mga paghinto.
Pagkatapos ay tapusin ang sipi para sa silid: “Dahil ang mga pamilyang tulad ng sa iyo ay dumarating araw-araw, kahit na ikaw ay pagod, nababagot, nag-aalala, at may dinadalang higit pa sa lubos na mauunawaan ng karamihan.”
Hayaan mong dumating iyan. Pagkatapos ay sabihin: ang gabing ito ay hindi tungkol sa pagkakaroon ng lahat ng sagot. Ito ay tungkol sa pag-unawa sa daan, at paghahanap ng susunod na tamang hakbang.
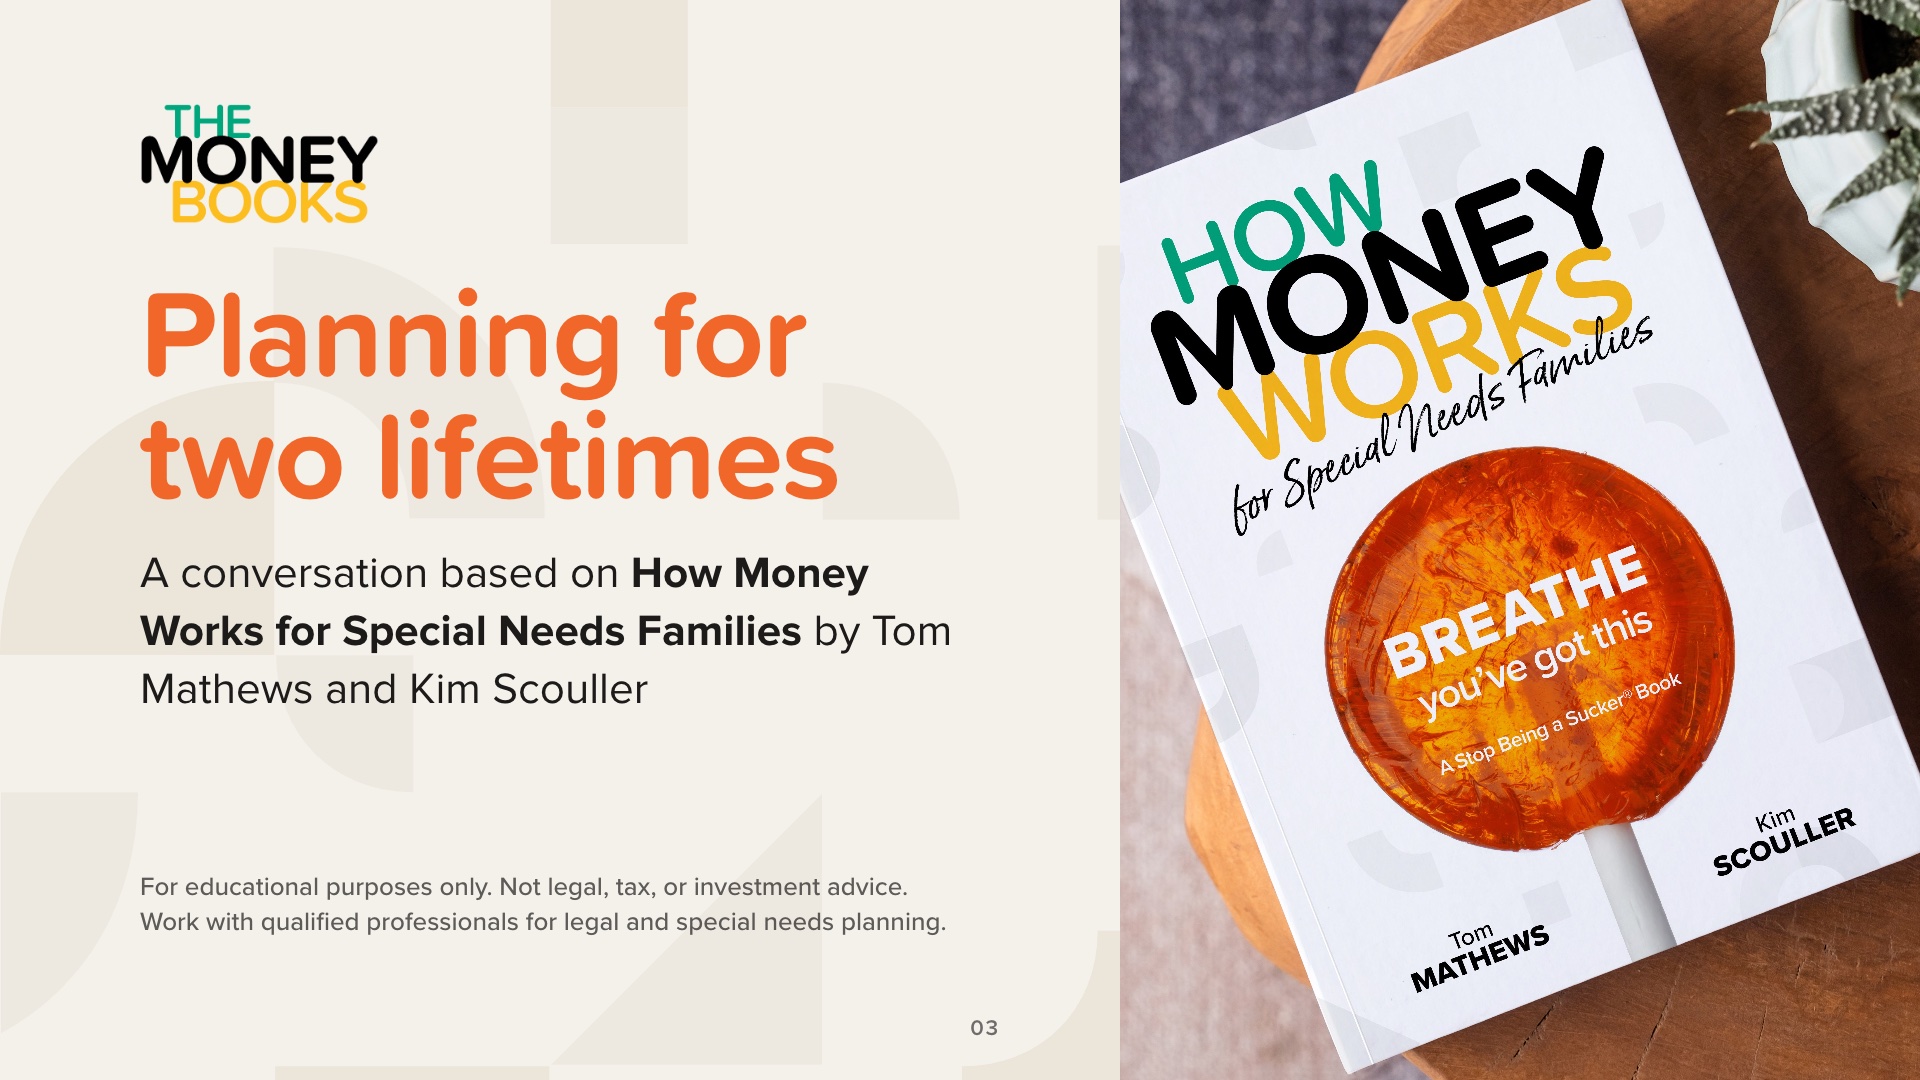
Ngayon ay tatalakayin natin ang *How Money Works for Special Needs Families*, nina Tom Mathews at Kim Scouller, bahagi ng seryeng TheMoneyBooks.
Magtakda ng mga inaasahan, at basahin nang malakas ang linya sa ibaba ng slide: ito ay para lamang sa edukasyon. Hindi kami magrerekomenda ng anumang produkto, at walang anumang bagay ngayong gabi na legal, payo sa buwis, o pamumuhunan. Para sa legal at mga espesyal na pangangailangan na pagpaplano, dapat makipagtulungan ang mga pamilya sa mga kwalipikadong propesyonal. Pag-uusapan natin mamaya kung sino ang kabilang sa pangkat na iyon.
Ang plano para sa ating oras na magkasama ay may limang bahagi:
1. Mga Realidad: kung ano ang kinakaharap ng mga pamilyang may espesyal na pangangailangan
2. Mga Programa: ang mga programa ng gobyerno, sa madaling salita
3. Mga Konsepto: tatlong konsepto ng pera
4. Mga Milestone: ang 7 Milestone sa Pera, kabilang ang mga dokumentong nagpoprotekta sa kinabukasan ng iyong anak
5. Mga susunod na hakbang
Ipinapakita ng maliliit na parisukat sa itaas ng bawat slide kung saang bahagi tayo naroroon.
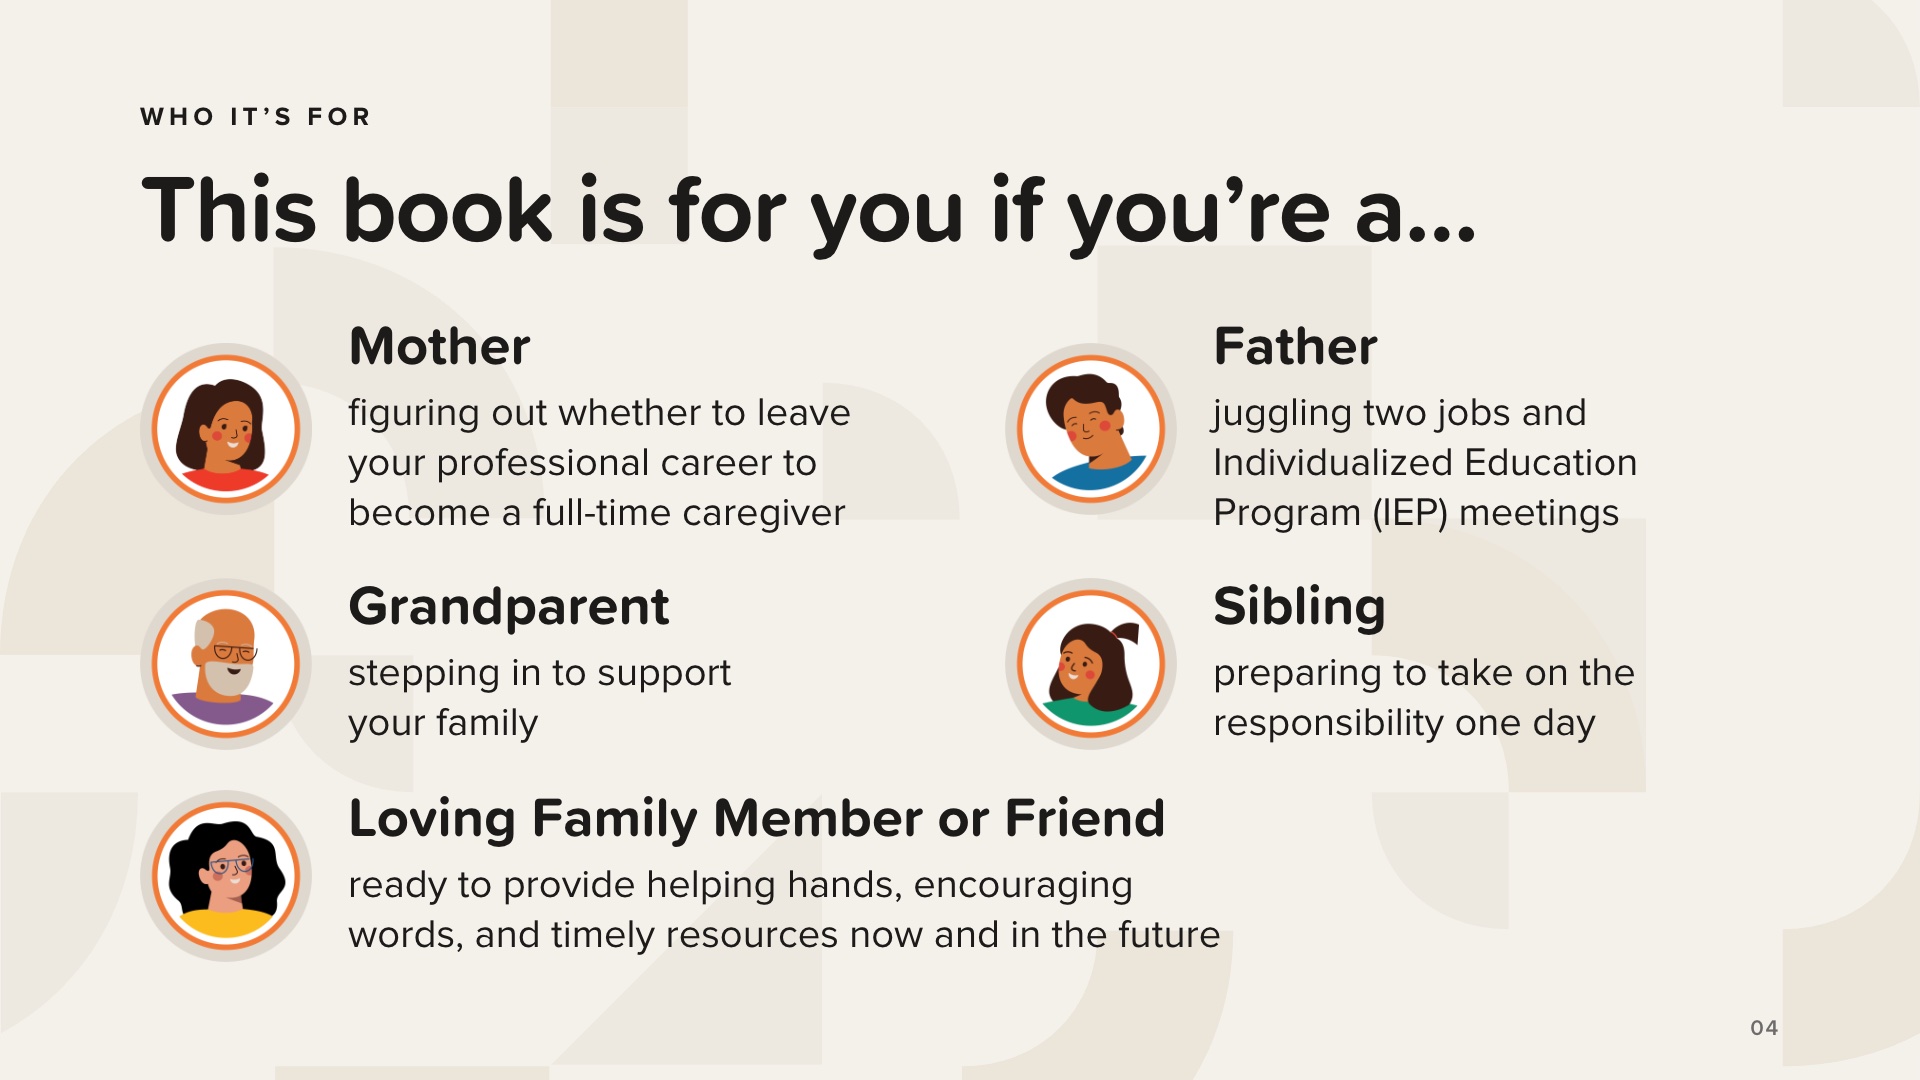
Ang aklat ay isinulat para sa lahat ng nasa bilog, hindi lamang para sa mga magulang. Ang limang ito ay direktang nagmula sa aklat, at ang panghuli ay para sa mga taong nakapaligid sa pamilya: isang mapagmahal na miyembro ng pamilya o kaibigan, handang tumulong, magbigay ng mga nakapagpapatibay na salita, at mga napapanahong mapagkukunan ngayon at sa hinaharap.
Basahin ang bawat isa. Pagkatapos ay sabihin: kung nakikita mo ang iyong sarili sa slide na ito, nasa tamang silid ka.
Opsyonal, kung komportable lamang ang grupo: humingi ng tulong sa mga magulang, lolo't lola, kapatid, at mga kapamilya o kaibigan. Huwag kailanman sisihin ang sinuman, at huwag humingi ng tulong sa sinuman na magbahagi ng diagnosis o kuwento.
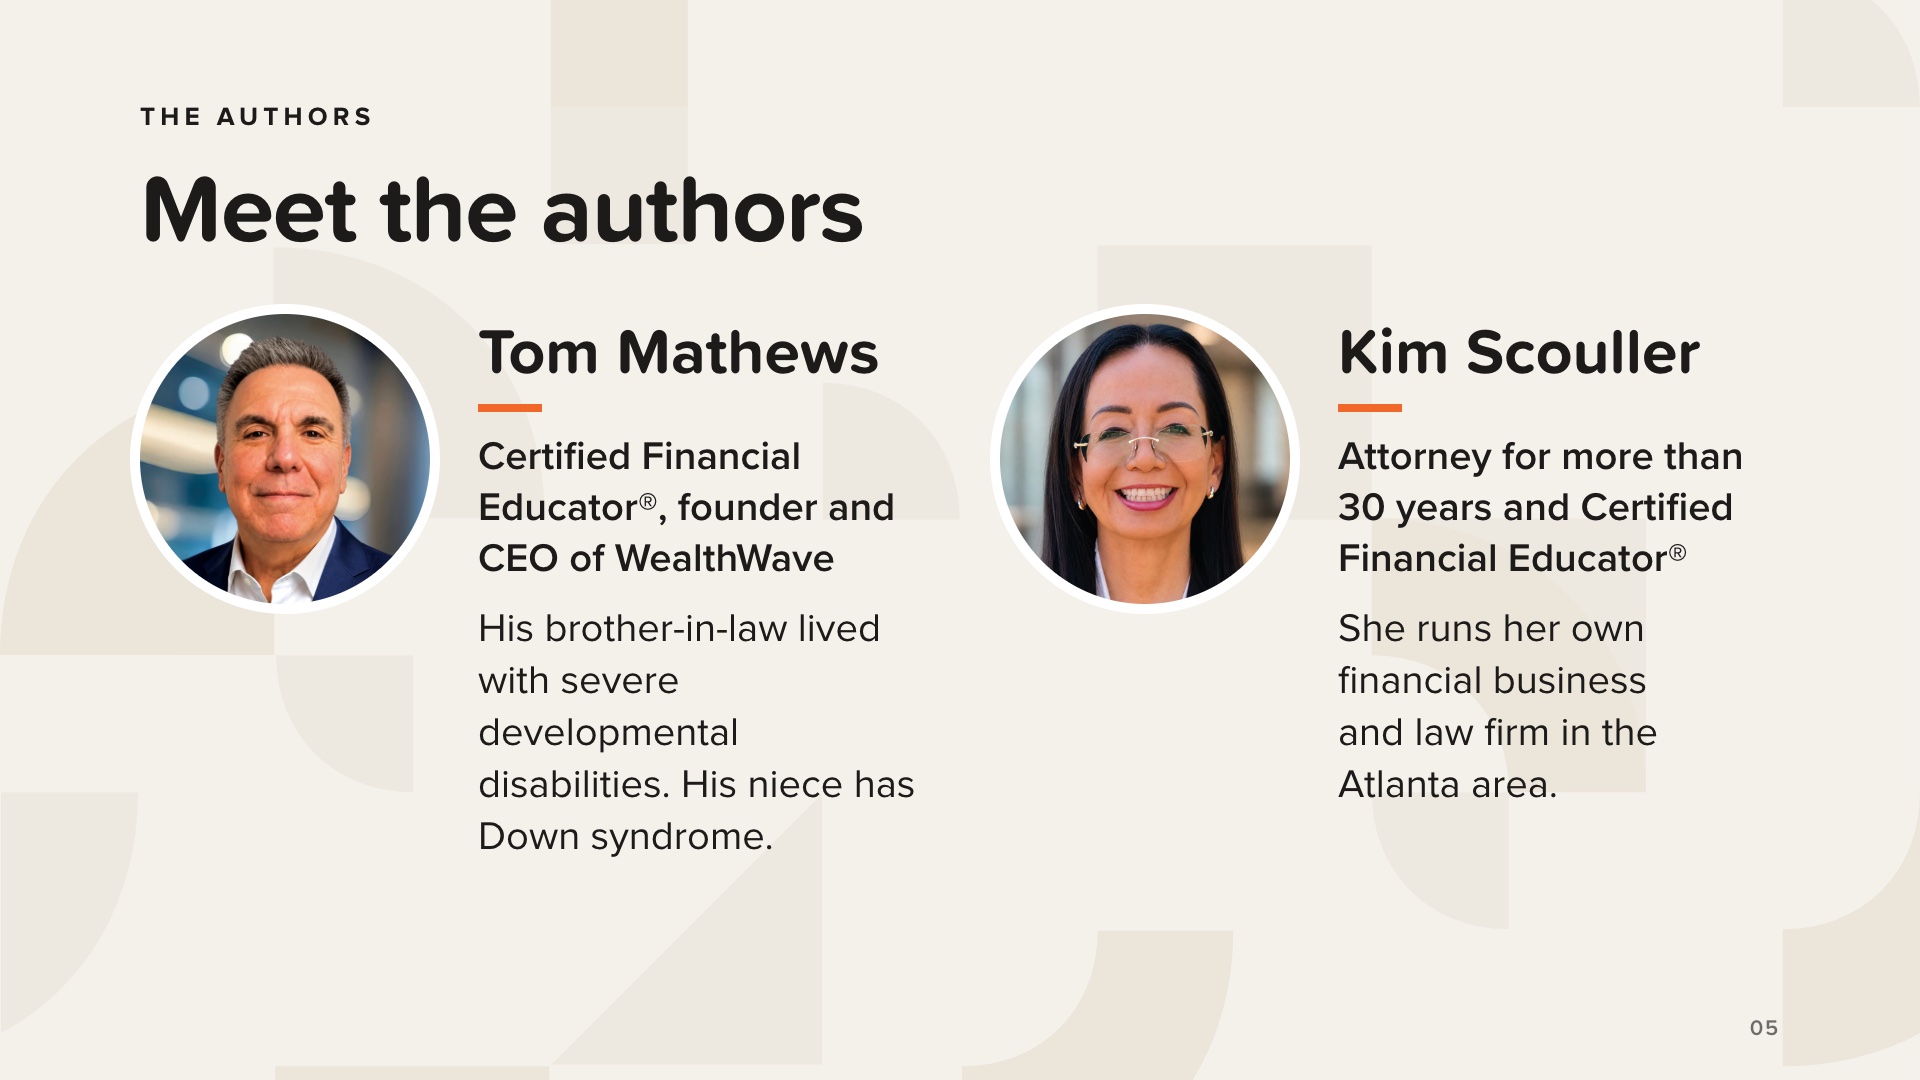
Si Tom Mathews ay isang Certified Financial Educator®, at ang tagapagtatag at CEO ng WealthWave. Sa Introduksyon ng libro, ipinaliwanag niya kung bakit personal ang librong ito: ang kanyang bayaw ay nabuhay na may malalang kapansanan sa pag-unlad, kabilang ang cerebral palsy at epilepsy, at ang kanyang pamangkin ay may Down syndrome.
Si Kim Scouller ay isang abogado nang mahigit 30 taon. Siya ay in-house counsel at presidente ng isang broker-dealer, at ngayon ay pinapatakbo niya ang sarili niyang negosyo sa pananalapi at law firm sa lugar ng Atlanta. Isa rin siyang Certified Financial Educator®. Sa aklat, isinulat niya ang “Bilang parehong propesyonal sa pananalapi at isang abogado…”, at ang pagsasamang iyon ang dahilan kung bakit tinatalakay ng aklat ang pera at mga legal na dokumento nang magkasabay.
Huwag magdagdag ng mga personal na detalye tungkol sa mga awtor nang higit pa sa nakasaad dito.
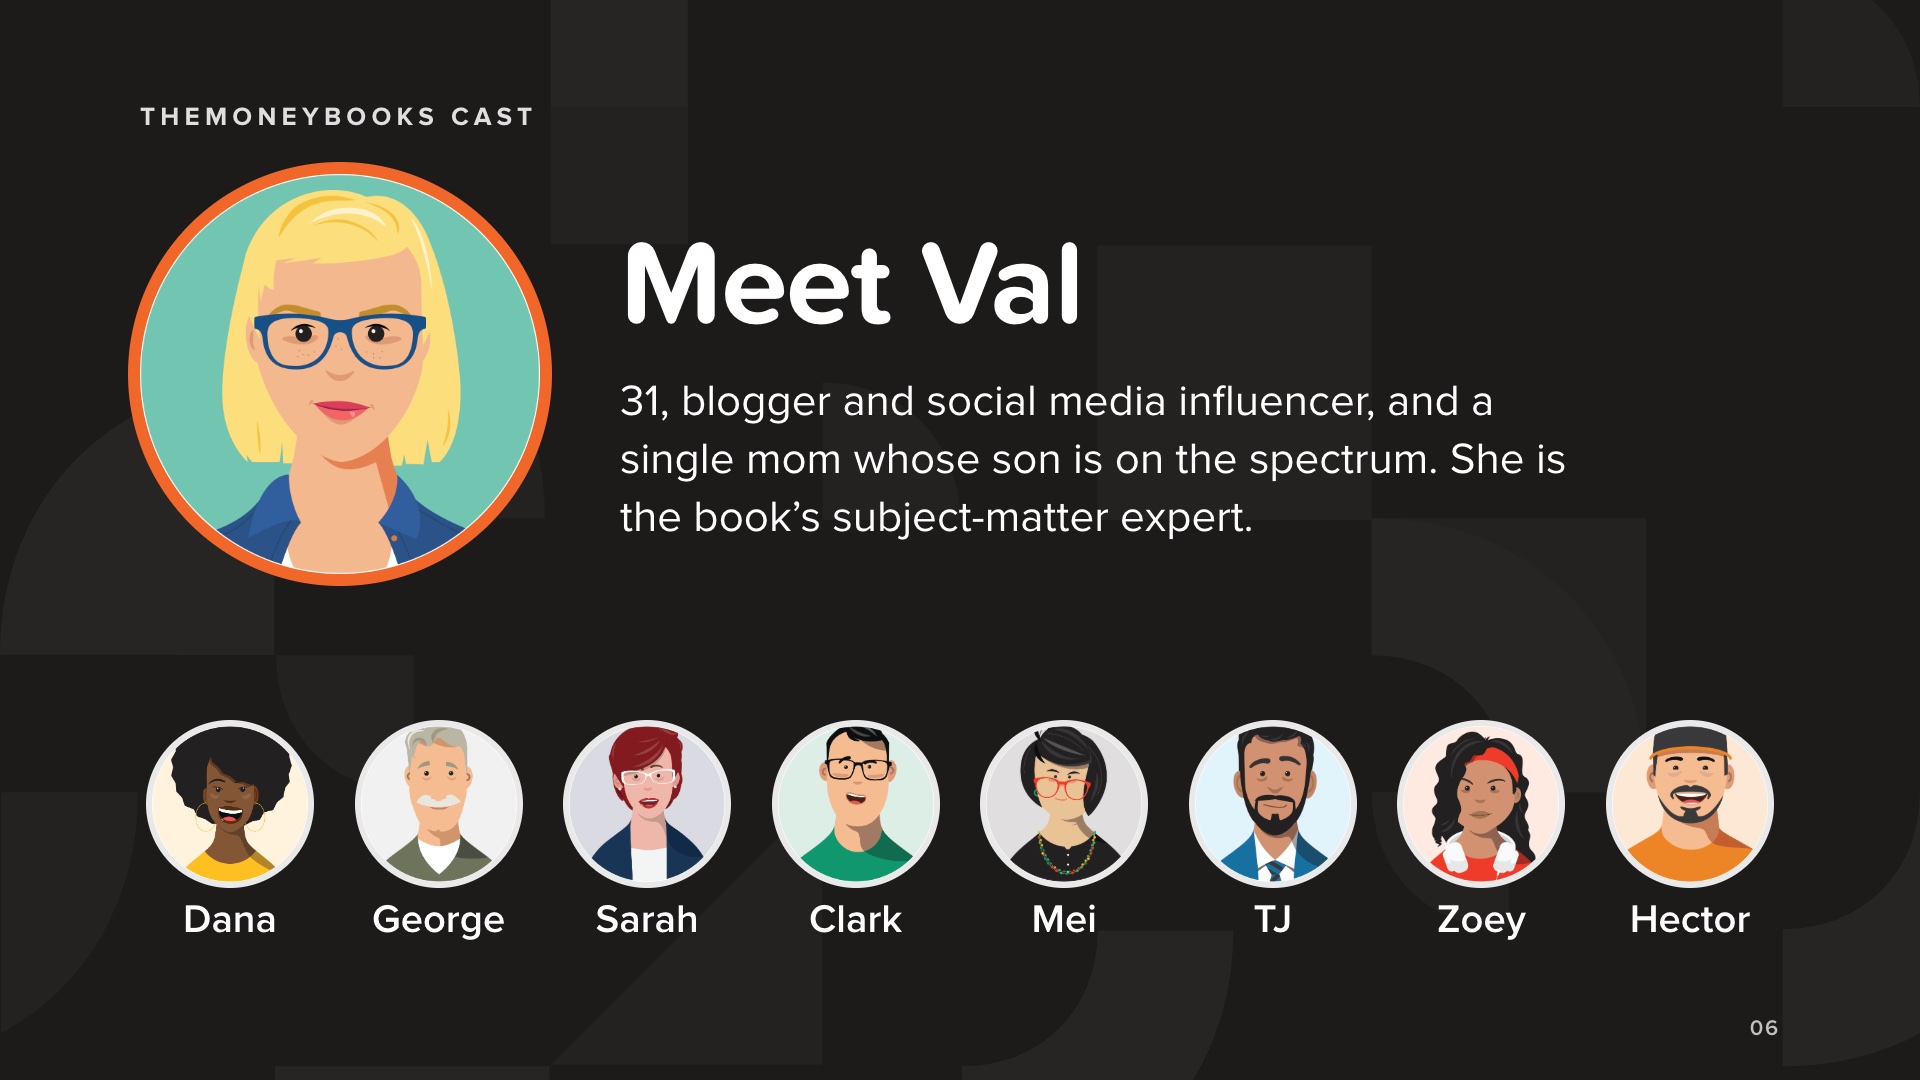
Tulad ng lahat ng aklat sa seryeng TheMoneyBooks, mayroon din itong mga tauhan.
Si Val ang nangunguna sa usapan. Siya ay 31 taong gulang, isang blogger at social media influencer, at isang single mom na ang anak ay kabilang sa spectrum. Siya ang eksperto sa paksa ng libro.
Ang iba pang miyembro ng cast ay natututo kasama niya at nagtatanong ng mga tanong na kinatatakutan ng maraming pamilya: si Dana, 42, direktor ng ospital; si George, 67, retiradong opisyal ng militar; si Sarah, 49, ahente ng real estate; si Clark, 36, drayber ng ride share; si Mei, 56, propesor ng kasaysayan; si TJ, 32, medical sales; si Zoey, 19, estudyante sa unibersidad; at si Hector, 28, may-ari ng restaurant.
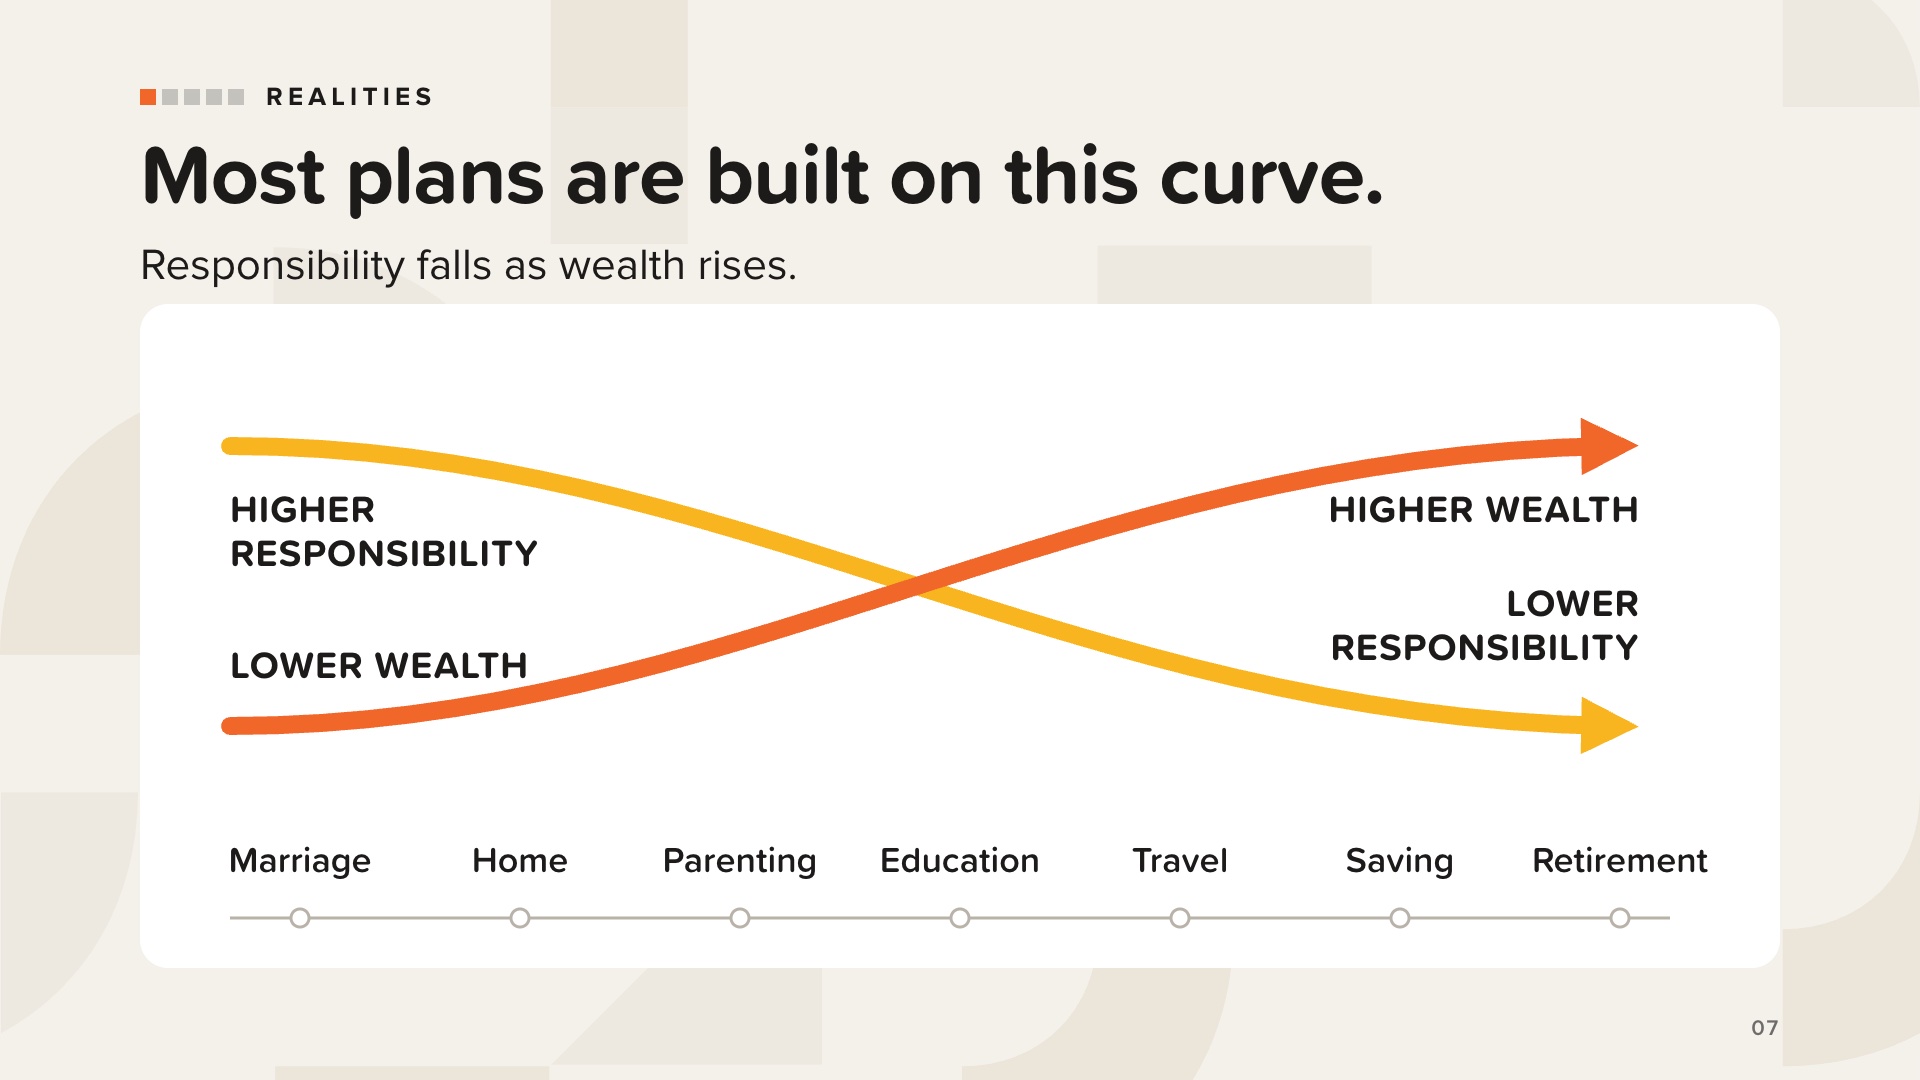
Halos lahat ng planong pinansyal sa Amerika ay nakabatay sa kurba na ito.
Kapag bata pa ang mga bata, ang mga magulang ang may pinakamalaking responsibilidad na may pinakakaunting kayamanan. Lumalaki ang mga bata, tumataas ang kanilang mga karera, lumalaki ang kanilang ipon. Inaasahan ng mga magulang na bababa ang kanilang responsibilidad sa pananalapi habang tumataas ang kanilang kayamanan, at umaasa sila na ang kanilang mga anak ay magiging sapat sa kanilang pananalapi at magsisimula ng sarili nilang mga pamilya.
Iyan ang tradisyonal na X-Curve: pagbaba ng responsibilidad (dilaw) at pagtaas ng kayamanan (kahel).
[Sumulong upang ipakita kung anong mga pagbabago ang para sa mga pamilyang may mga espesyal na pangangailangan.]
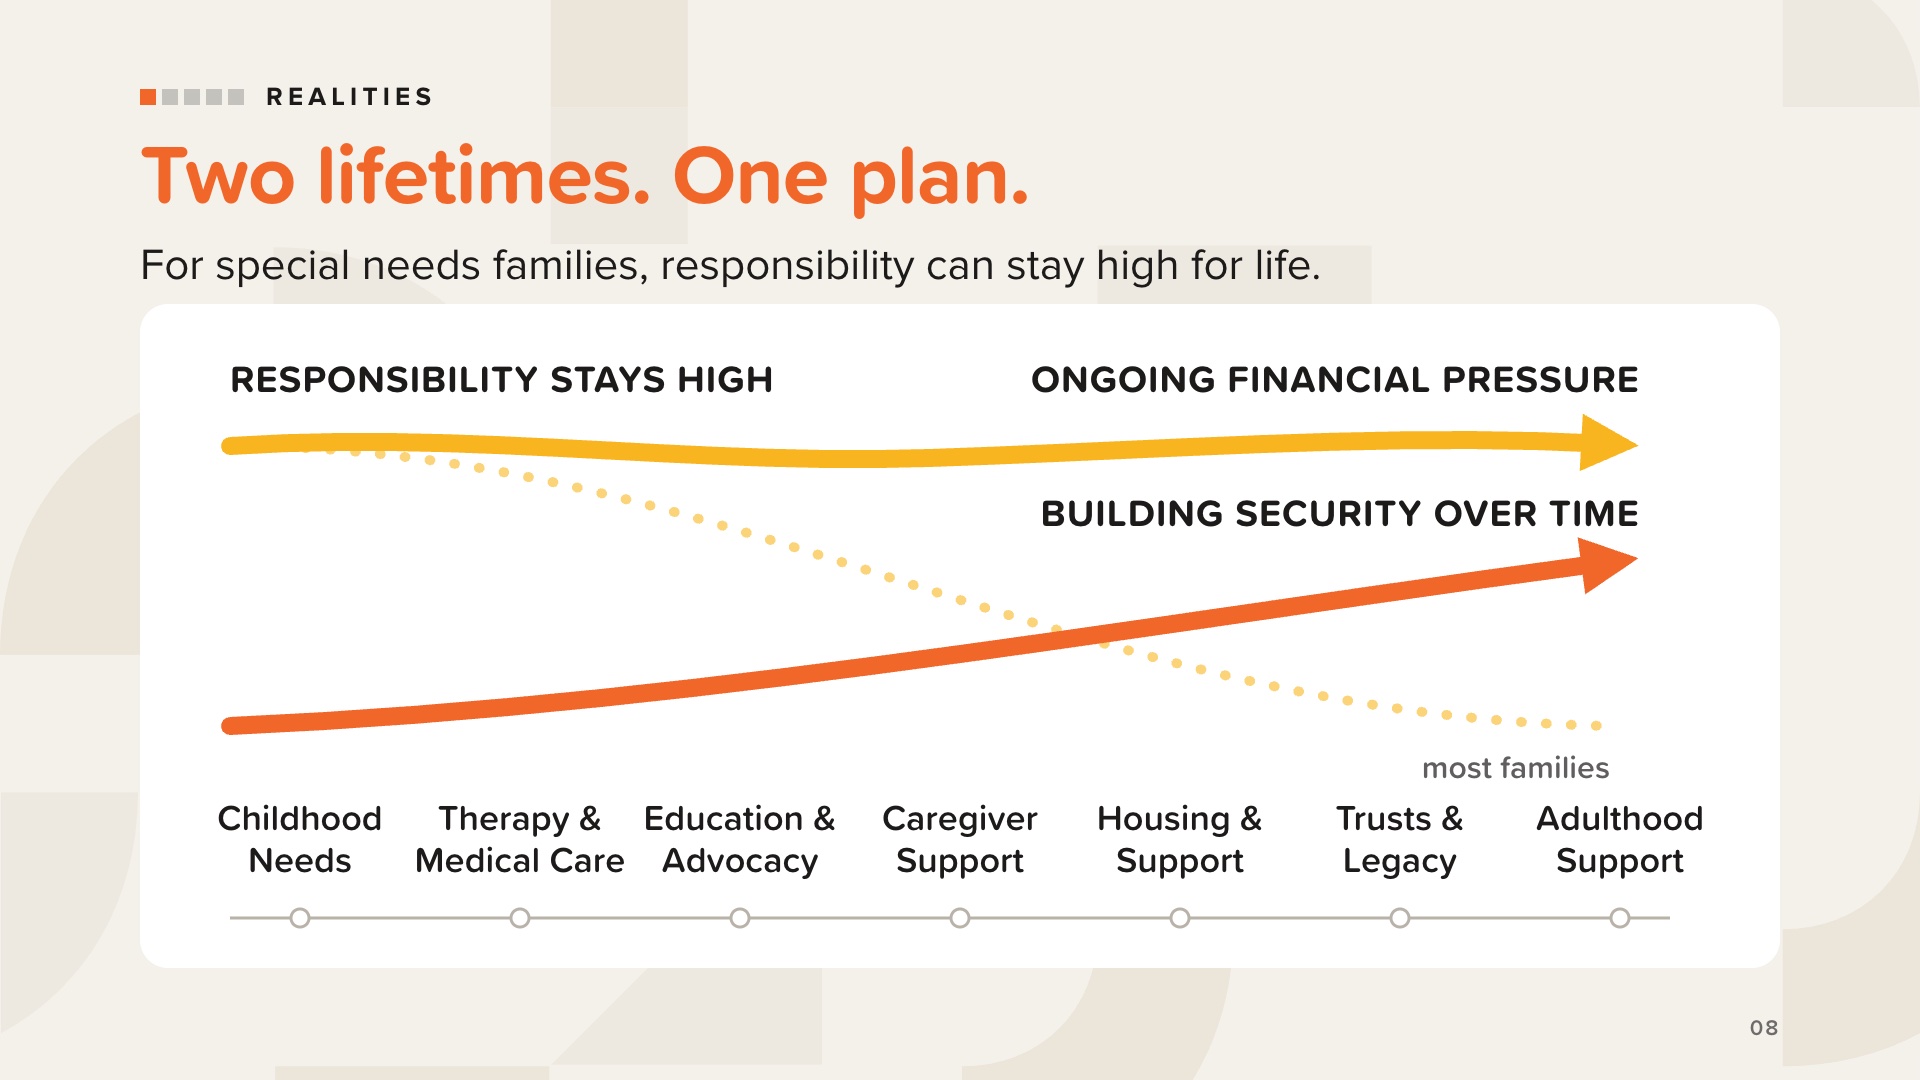
Para sa mga magulang ng mga batang may kapansanan, iba ang kwento. Ang kurba na bumabagsak sa ibang mga pamilya ay maaaring manatiling mataas habang buhay.
Bukod sa mga plano ng karamihan sa mga magulang, maraming pamilya ang nagbabayad din para sa mas maraming pagbisita sa doktor, mga gamot, pananatili sa ospital at mga operasyon; mga therapy; mga programa sa indibidwal na edukasyon; mga serbisyo sa pangangalaga; mga espesyal na kagamitan; at mga pagbabago sa bahay at sasakyan.
Kaya ang mga magulang na ito ay gumagawa ng dalawang trabaho nang sabay-sabay. Binabayaran nila ang mas mataas na gastos sa pamumuhay at medikal ngayon, at nagpaplano sila para sa dalawang buhay: ang sa kanila at ang sa kanilang anak.
Ang putol-putol na linya ay ang kurba mula sa huling slide: ang responsibilidad na inaasahan ng karamihan sa mga pamilya. Ituro ito, pagkatapos ay sa dilaw na linya na nananatiling mataas.
Gaya ng sabi sa libro, ito ang pinakamabigat na gawaing pinansyal na maaaring matanggap ng isang pamilya, at may kaakibat din itong sagot. Dalawang buhay. Isang plano. Iyan ang layunin ng libro.
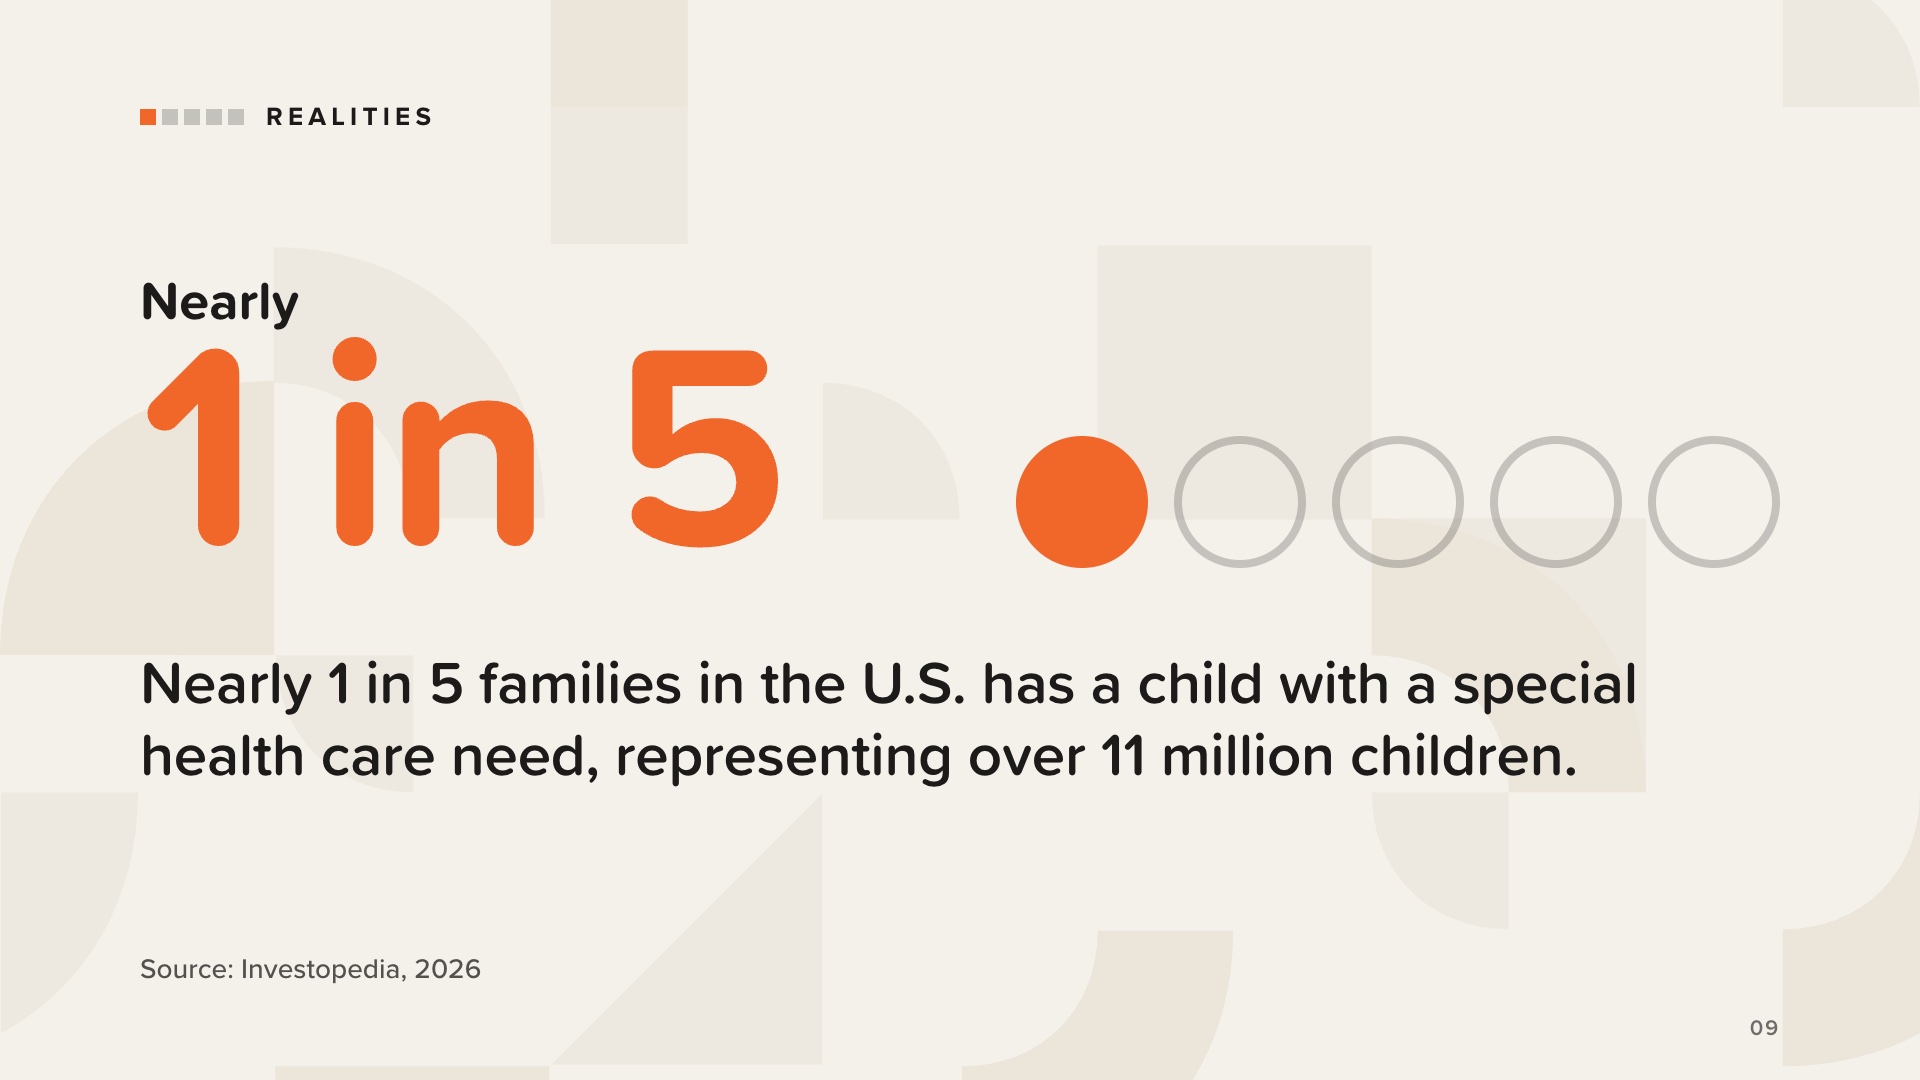
Magsimula sa kung ilang pamilya ang nasa kalsadang ito. Halos 1 sa 5 pamilya sa US ay may anak na may espesyal na pangangailangan sa pangangalagang pangkalusugan, na kumakatawan sa mahigit 11 milyong bata.
Kung nasa silid ka na ito dahil mahal mo ang isa sa mga batang iyon, hindi ka nag-iisa.
Gamitin nang eksakto ang mga salitang ito; ito ang pigurang ginagamit ng aklat.
Pinagmulan: Investopedia, “Pagpaplanong Pinansyal para sa mga Pamilyang May Kapansanan: Isang Mahalagang Gabay,” Matt Ryan Webber (Enero 6, 2026).
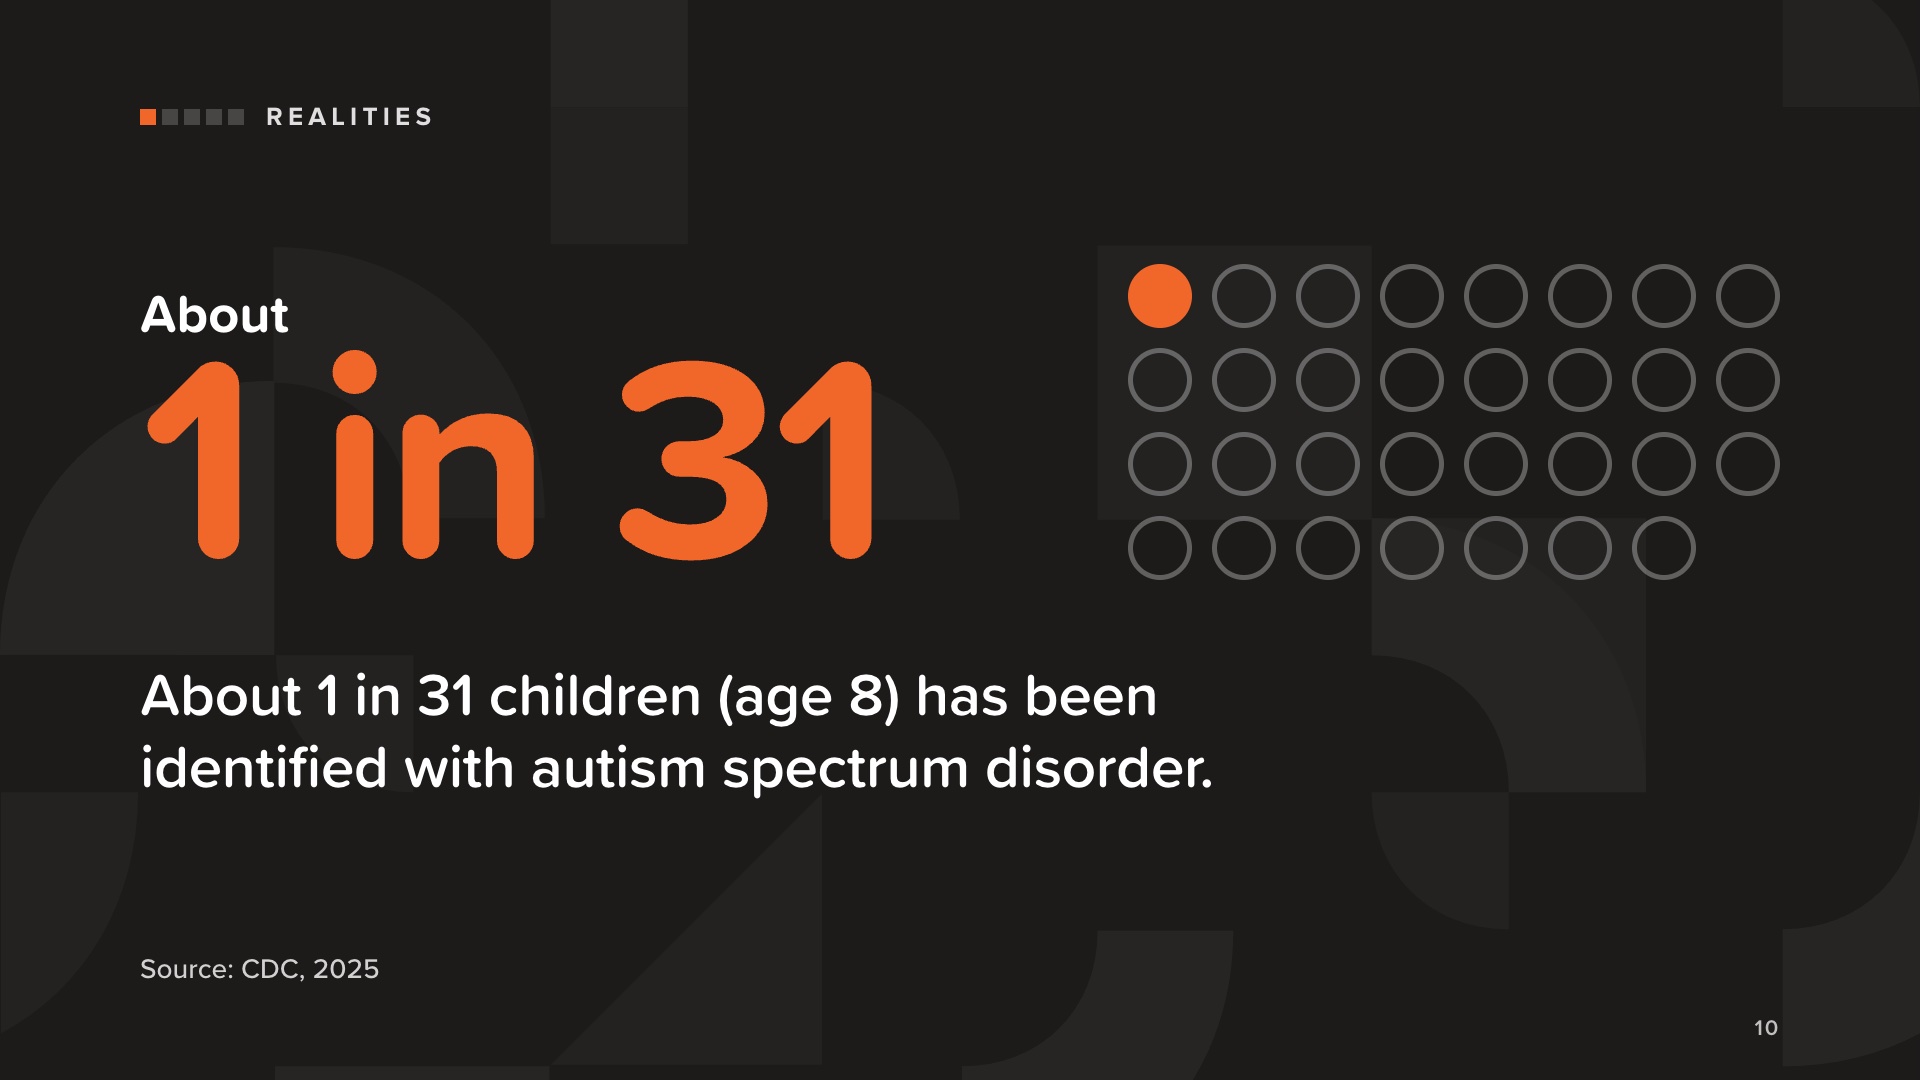
Humigit-kumulang 1 sa 31 na bata (edad 8) ang natukoy na may autism spectrum disorder. Sa libro, ang anak ni Val ay nasa spectrum.
Panatilihing unahin ang wikang ginagamit ng mga tao: “isang batang may autism” o “isang batang nasa spectrum.” Iwasan ang mga salitang tulad ng “naghihirap mula sa.”
Pinagmulan: Centers for Disease Control and Prevention, “Paglaganap at Maagang Pagtukoy ng Autism Spectrum Disorder sa mga Batang May Edad na 4 at 8 Taon — ADDM Network, 16 na Site, Estados Unidos, 2022,” MMWR Surveillance Summaries 74(SS-2), Abril 17, 2025.
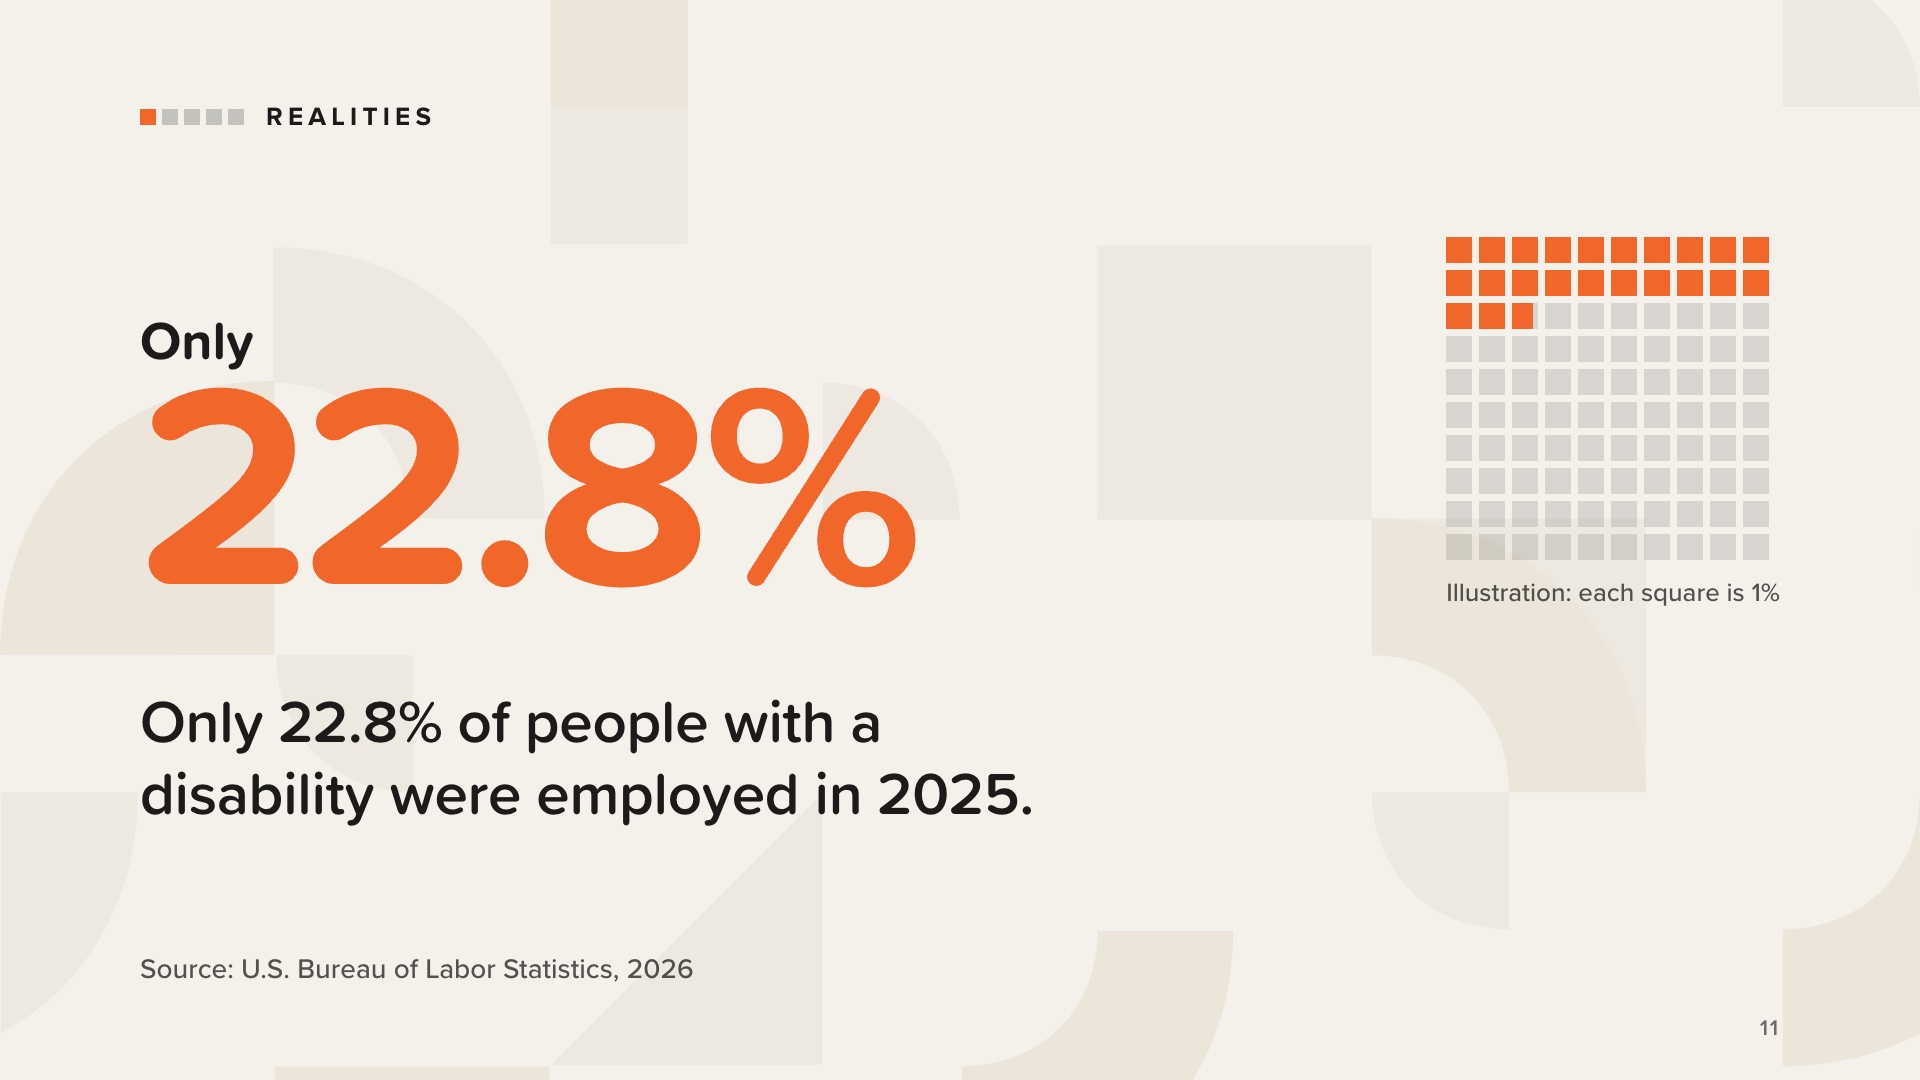
Para sa maraming pamilya, ang responsibilidad ay nagpapatuloy kahit na matapos ang kanilang pagkabata. 22.8% lamang ng mga taong may kapansanan ang may trabaho noong 2025.
Nangangahulugan ito na maraming nasa hustong gulang na may mga kapansanan ang umaasa sa mga benepisyo ng gobyerno, pamilya, at iba pang mga mapagkukunan para sa mga gastusin sa pamumuhay at pangangalagang pangkalusugan, mula pagkabata hanggang pagtanda. Kaya naman kailangang saklawin ng plano ang dalawang buhay.
Ang mga parisukat ay larawan ng iisang pigura: ang bawat isa ay 1% ng mga taong may kapansanan.
Pinagmulan: Kawanihan ng Istatistika ng Paggawa ng Estados Unidos, “Mga Taong may Kapansanan: Mga Katangian ng Lakas Paggawa — 2025,” pahayag ng balita USDL-26-0364, Marso 3, 2026.
Ang pag-aalaga sa isang batang may mga espesyal na pangangailangan ay nangangailangan ng oras: mga appointment sa doktor, mga sesyon ng therapy, mga pagpupulong sa paaralan, at kung minsan ay patuloy na pangangasiwa. Maraming mga setting ng pangangalaga sa bata ang hindi kayang tumanggap ng mga batang may mga espesyal na pangangailangan, at ang pribadong pangangalaga ay maaaring mas mahal kaysa sa pinapayagan ng karamihan sa mga badyet.
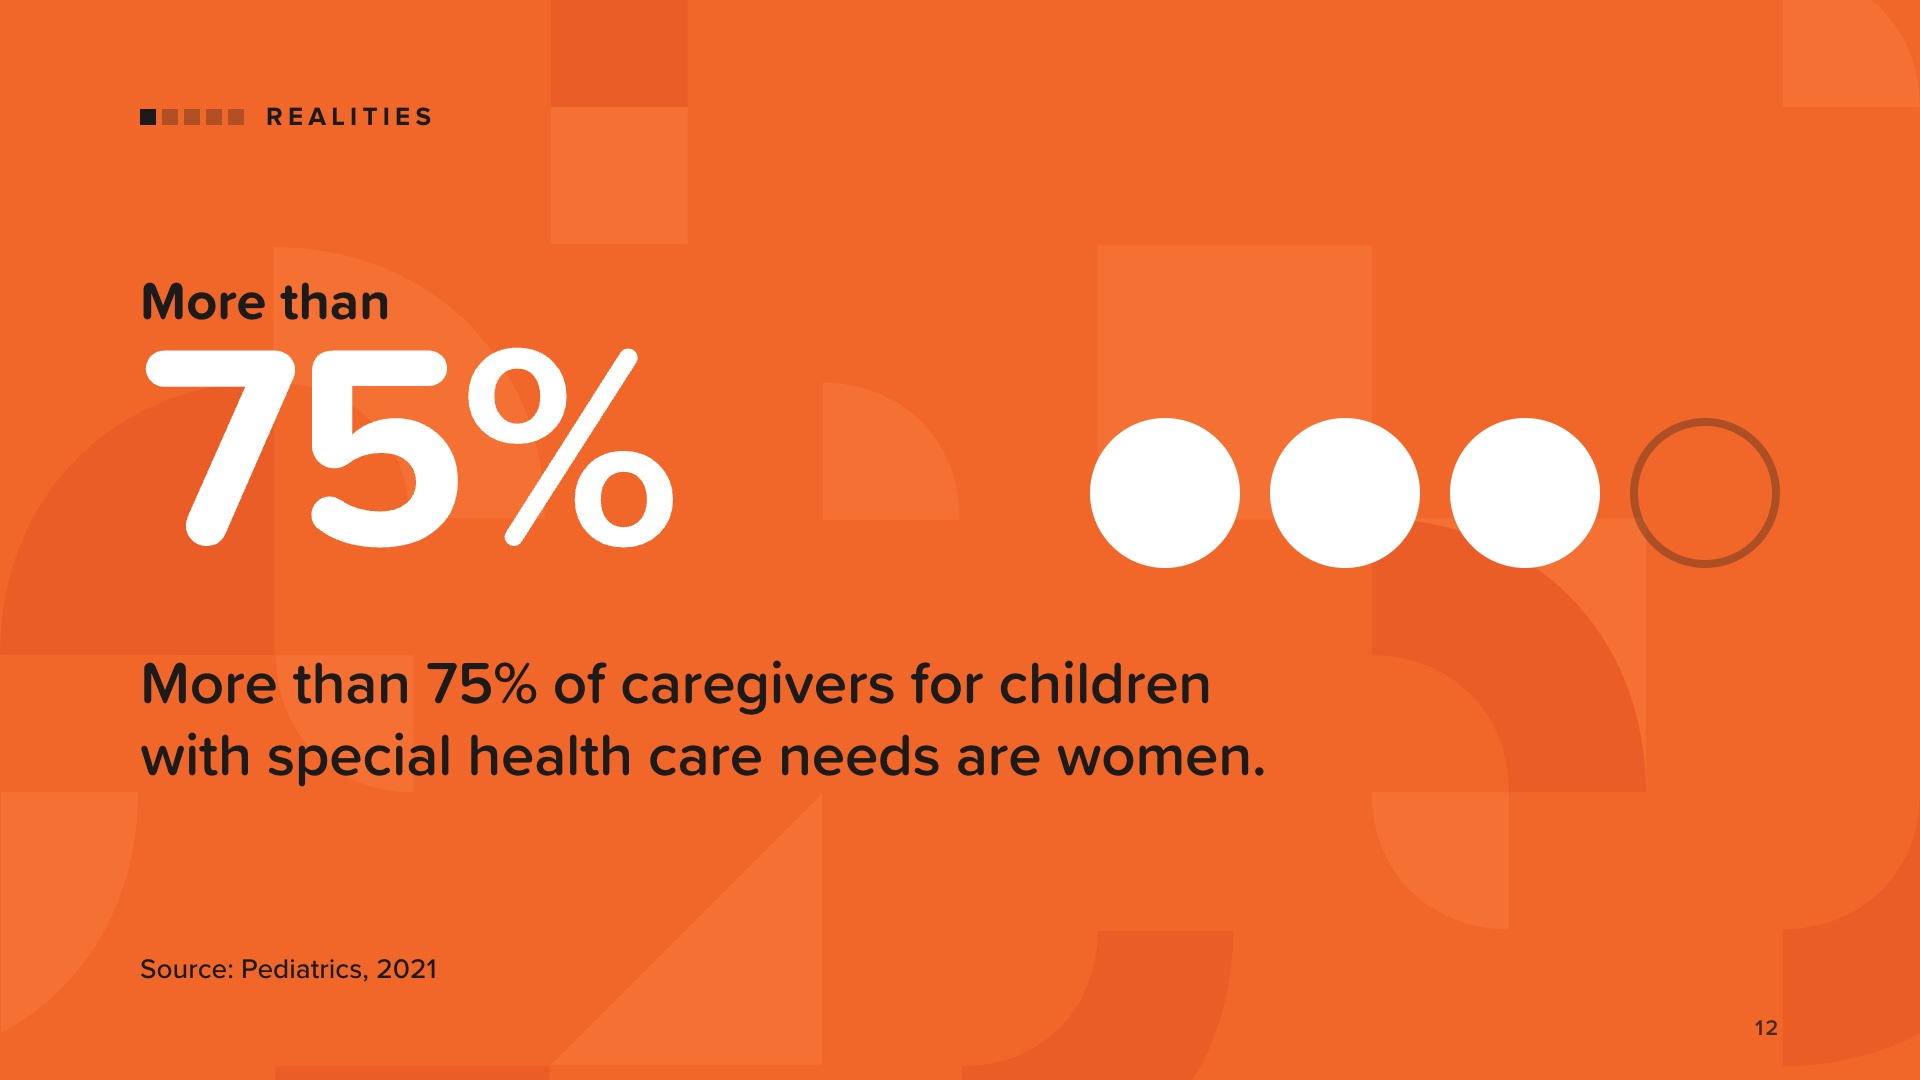
Kaya ang isang magulang ay kadalasang naghahanap ng mas flexible na trabaho, nagtatrabaho ng part-time, o tuluyang umaalis sa trabaho. Kadalasan, ang magulang na iyon ang ina. Mahigit sa 75% ng mga tagapag-alaga para sa mga batang may mga espesyal na pangangailangan sa pangangalagang pangkalusugan ay mga kababaihan.
Pinagmulan: Foster, Chorniy, Kwon, Kan, Heard-Garris at Davis, “Mga Bata na May Espesyal na Pangangailangan sa Pangangalagang Pangkalusugan at Nawalang Trabaho ng Pamilya,” Pediatrics 148(3), Set 2021. (Ang bilang ng pag-aaral ay 76.4%.)
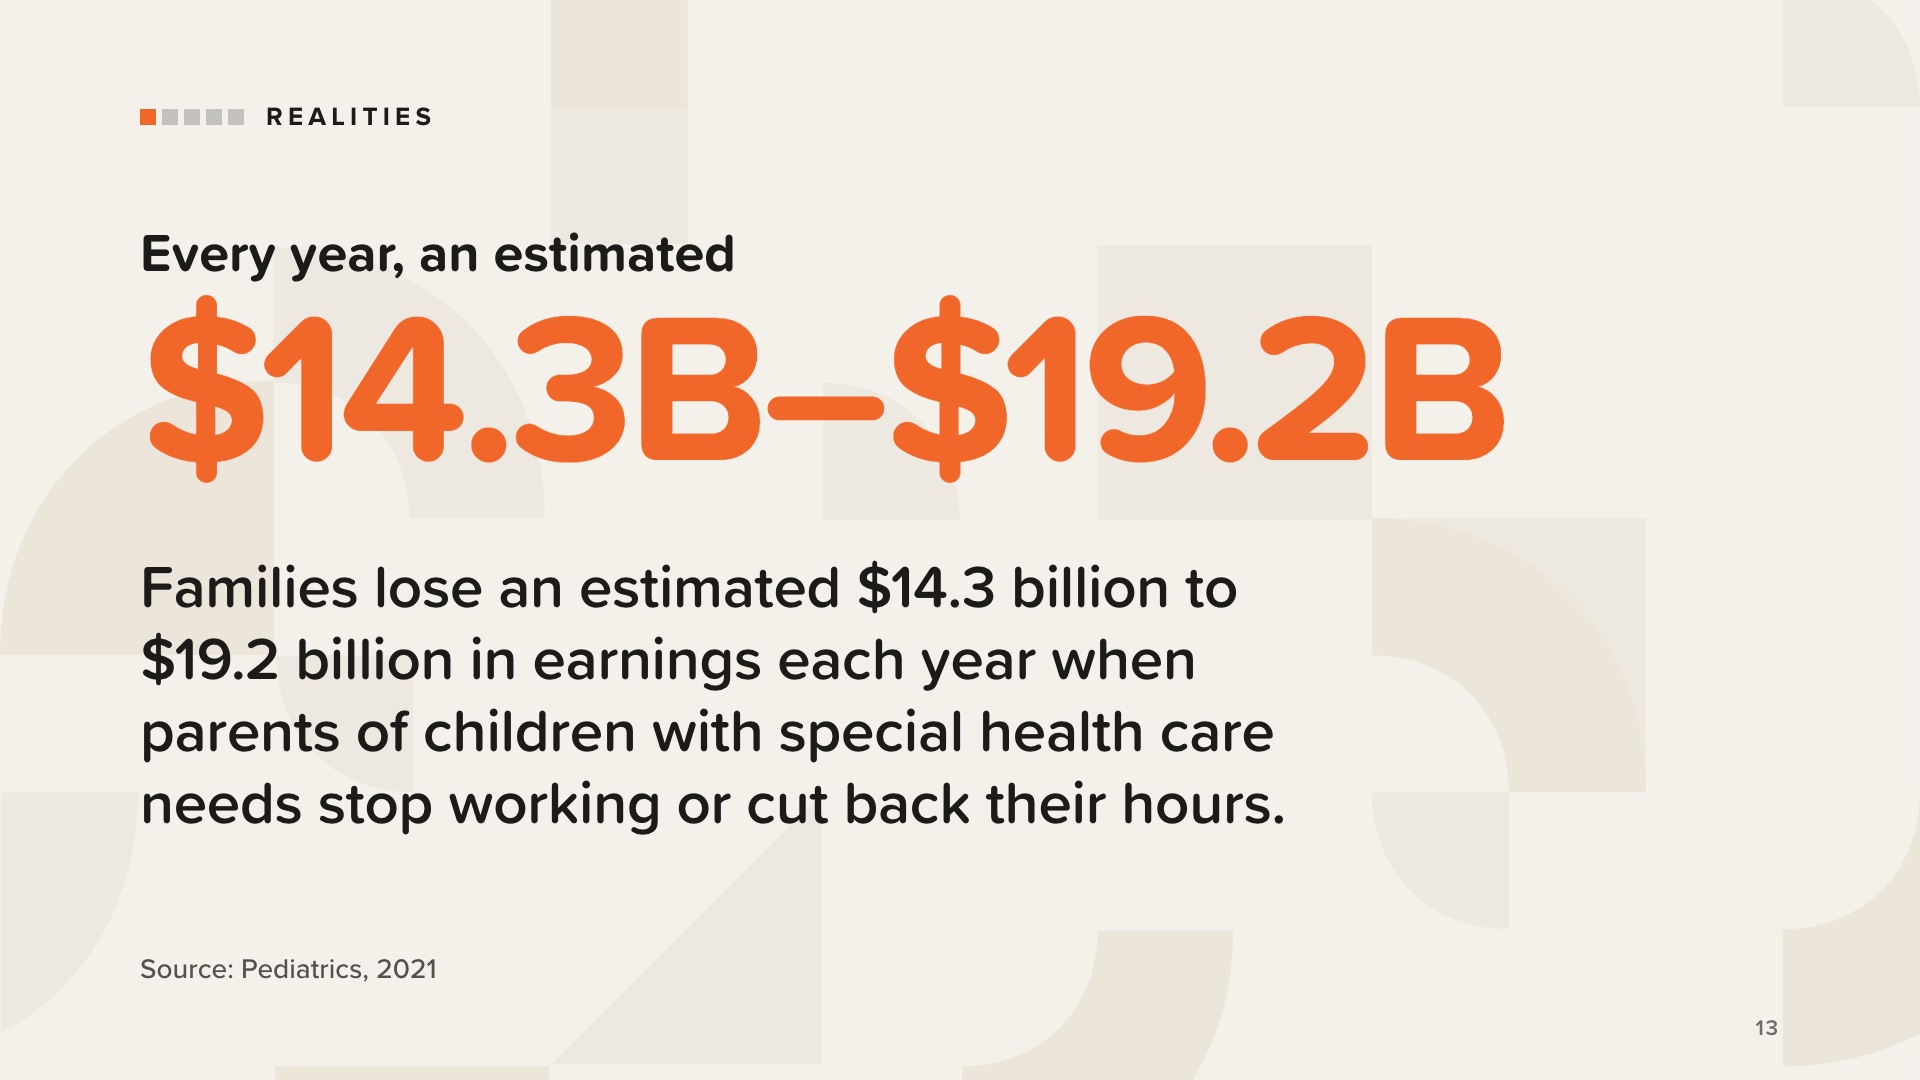
Kapag ang isang magulang ay umatras sa trabaho, higit pa sa isang suweldo ang nawawala sa pamilya. Inililista ng libro kung ano pa ang maaaring magamit: mga kontribusyon sa pagreretiro, mga katumbas na dolyar ng employer, kasaysayan ng kita sa Social Security, mga benepisyo sa kalusugan, momentum sa karera, mga propesyonal na network, at paglago ng kita sa hinaharap.
Ang mga pagkalugi na iyon ay maaaring hindi agad lumitaw, ngunit nadaragdagan ang mga ito sa paglipas ng mga taon.
Nag-aalok din ang aklat ng mga tanong na dapat itanong bago magdesisyon: Ano ang tunay na netong kita? Anong mga benepisyo ang mawawala? Ano ang pangmatagalang gastos sa karera? Ano ang mangyayari sa seguridad sa pagreretiro? Anong mga panganib ang kasama ng iisang kita? Paano maaapektuhan ang mga benepisyo sa hinaharap para sa mga mahal sa buhay? Mayroon bang iba pang mga opsyon, tulad ng mga flexible na oras ng trabaho?
Pinagmulan: Foster et al., “Mga Batang May Espesyal na Pangangailangan sa Pangangalagang Pangkalusugan at Nawalang Trabaho ng Pamilya,” Pediatrics 148(3), Set 2021.
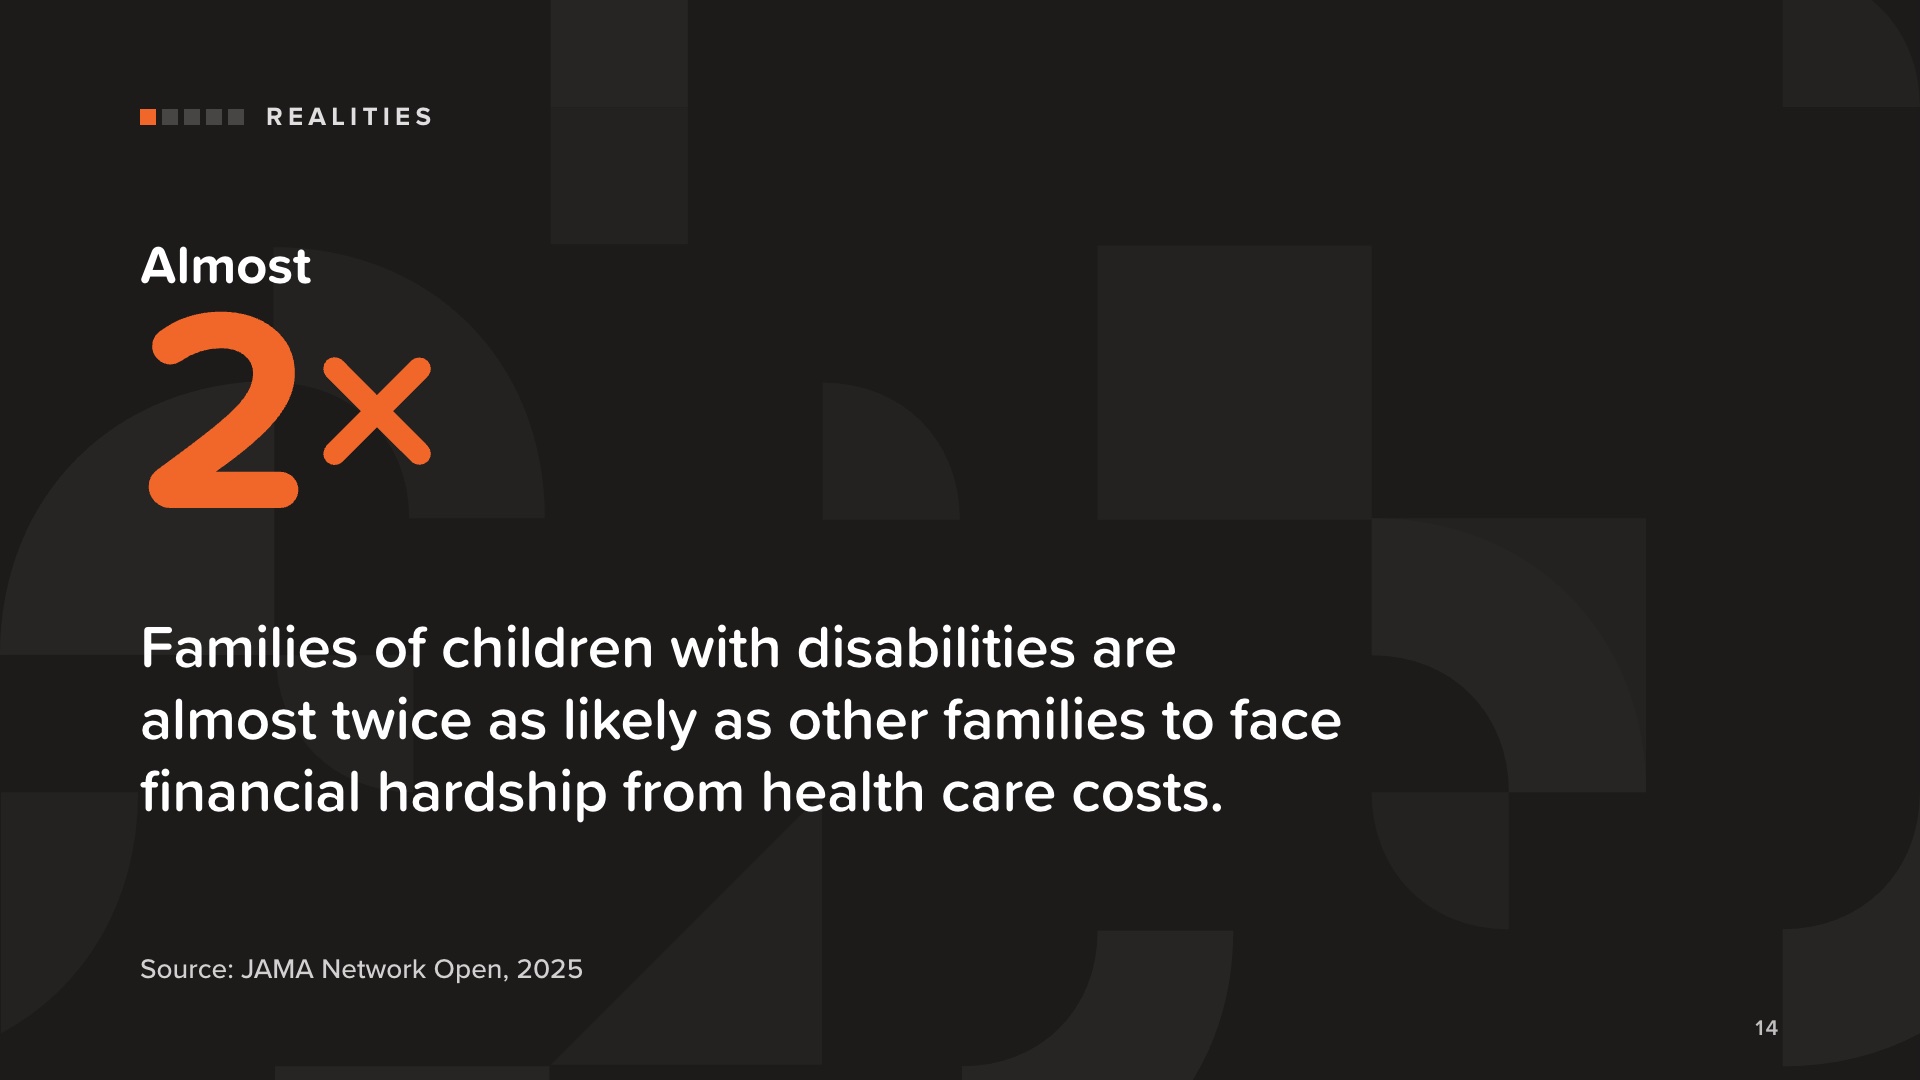
Ang mga pamilya ng mga batang may kapansanan ay halos doble ang posibilidad na makaranas ng kahirapan sa pananalapi mula sa mga gastos sa pangangalagang pangkalusugan kumpara sa ibang mga pamilya.
Sabihin mo nang diretso: hindi ito personal na pagkukulang. Ito ang realidad na kinahaharap ng maraming pamilya, at ito ang dahilan kung bakit napakahalaga ng edukasyon sa pananalapi at isang plano.
Sundin ang mga salita sa slide. Huwag magdagdag ng “hindi makatulog” o iba pang detalye na wala sa pag-aaral.
Pinagmulan: Houtrow, Shearer, McKernan, Kuhlthau at Agrawal, “Mga Alalahanin sa Gastos ng Pangangalagang Pangkalusugan at mga Hirap para sa mga Pamilya ng mga Batang May Kapansanan,” JAMA Network Open 8(4):e257826, Abril 24, 2025.
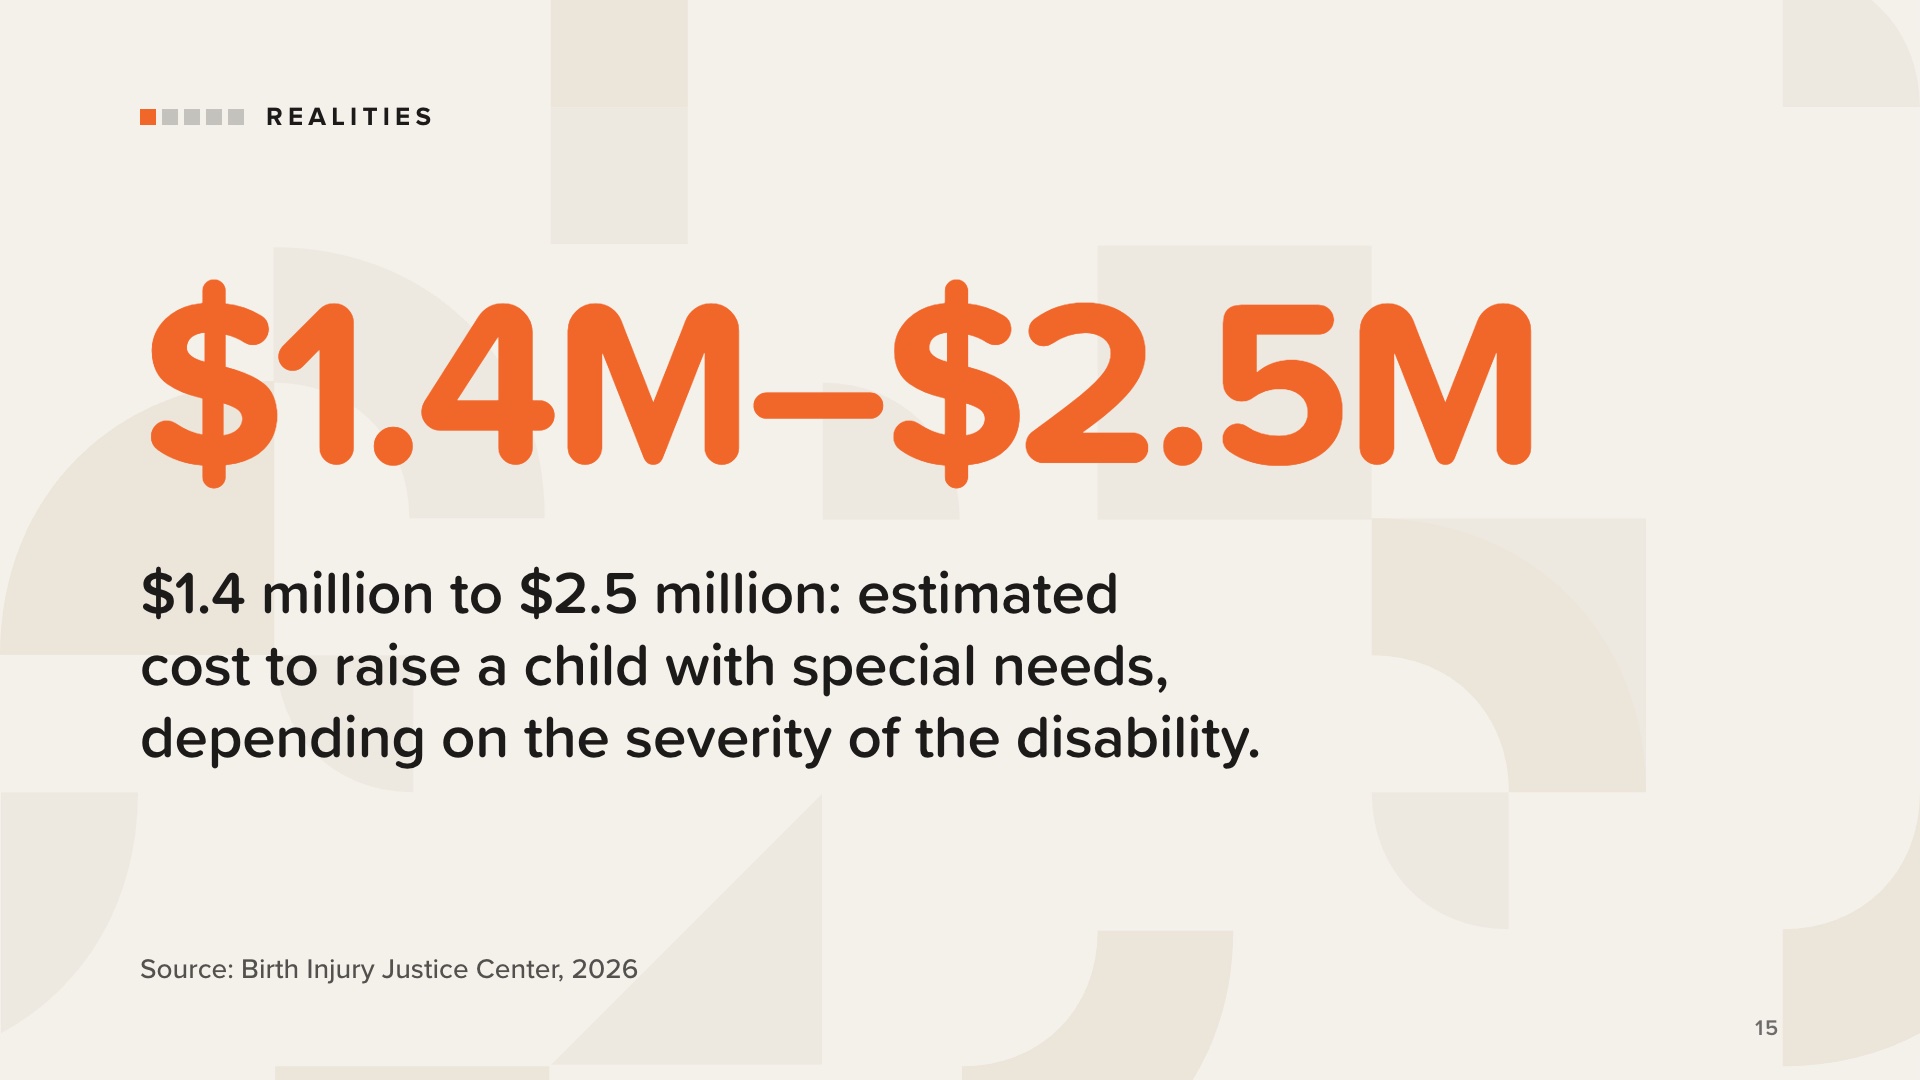
$1.4 milyon hanggang $2.5 milyon ang tinatayang gastos sa pagpapalaki ng isang batang may mga espesyal na pangangailangan, depende sa kalubhaan ng kapansanan.
Ito ay isang pagtatantya, hindi isang hula para sa kahit sinong pamilya.
Ang punto ay hindi para takutin ang sinuman. Magkakaiba ang bilang ng mga pamilya, kaya naman kailangang bumuo ng plano batay sa sarili ninyong mga numero.
Pinagmulan: Birth Injury Justice Center, “Suportang Pinansyal para sa mga Batang May Kapansanan,” Katie Lavender, RN (Enero 5, 2026).
Ngayon, ang mga programa ng gobyerno, sa madaling salita. May tulong. Maaari itong maging kumplikado sa paghahanap at pagpapanatili.
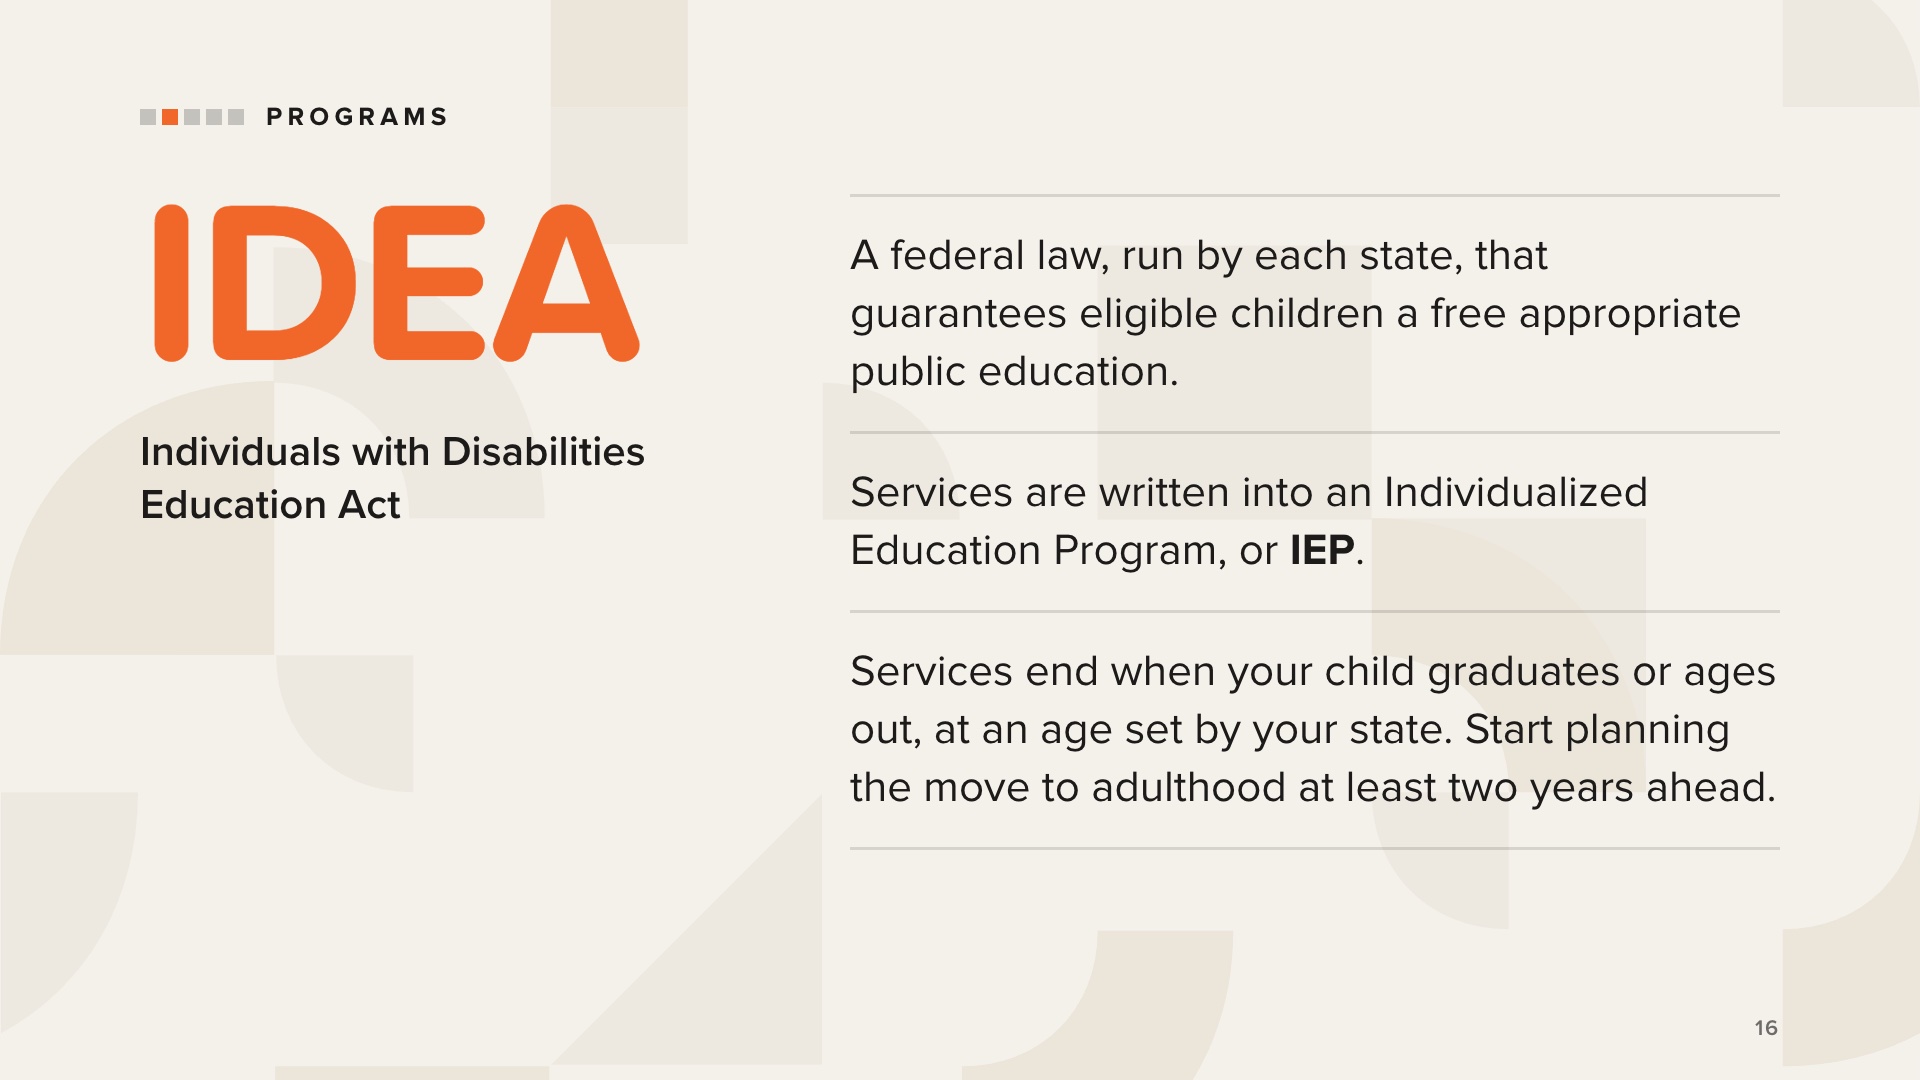
Ang IDEA, ang Individuals with Disabilities Education Act, ay isang pederal na batas na pinapatakbo sa mga estado. Ginagarantiyahan nito ang isang libre at angkop na pampublikong edukasyon, sa pinakamababang limitasyon, para sa mga karapat-dapat na batang may kapansanan. Sakop nito ang maagang interbensyon para sa mga sanggol at paslit, at mga serbisyo para sa espesyal na edukasyon sa mga taon ng pag-aaral.
Ang mga serbisyo ay pangunahing ibinibigay sa pamamagitan ng isang IEP, na binuo kasama ng mga magulang, tagapagturo, at iba pang mga propesyonal.
Narito ang mahalagang bahagi. Ang mga serbisyong ito ay nagtatapos kapag ang iyong anak ay nakapagtapos o tumanda na, at ang edad ay nakadepende sa iyong estado. Pagkatapos nito, ang pangunahing responsibilidad para sa mga serbisyo sa edukasyon ay ililipat sa pamilya. Iminumungkahi ng aklat na maghanda para sa transisyong iyon nang hindi bababa sa dalawang taon bago matapos ang mga serbisyo.
Ang bawat estado ay mayroon ding Sistema ng Proteksyon at Pagtataguyod na pinopondohan ng pederal na pamahalaan na nagbibigay ng legal na pagtataguyod para sa mga taong may kapansanan. Inililista sila ng National Disability Rights Network.
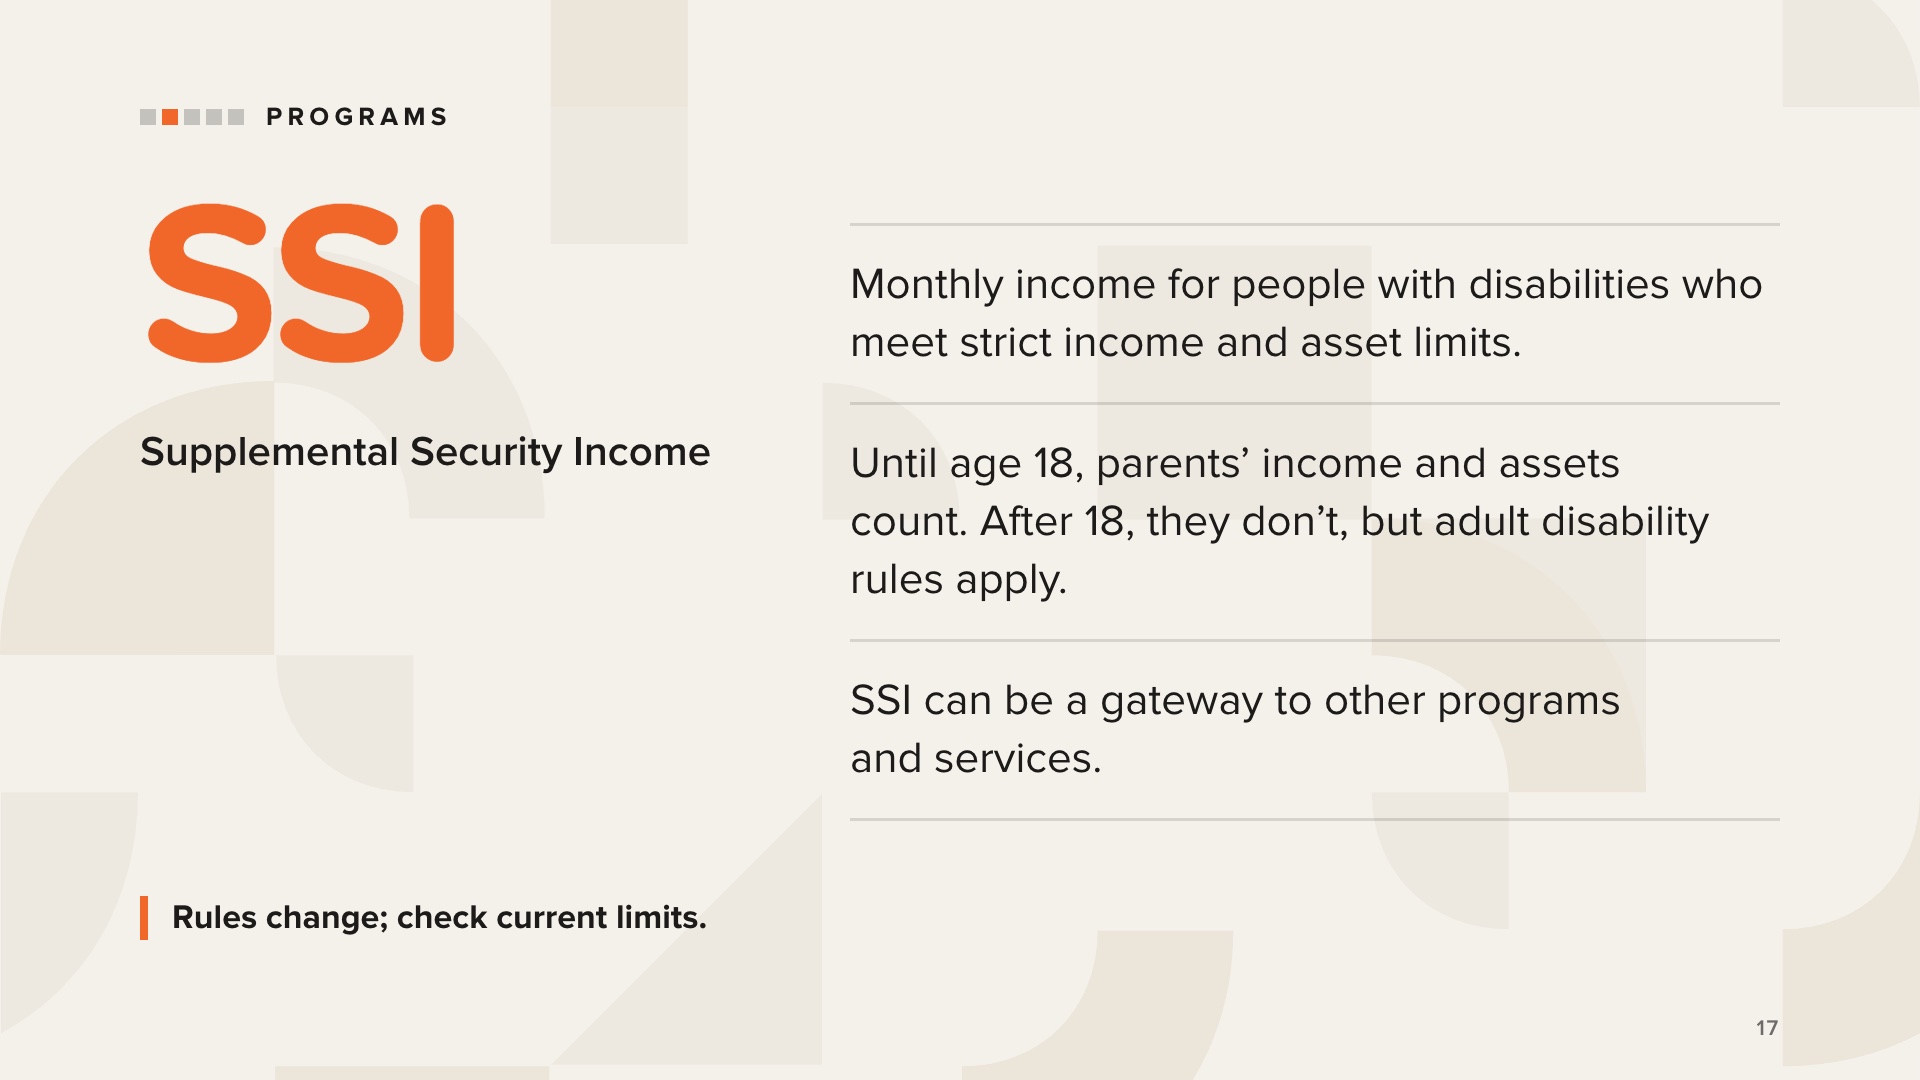
Ang SSI, o Supplemental Security Income, ay nagbibigay ng buwanang daloy ng pera para sa mga taong nakakatugon sa mga tuntunin nito sa pagiging kwalipikado.
Ito ay “sinusubukan ayon sa kakayahan.” Hanggang sa maging 18 taong gulang ang isang bata, binibilang ang kita at mga ari-arian ng mga magulang, at napakababa ng mga limitasyon, kaya maraming pamilya ang hindi kwalipikado habang menor de edad pa ang kanilang anak.
Sa edad na 18, hindi na binibilang ang kita at mga ari-arian ng mga magulang. Ngunit muling sinusuri ng Social Security ang pagiging karapat-dapat gamit ang mga patakaran para sa kapansanan ng nasa hustong gulang. Iyan ang susunod na slide.
Ang pagiging kwalipikado para sa SSI ay kadalasang nagbubukas ng pinto sa iba pang mga programa at serbisyo.
Huwag banggitin ang mga limitasyon sa dolyar nang hindi naaalala, at huwag kailanman sabihin kahit kanino na sila ay kwalipikado o hindi kwalipikado. Nagbabago ang mga patakaran at limitasyon, kaya ituro ang mga pamilya sa Social Security (ssa.gov) at sa kanilang sariling mga propesyonal para sa kasalukuyang mga numero.
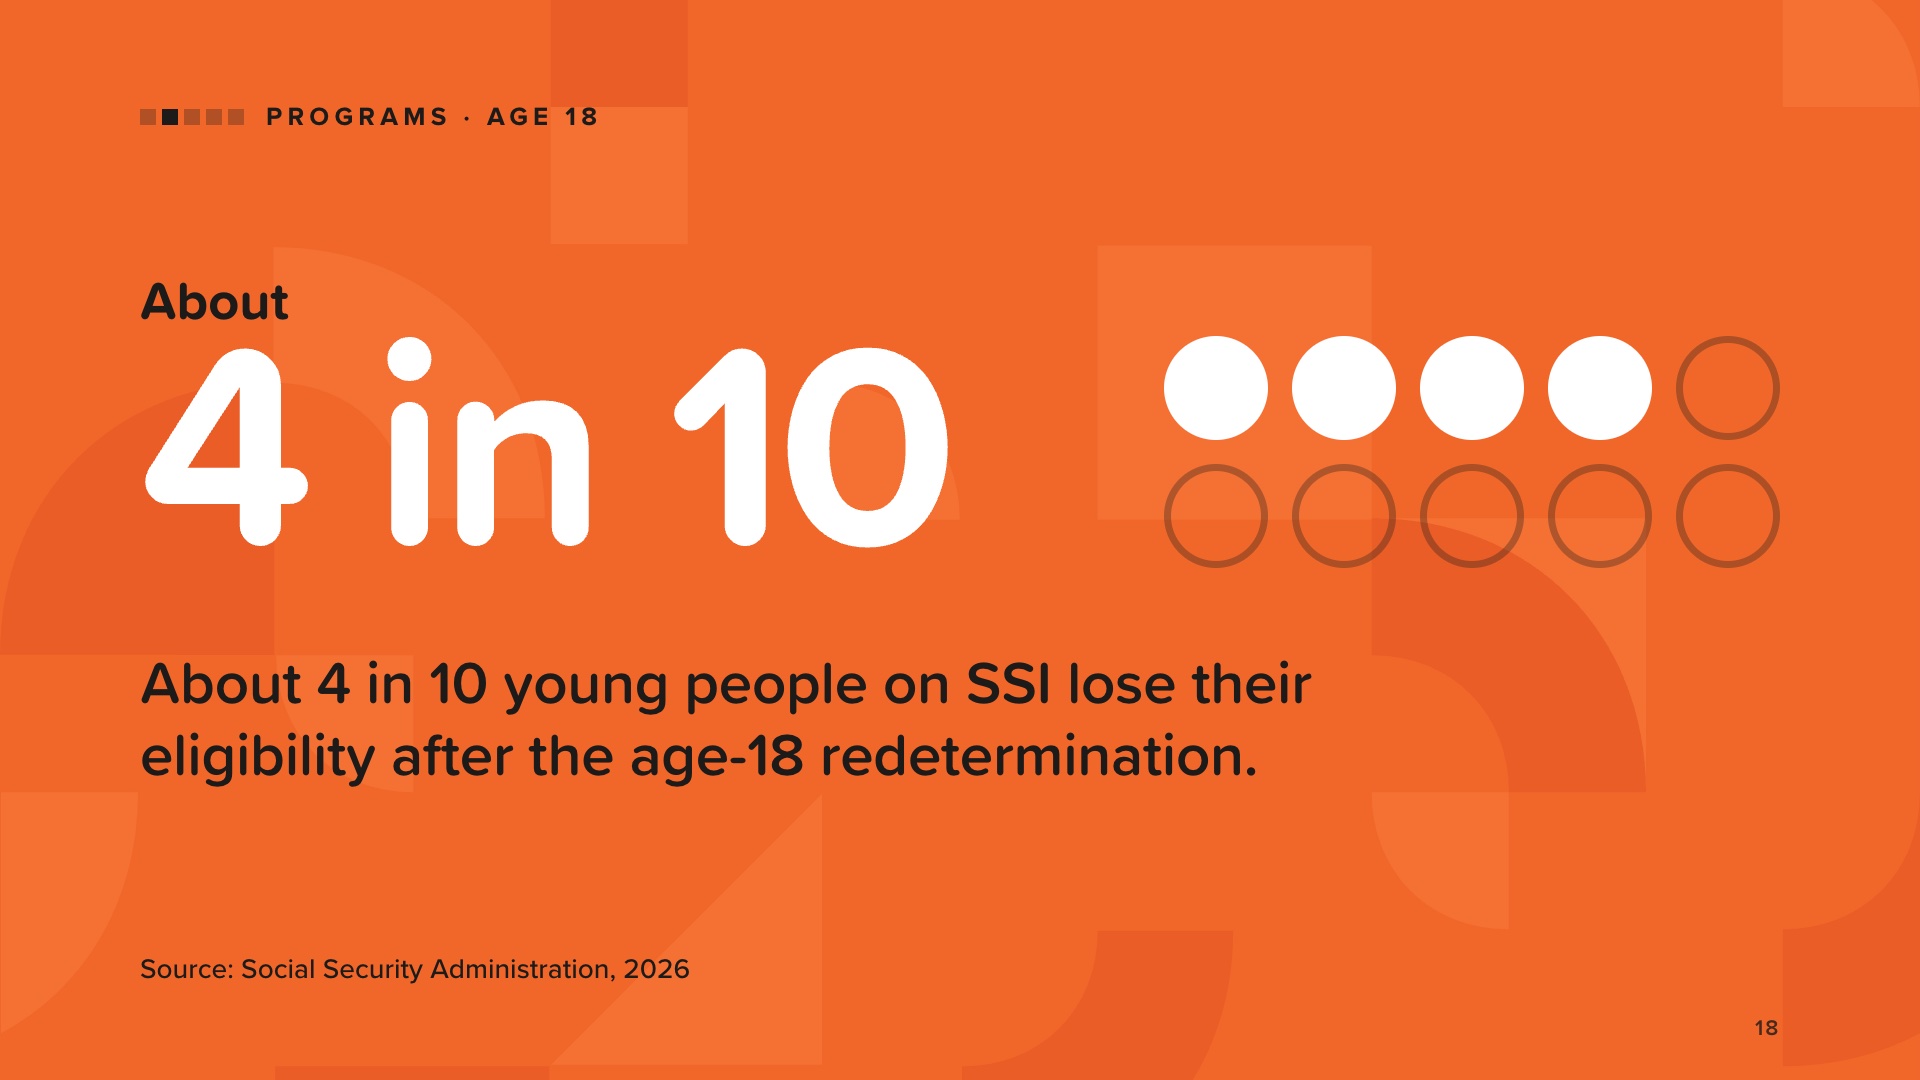
Sa edad na 18, sinusuri ng Social Security kung ang isang kabataan ay maaaring patuloy na makatanggap ng SSI, gamit ang mga patakaran para sa kapansanan ng nasa hustong gulang sa halip na mga patakaran para sa mga bata. Nangangahulugan ito ng mga bagong porma at dokumentasyon na nagpapakita ng malubhang kapansanan na pumipigil sa malaking trabaho.
Humigit-kumulang 4 sa 10 kabataang nasa SSI ang nawalan ng kanilang pagiging kwalipikado pagkatapos ng muling pagpapasiya sa edad na 18.
Ang maaaring matutunan ng mga pamilya mula rito: alamin na darating ang pagsusuri, at ihanda nang maaga ang mga rekord. Ang Sistema ng Proteksyon at Pagtataguyod ng bawat estado ay makakatulong sa mga apela ng SSI at mga hindi pagkakaunawaan sa benepisyo.
Gamitin ang “mga 4 sa 10.” Kung may magtatanong tungkol sa ibang bilang, ito ang pinakabagong datos ng Social Security (2026 SSI Annual Report).
Pinagmulan: Social Security Administration, “2026 Taunang Ulat ng Supplemental Security Income Program,” Talahanayan V.D4, Hulyo 22, 2026.
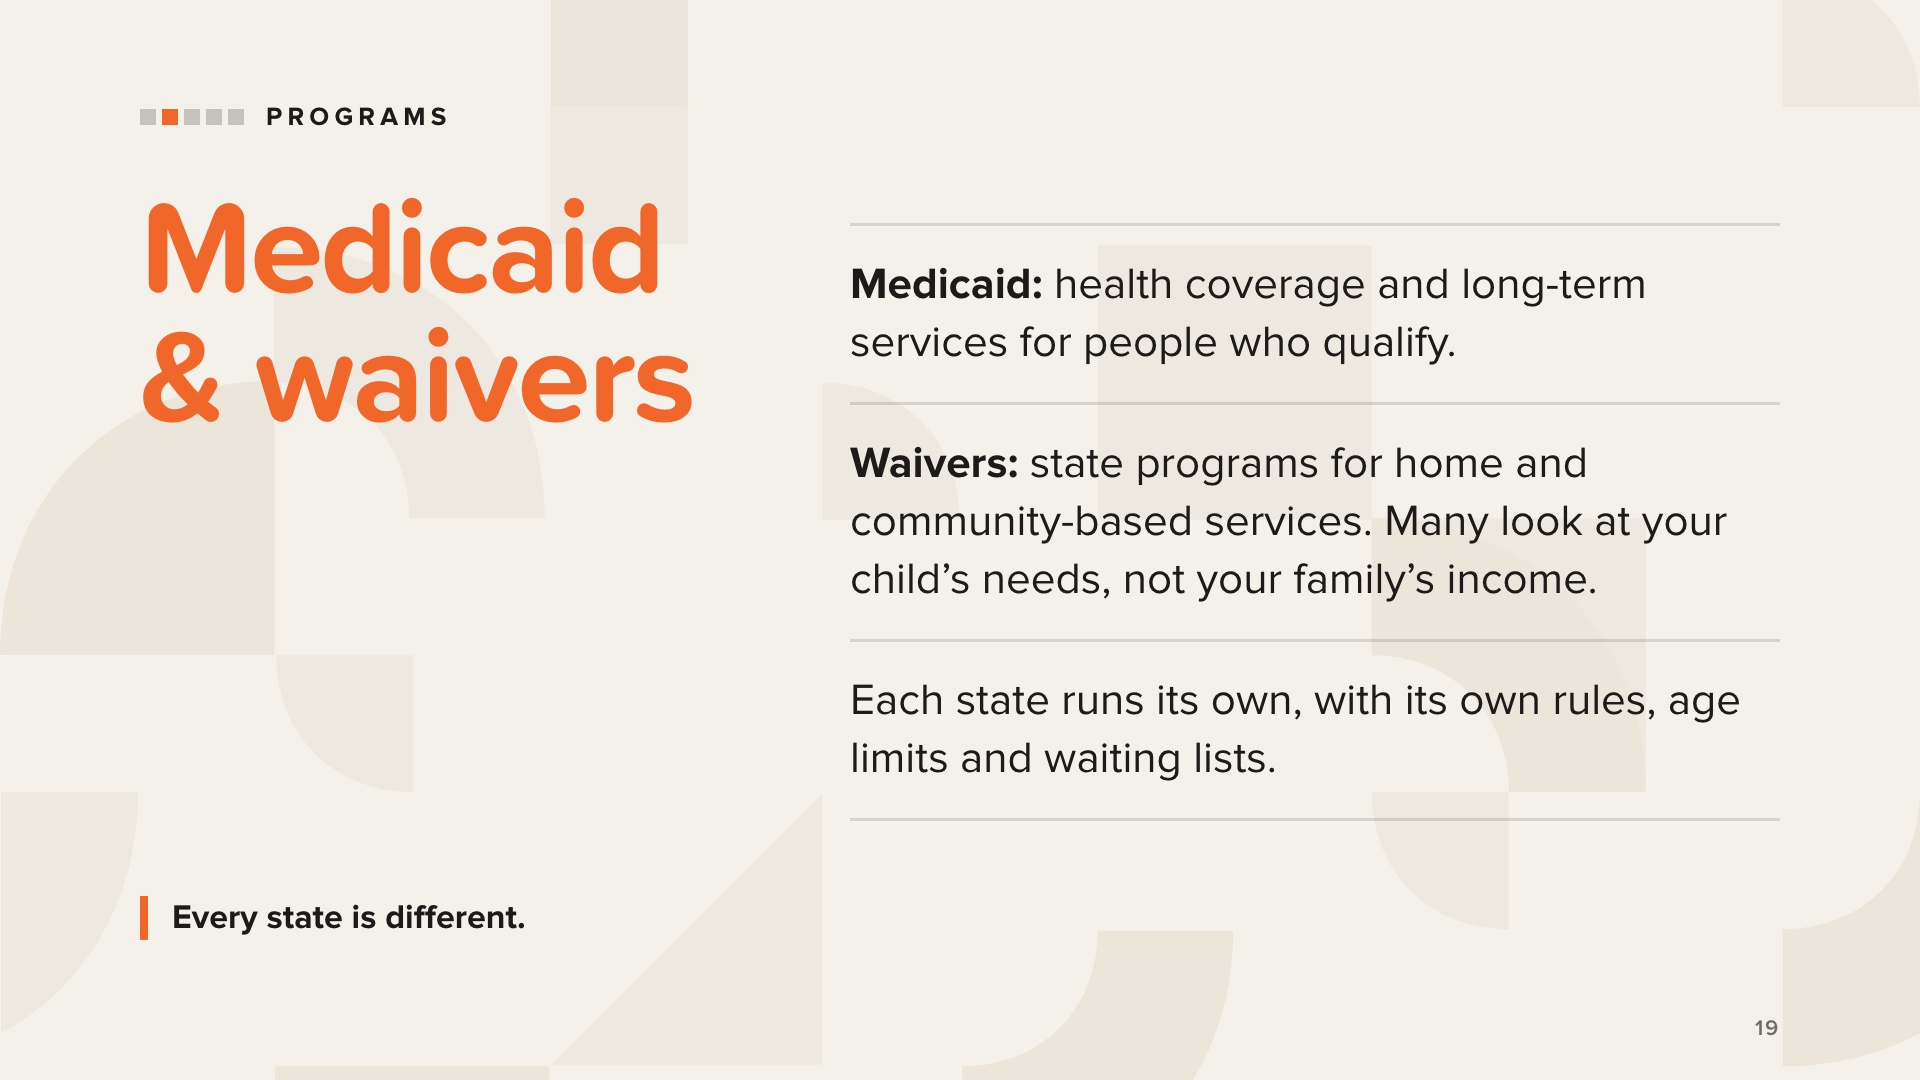
Ang Medicaid ay isang programang nakabatay sa mga pangangailangan. Bukod sa pangangalagang medikal at dental, maaari nitong pondohan ang mga programang pang-araw para sa mga nasa hustong gulang na may mga espesyal na pangangailangan, at sa ilang estado ay maaari nitong bayaran ang mga tagapag-alaga ng pamilya. Sa karamihan ng mga estado, ang mga taong tumatanggap ng SSI ay kwalipikado rin para sa Medicaid. Dapat suriin ng mga pamilya ang kanilang sariling estado.
Ang mga waiver ang susunod na dapat hanapin para sa mga pamilyang hindi kwalipikado para sa Medicaid. Ang pinakakaraniwan ay ang home and community-based services (HCBS) waiver. Maraming waiver ang tumitingin sa kapansanan o sa antas ng pangangalagang kailangan sa halip na sa mga mapagkukunan ng mga magulang.
Isang halimbawa mula sa libro ay ang Katie Beckett waiver, na tinatawag ding Deeming Waiver o TEFRA Medicaid. Ito ay makukuha sa maraming estado para sa mga batang 18 taong gulang pababa, at inilalaan nito ang mga mapagkukunan ng mga magulang.
Bantayan ang mga limitasyon sa edad at taunang pag-renew. Ang ilang mga waiver ay nagtatapos sa 18 o 21, at ang ilan ay dapat i-renew bawat taon.
Inililista ng Medicaid.gov ang mga waiver ayon sa estado. Huwag kailanman mangako ng kahit sino na kwalipikado.
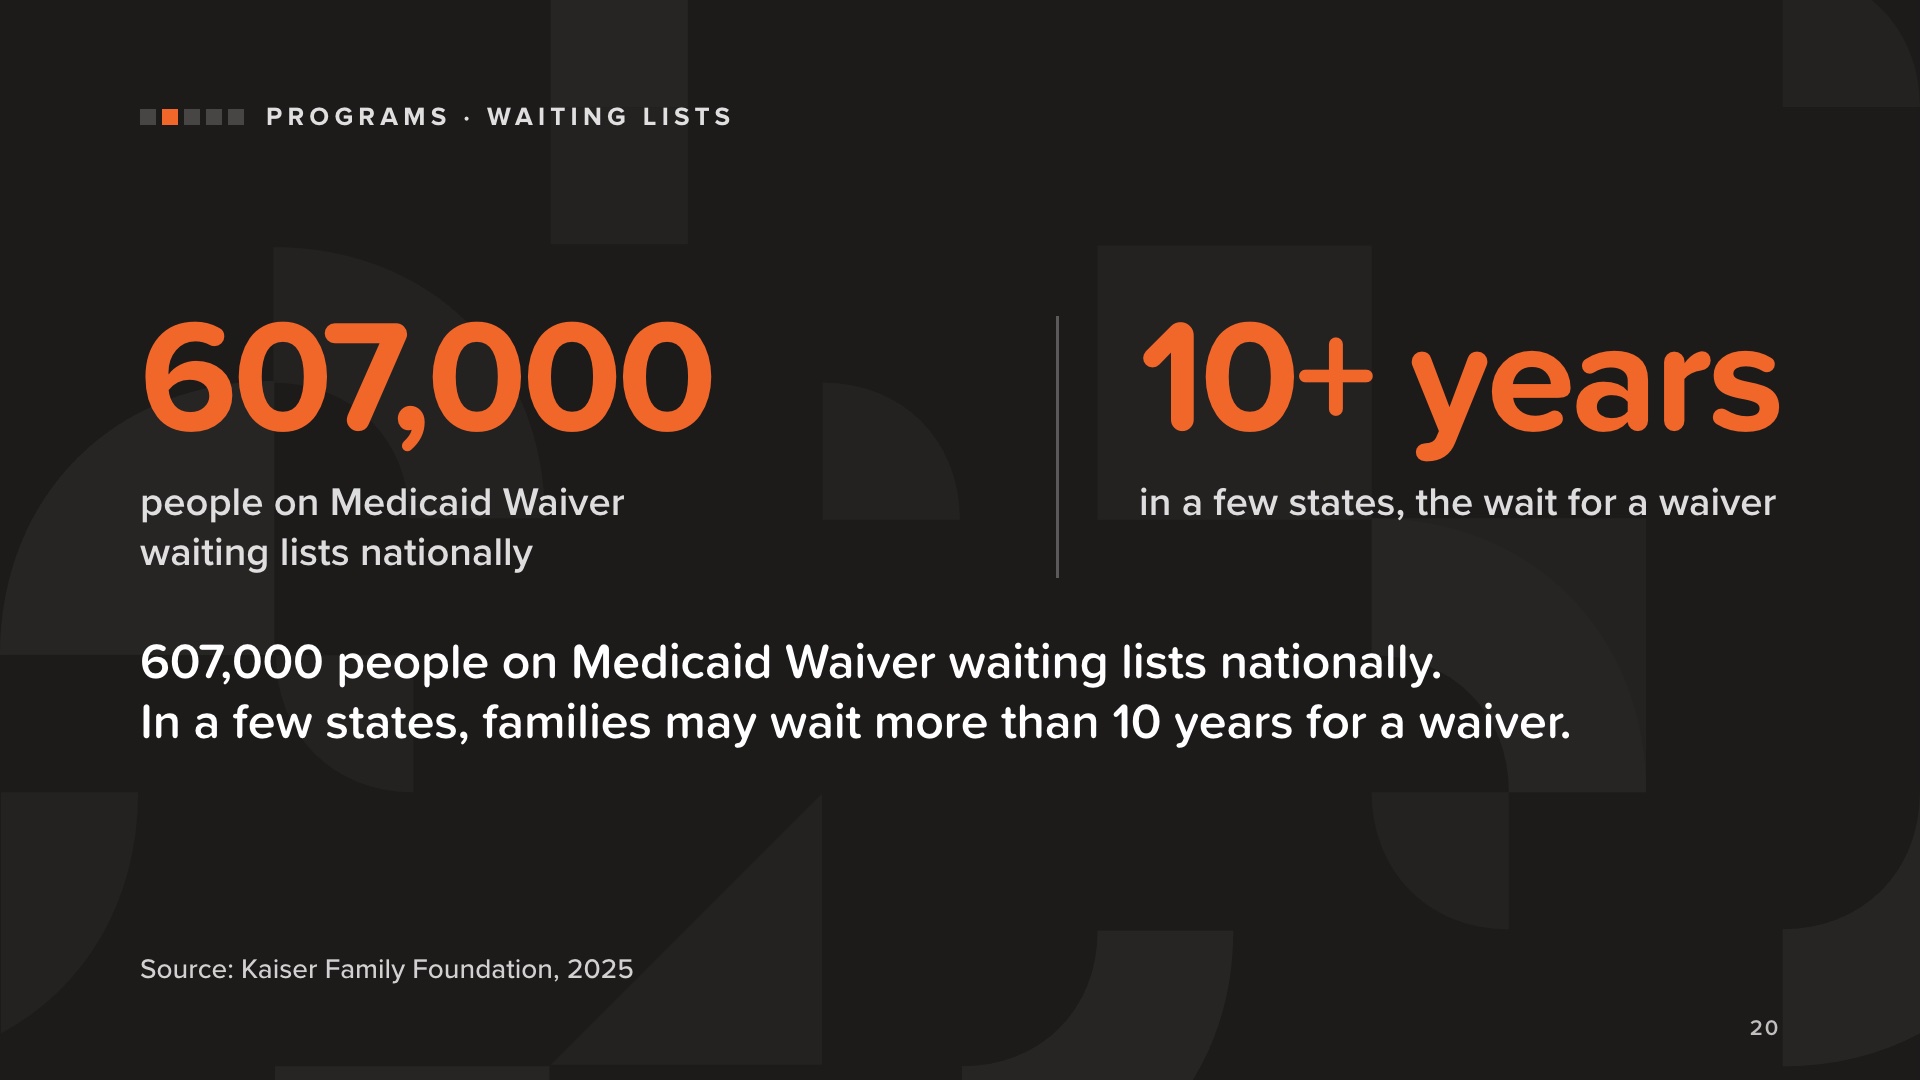
Ang bawat estado ay may limitadong bilang ng mga waiver slot, kaya maraming pamilya ang naghihintay nang ilang buwan, at kung minsan ay mga taon.
May 607,000 katao ang nasa waiting list para sa Medicaid Waiver sa buong bansa. At gaya ng nakasaad sa libro, sa ilang estado, maaaring maghintay ang mga pamilya ng mahigit 10 taon para makatanggap ng pag-apruba.
Ang mga matututunan ng mga pamilya mula rito: magtanong nang maaga tungkol sa mga waiting list, at alamin kung paano gumagana ang listahan ng inyong estado.
Pinagmulan: Kaiser Family Foundation, “Isang Pagtingin sa mga Waiting List para sa mga Serbisyong Nakabatay sa Bahay at Komunidad ng Medicaid mula 2016 hanggang 2025,” Alice Burns, Abby Wolk, at Molly O'Malley Watts (Nob. 20, 2025). Ang linyang “mahigit sa 10 taon” ay mula sa libro (p.23), na binabanggit ang parehong ulat ng KFF.
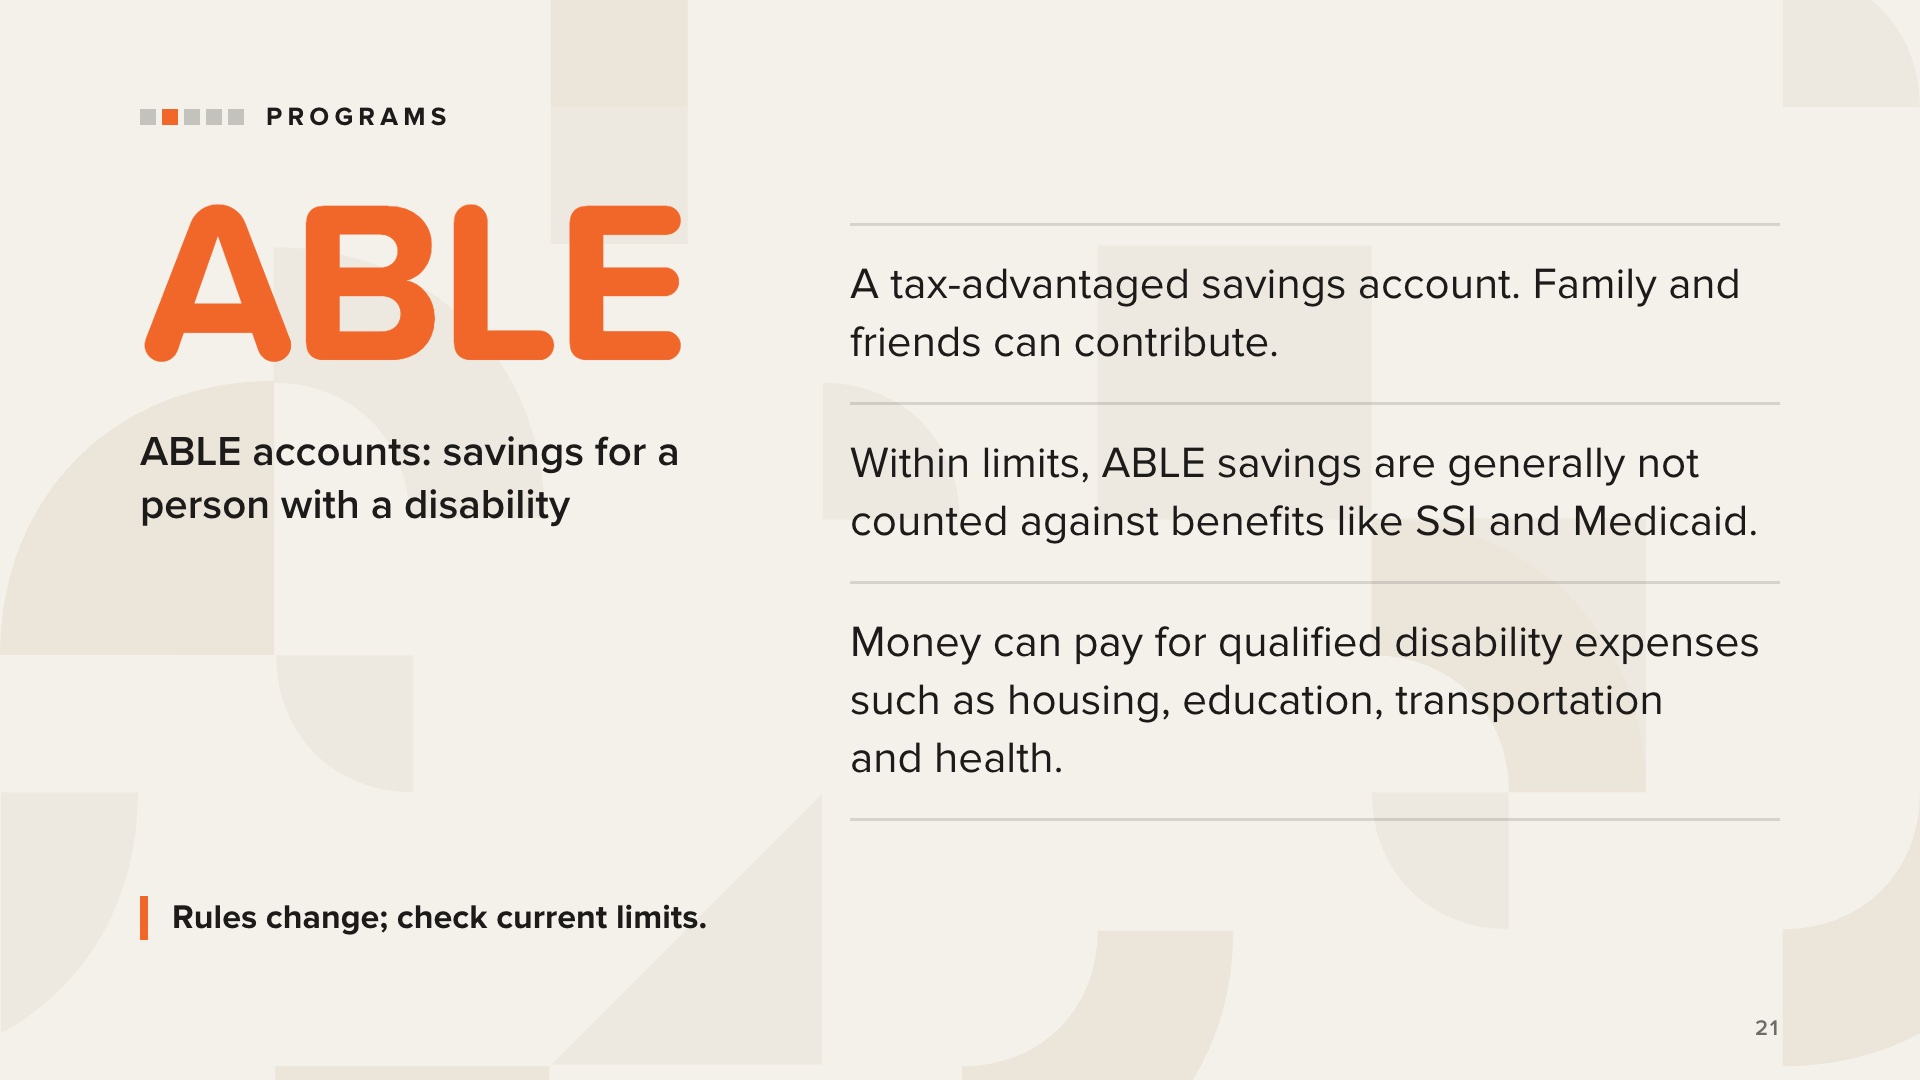
Ang mga ABLE account ay nagmula sa pederal na ABLE Act (Achieving a Better Life Experience). Minsan ay tinatawag ang mga ito na 529A account.
Dinisenyo ang mga ito upang ang mga taong may kapansanan ay makapag-ipon at makapagpatubo ng pera nang hindi nawawala ang mahahalagang benepisyo ng gobyerno, sa loob ng mga limitasyon. Ang mga miyembro ng pamilya, kaibigan, at iba pa ay maaaring mag-ambag.
Ang mga withdrawal para sa "mga kwalipikadong gastusin sa kapansanan" ay maaaring sumaklaw sa edukasyon, pabahay, transportasyon, pagsasanay sa trabaho, teknolohiyang pantulong, kalusugan, mga pangunahing gastusin sa pamumuhay, at marami pang iba.
Mga bagay na dapat malaman:
• Isang ABLE account lang ang maaaring mayroon ang isang tao.
• Ang pagiging kwalipikado ay nakadepende sa edad kung kailan nagsimula ang kapansanan.
• May mga limitasyon sa kontribusyon at balanse na nalalapat, at nagbabago ang mga ito. Tingnan ang ABLE National Resource Center (ablenrc.org) o ang plano ng iyong estado para sa mga kasalukuyang patakaran.
• Pagkatapos mamatay ng may-ari ng account, maaaring kunin ng Medicaid ang natitira.
Inilalarawan namin kung paano gumagana ang mga ABLE account. Hindi namin inirerekomenda ang anumang plano o pamumuhunan.
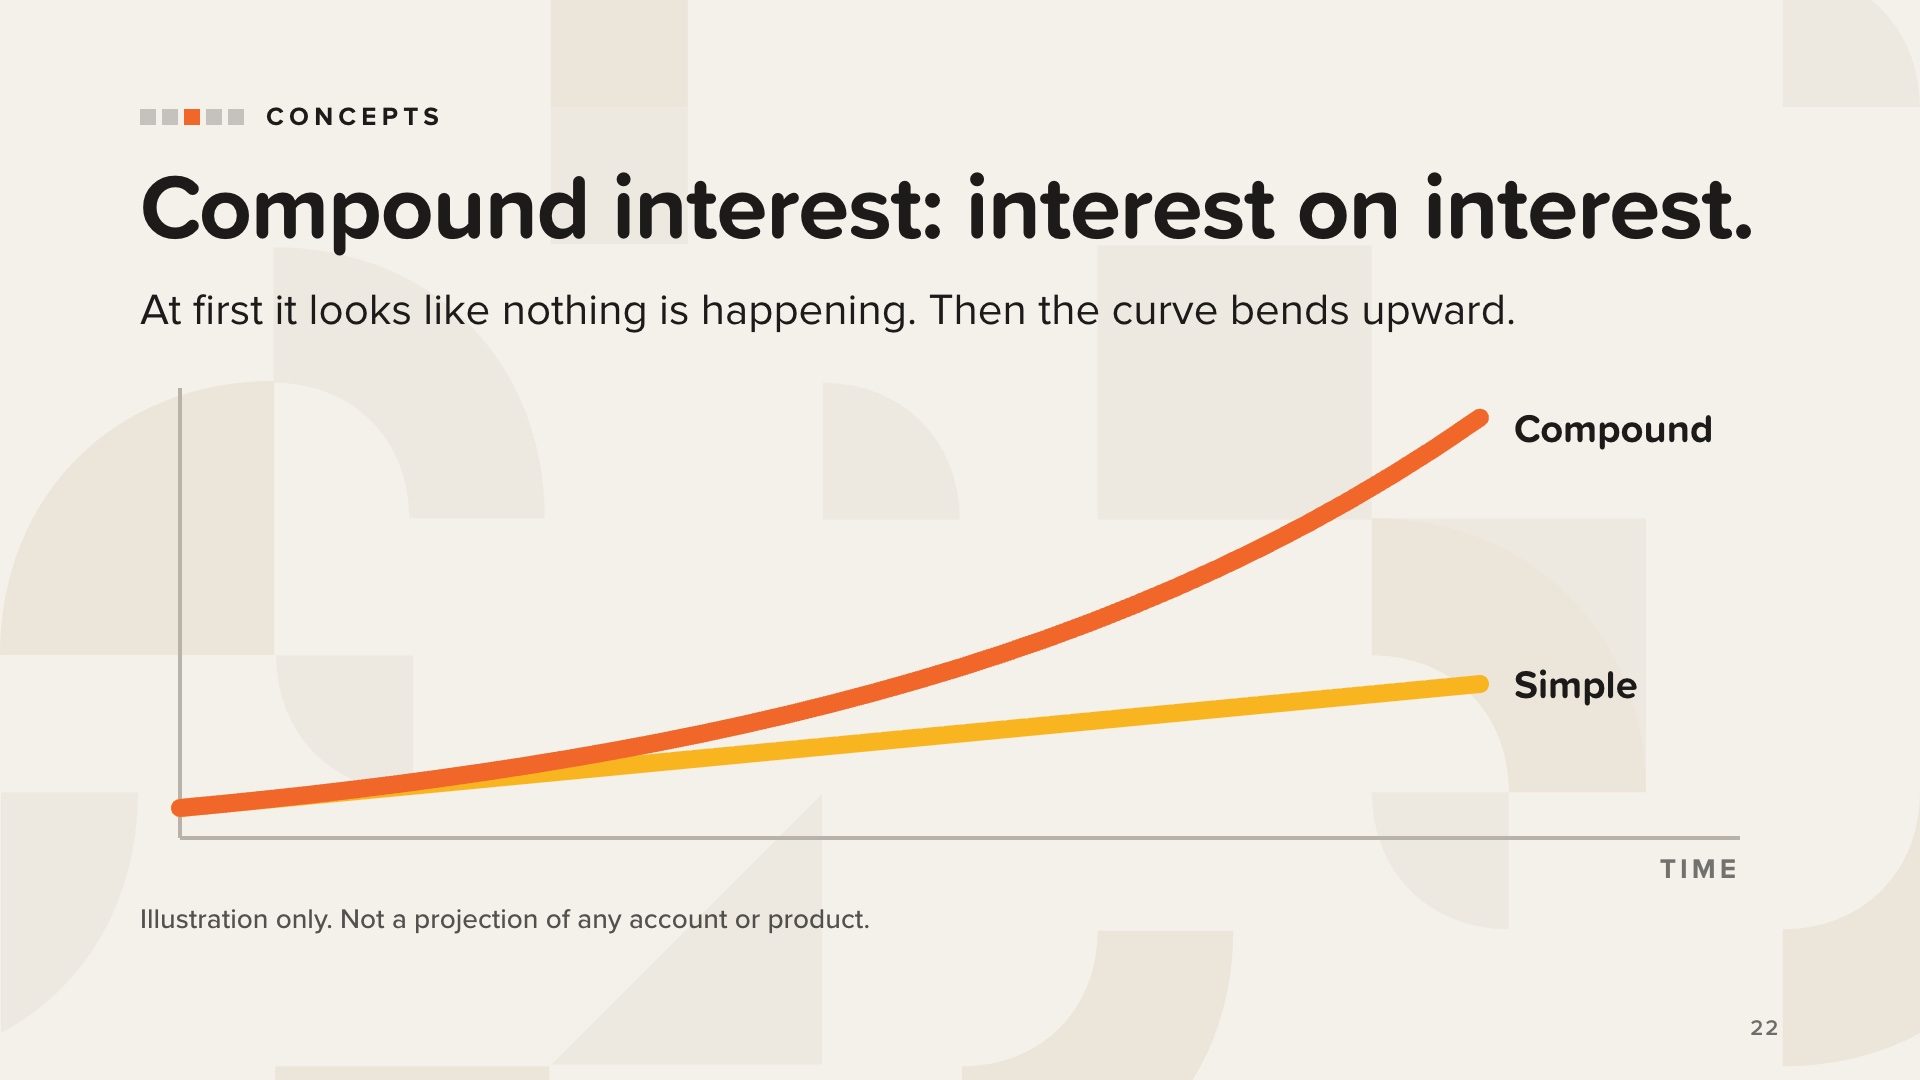
Magsimula sa pinakasimpleng ideya sa libro: interes. Ang interes ay ang kinikita ng pera habang naghihintay ito. Kapag nag-iipon ka, maaaring gumana ang interes para sa iyo. Kapag nangutang ka, binabayaran mo ito. Ito ay parehong puwersa na tumatakbo sa dalawang direksyon.
Ang simpleng interes ay kinakalkula lamang batay sa halagang sinimulan mo, kaya lumalaki ito nang tuwid (dilaw).
Ang compound interest ay kinakalkula batay sa panimulang halaga kasama ang lahat ng interes na kinita na. Ito ay interes sa interes, kaya lumalaki ito sa isang kurba na patuloy na yumuyuko pataas (kulay kahel).
Sa una, ang compound curve ay mukhang hindi kahanga-hanga. Pagkatapos, ang interes ay nagsisimulang kumita ng interes, at ang kurba ay umaakyat sa paraang halos ikinagulat ng lahat.
Ang parehong kalkulasyon ay gumagana laban sa iyo sa mga balanse ng credit card.
Ito ay isang larawan ng ideya, hindi isang proyeksyon. Huwag banggitin ang mga rate ng kita o mga resulta sa dolyar.
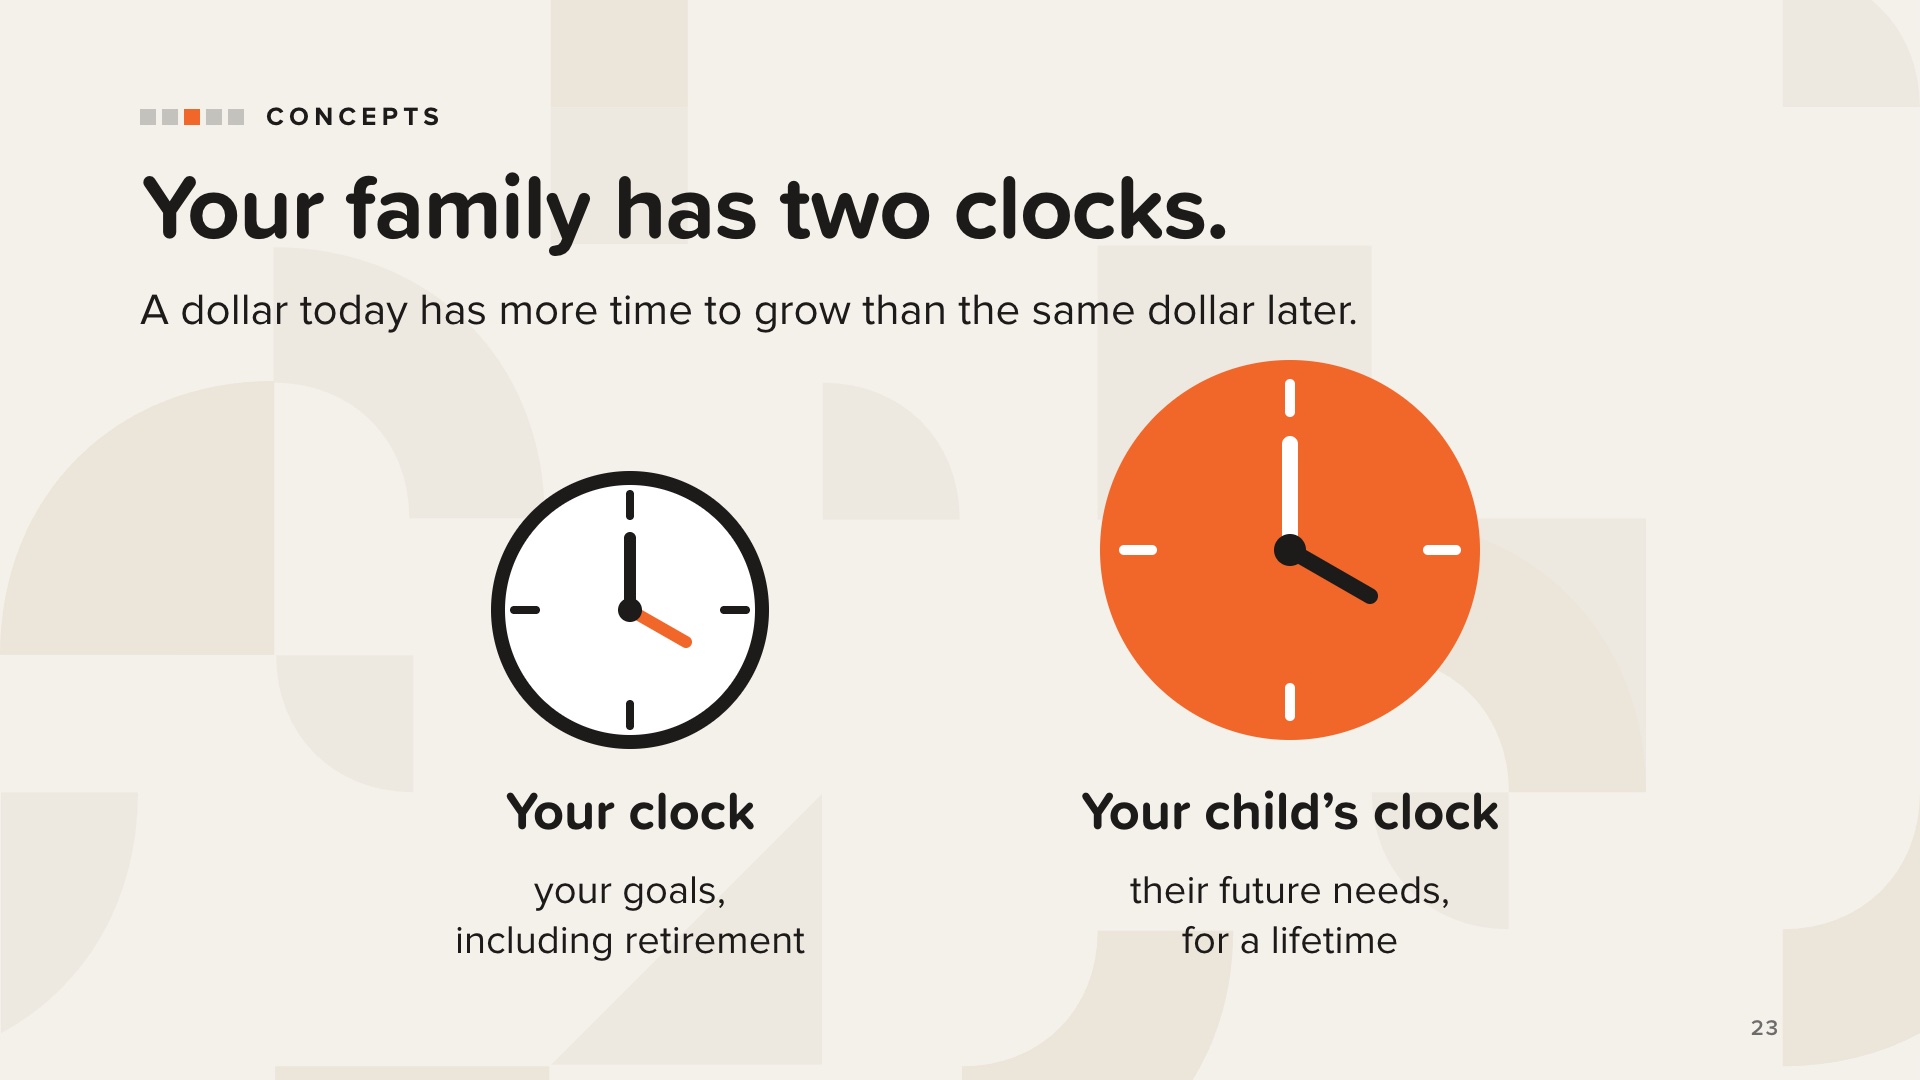
Ang time value ng pera ay nangangahulugan na ang isang dolyar na mayroon ka ngayon ay mas mahalaga kaysa sa parehong dolyar sa hinaharap, dahil ang dolyar ngayon ay may mas maraming oras para kumita.
Ayon sa libro, ang iyong pamilya ay may dalawang orasan. Ang isa ay sumusukat sa iyong timeline at sa iyong mga layunin, kabilang ang pagreretiro. Depende sa iyong edad, ang iyong orasan ay maaaring may 20, 30, o 40 taon. Ang isa pa ay ang orasan ng iyong anak, at maaari itong tumakbo ng 40, 60, o kahit 80 taon. Sa orasang iyon, ang oras ay isang napakahalagang asset.
Ang tanong sa libro tungkol sa kahit anong dolyar: saang orasan ito nakalagay? Sa iyo, o sa anak mo?
Mas maaga kang magsimula, mas kaunti ang kailangan mong itabi. At hindi pa huli ang lahat para magsimula.
Konsepto lamang. Huwag magbigay ng mga rate o target sa dolyar.
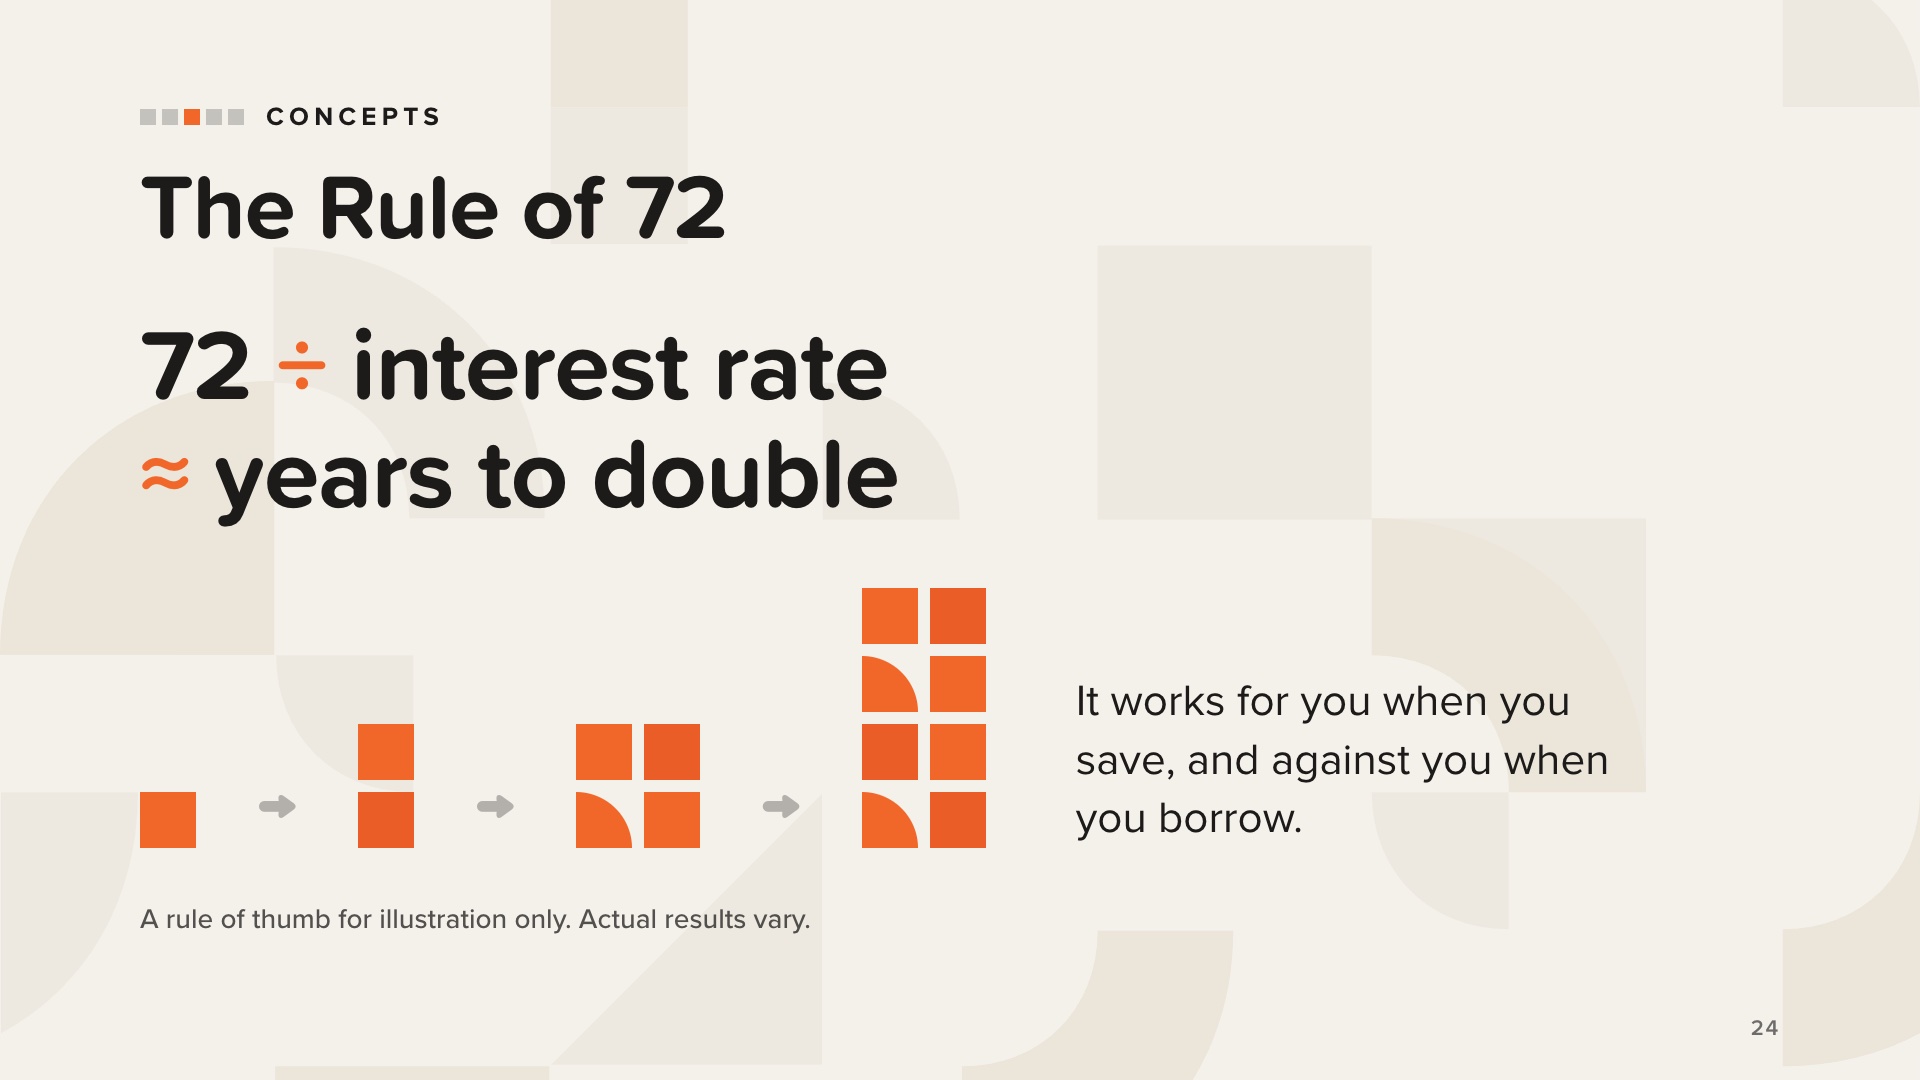
Ang Rule of 72 ay isang mabilis na paraan upang tantyahin kung gaano katagal bago madoble ang pera: hatiin ang 72 sa interest rate.
Tulad ng compound interest, epektibo ito para sa iyo kapag nag-iipon ka at kontra-epektibo ito kapag nangutang ka. Ang parehong kalkulasyon na nagdodoble sa ipon ay nagdodoble rin sa utang mo sa isang high-interest balance.
Ang takdang-aralin ng libro: tipunin ang iyong mga pahayag sa bangko, pagreretiro, at pamumuhunan, kasama ang iyong mga pahayag sa credit card at pautang. Tingnan kung ano ang kinikita o sinisingil ng bawat isa, at gamitin ang Rule of 72 upang makita kung gaano karaming doble ang gumagana para sa iyo at kung gaano karami ang gumagana laban sa iyo.
Panatilihin itong konseptwal. Huwag magbigay ng mga presyo, magkumpara ng mga produkto, o magmungkahi kung saan dapat ilipat ang pera ng sinuman.
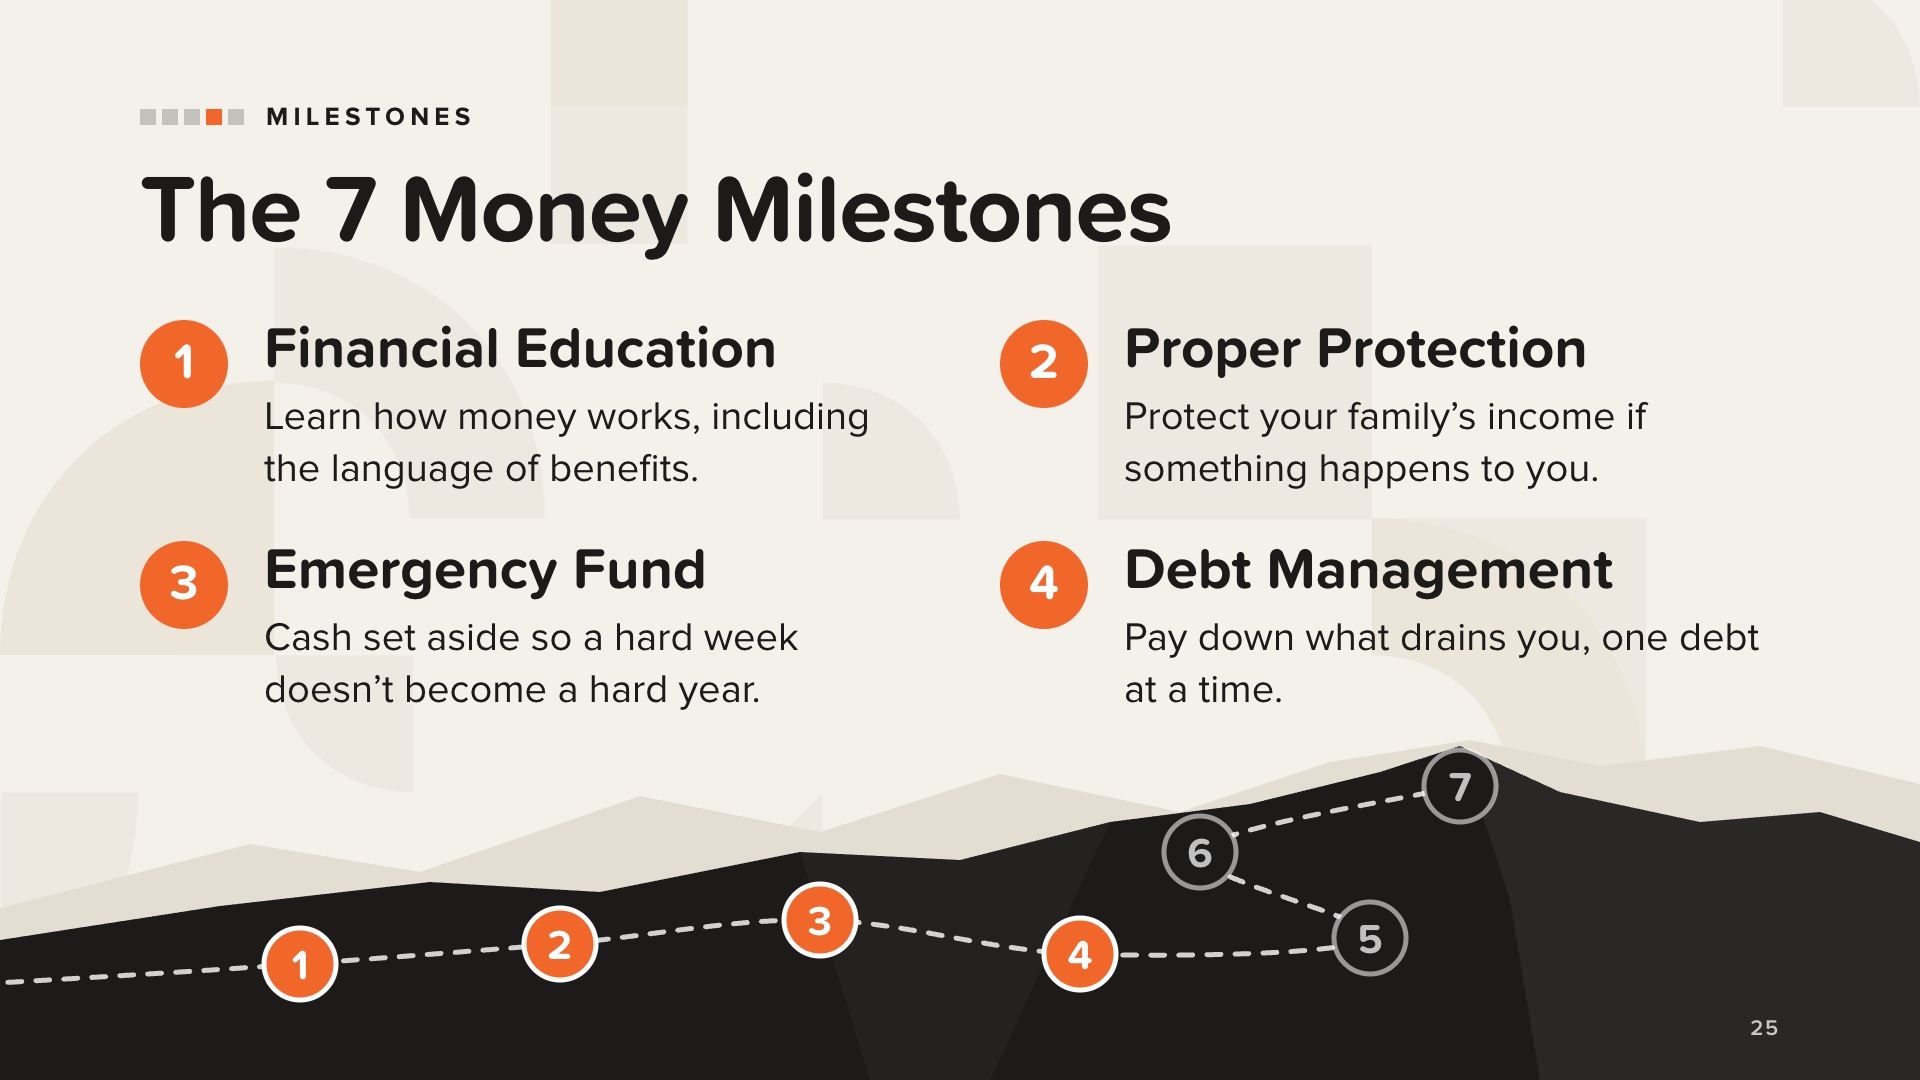
Ang 7 Milestone ng Pera ay ang roadmap sa bawat aklat sa seryeng TheMoneyBooks. Inilalapat ng aklat na ito ang mga ito sa pagpaplano para sa mga may espesyal na pangangailangan. Ang landas paakyat sa burol ay ang sariling larawan ng aklat ng mga milestone: ang bawat isa ay nakabatay sa nauna.
1. Nauuna ang Edukasyong Pinansyal dahil ang bawat iba pang milestone ay nakabatay dito. Para sa mga pamilyang may espesyal na pangangailangan, may pangalawang bokabularyo: mga benepisyo ng gobyerno, mga ABLE account, mga designasyon ng benepisyaryo, mga Special Needs Trust, at mga Letter of Intent. Walang dapat makaramdam ng pagkahuli dahil hindi ito naituro.
2. Wastong Proteksyon: kung ang iyong anak ay umaasa sa iyo para sa lahat ng bagay, ang pagprotekta sa iyong pamilya kung may mangyari sa iyo ay mas mahalaga. Isang babala mula sa libro: kung ang isang bata ay tumatanggap, o maaaring makatanggap balang araw, ng mga benepisyo ng gobyerno, ang perang direktang iniwan sa bata ay maaaring makaapekto sa pagiging kwalipikado. Babalik tayo diyan sa ilalim ng Protektahan ang Kayamanan.
3. Pondo para sa Emerhensya: pera para sa mga bagay na hindi mo mahulaan. Para sa mga pamilyang ito, mas marami ang sakop ng "emerhensya," tulad ng mga kagamitang hindi makapaghintay o mga nagmamalasakit na kailangang bayaran habang nakabinbin ang mga benepisyo. Magsimula sa maliit kung kinakailangan.
4. Pamamahala ng Utang: wala nang mga nahuhuling pagbabayad, at isa-isang tugunan ang mga utang.
Edukasyon lamang. Huwag magrekomenda ng mga partikular na produkto o dami.
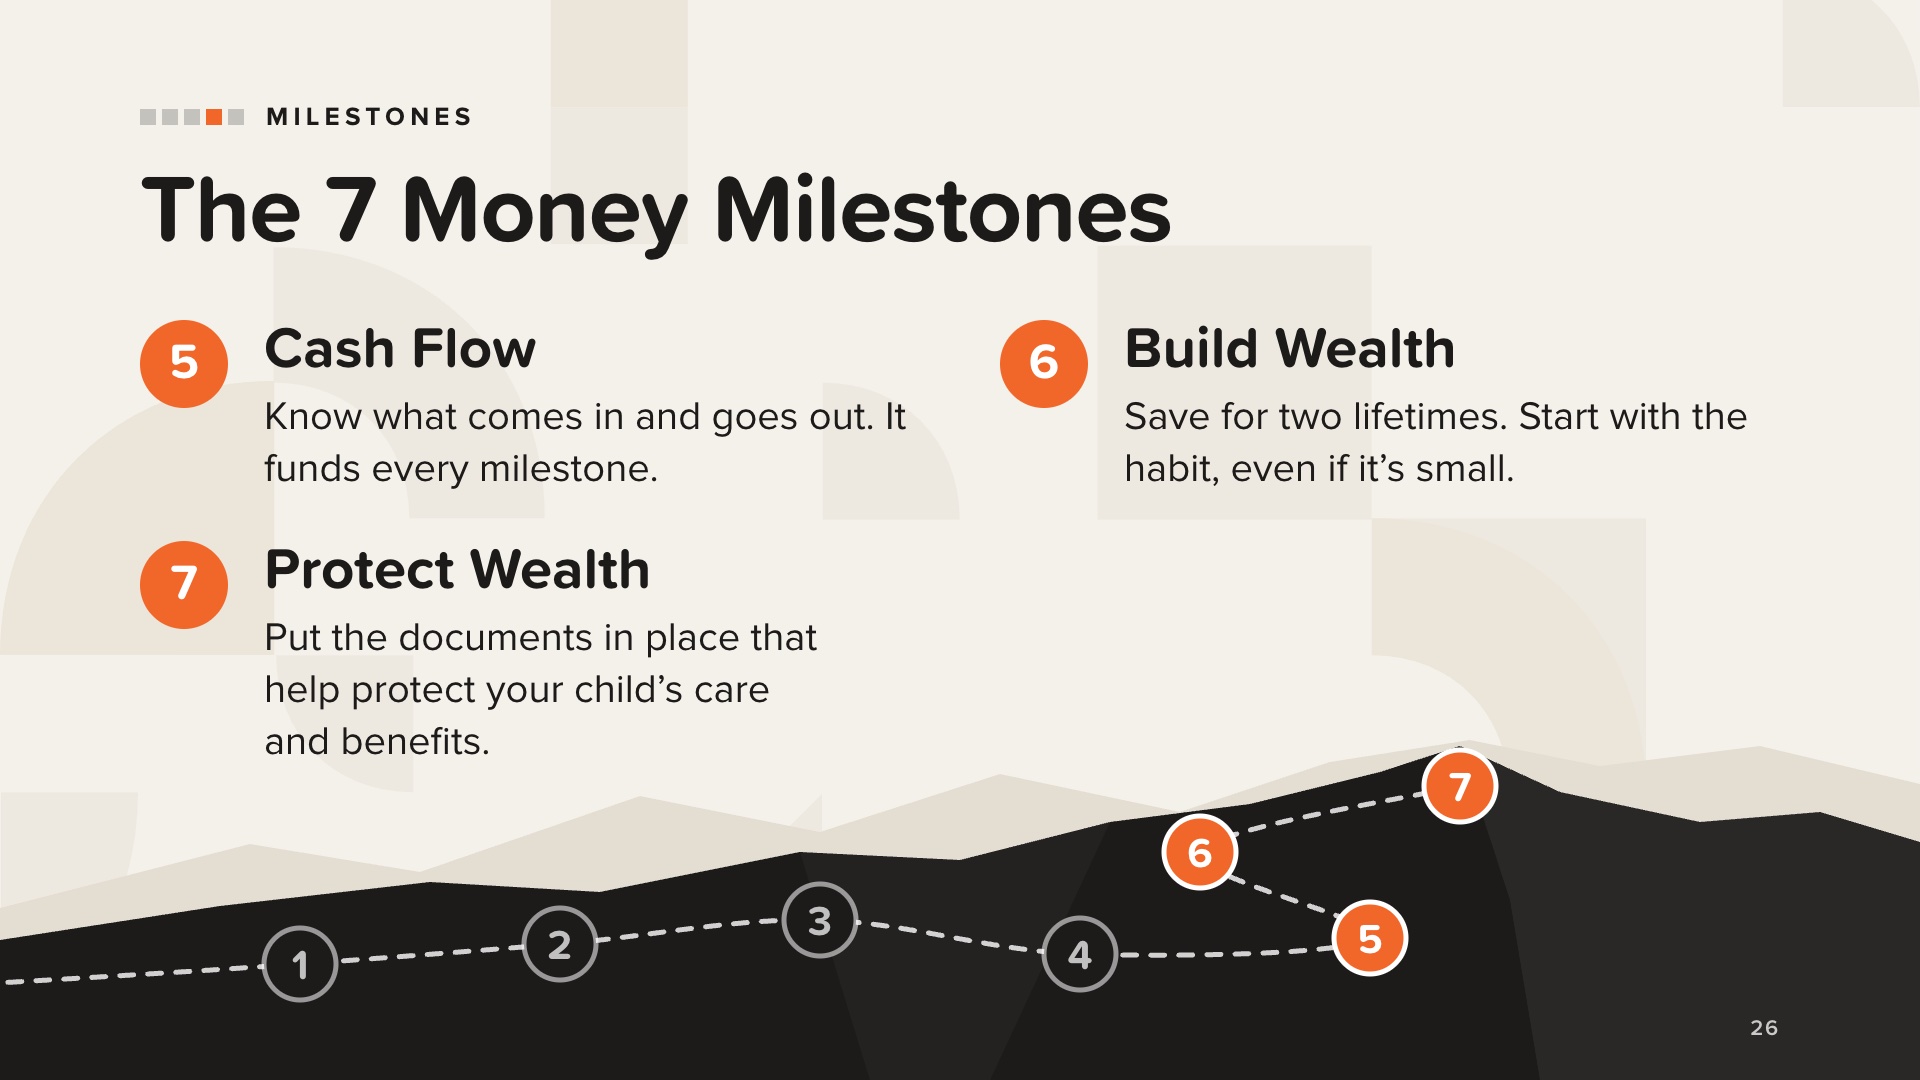
5. Ang Cash Flow ay ang perang papasok at lalabas. Anumang matitira ay siyang magpopondo sa lahat ng iba pa: ang emergency fund, proteksyon, pagbabayad ng utang, at pagpapayaman. Kasama sa libro ang buwanang badyet na may mga linyang partikular para sa mga pamilyang may espesyal na pangangailangan, tulad ng mga therapy, kagamitan, at mga benepisyo bilang kita.
6. Magkaroon ng Kayamanan: nag-iipon ka para sa dalawang buhay, sa iyo at sa iyong anak. Magsimula sa nakagawian at magtabi ng kahit ano tuwing araw ng suweldo, kahit maliit na halaga. Dito rin tinatalakay ng libro ang mga ABLE account.
7. Protektahan ang Kayamanan ang pinakamahabang ipinagpapaliban ng maraming magulang, dahil ito ang nagtatanong ng pinakamahirap na mga tanong. Hindi ito kayang ipagpaliban ng mga magulang ng mga batang may mga espesyal na pangangailangan. Tinatawag ito ng libro na isang paraan upang maipakita ang pagmamahal sa iyong anak: ikaw ang lumilikha at nagpopondo sa plano para sa kanilang pangangalaga kapag wala ka na rito.
Ang susunod na apat na slide ay sumasaklaw sa mga pangunahing dokumento.
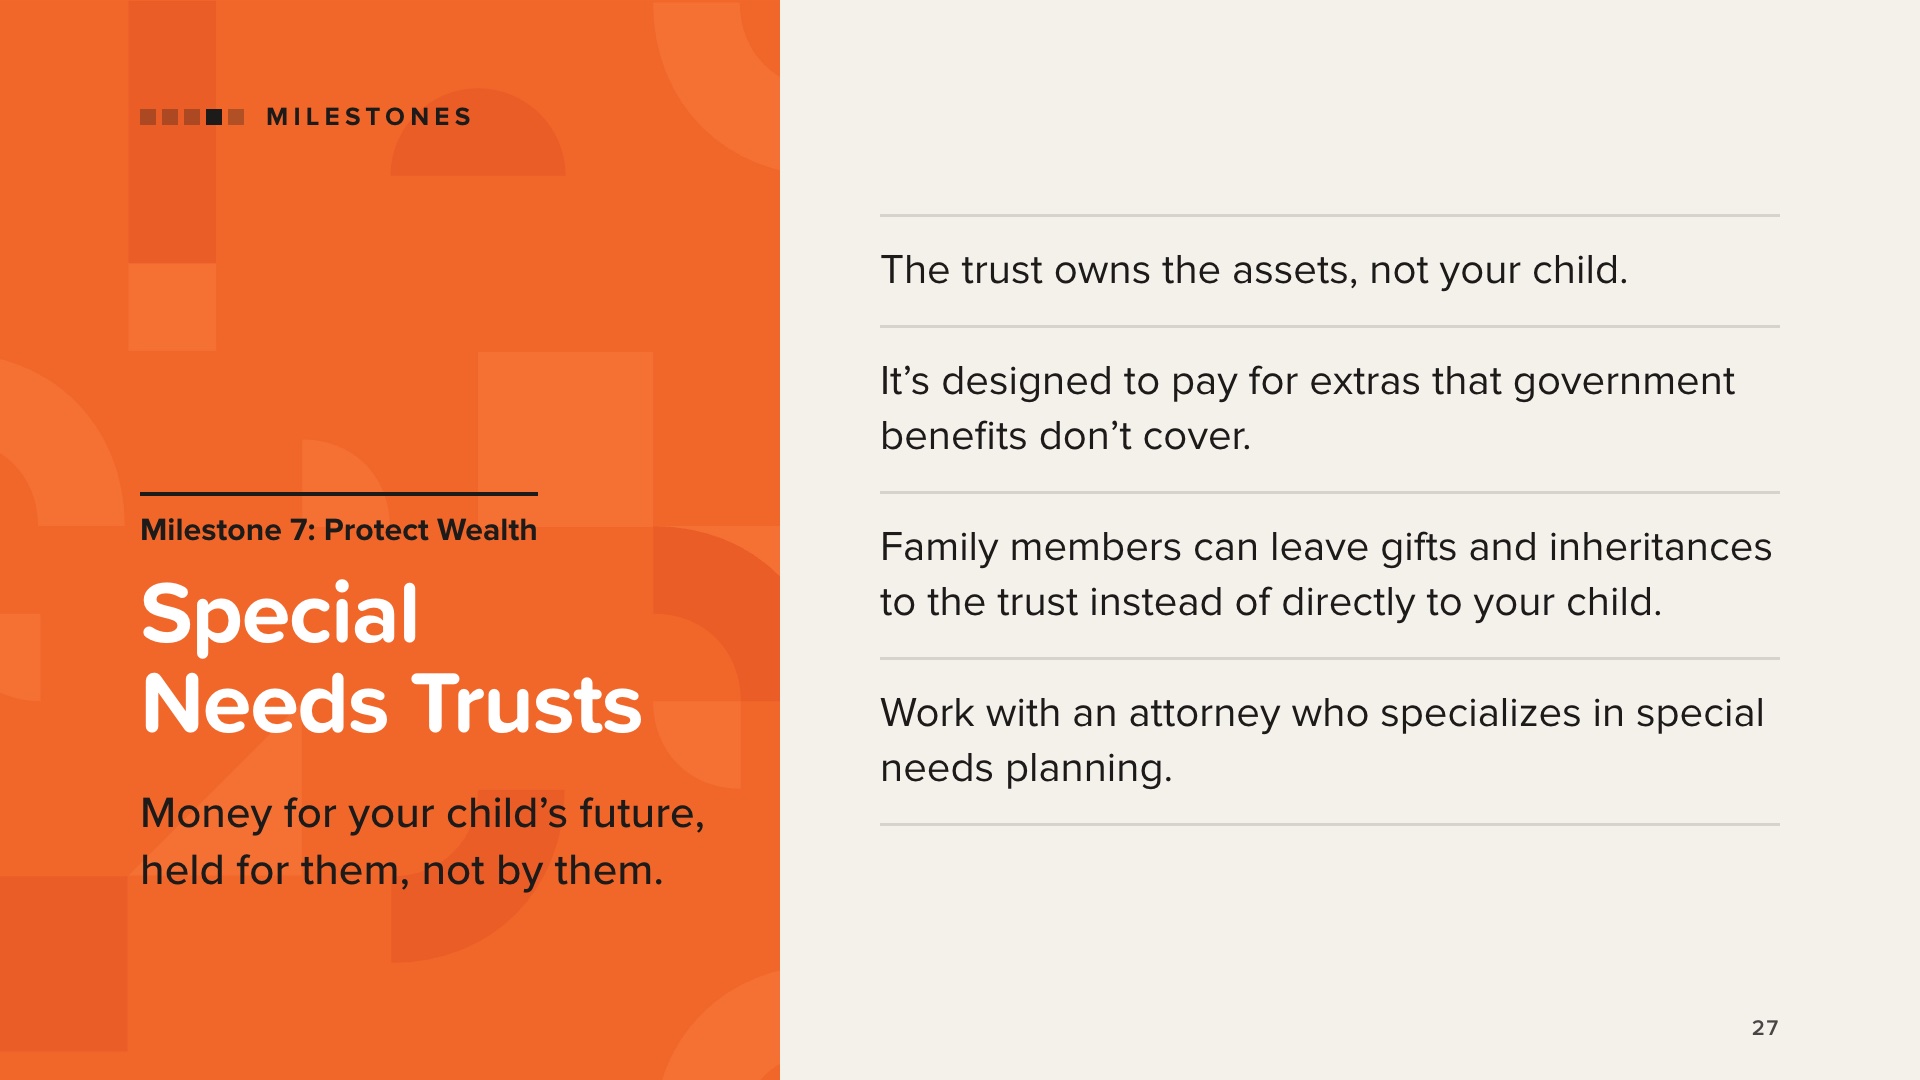
Ang isang Special Needs Trust ay dinisenyo upang maghawak ng mga ari-arian para sa isang taong may kapansanan sa paraang, kapag ito ay naitatag at pinamamahalaan nang tama, ay nakakatulong na mapanatili ang pagiging karapat-dapat para sa mga benepisyo ng gobyerno. Dahil ang trust ang nagmamay-ari ng mga ari-arian, hindi ito itinuturing na pagmamay-ari ng bata. Binabayaran ng trust ang mga bagay na hindi sakop ng mga benepisyo, tulad ng edukasyon, paglalakbay, libangan, personal na pangangalaga, at iba pang mga produkto at serbisyo na nagpapabuti sa buhay ng bata.
Inilalarawan ng aklat ang tatlong uri:
• Ang mga third-party trust ay karaniwang itinatatag ng mga magulang upang makatanggap ng mga regalo at mana mula sa pamilya at mga kaibigan. Maaari silang pangalanan bilang benepisyaryo ng life insurance, mga retirement account, at mga testamento.
• Ang mga first-party trust ay may hawak na mga ari-arian na pagmamay-ari na ng bata, tulad ng mana na direktang iniwan sa kanila o isang kasunduan. Ang mga ito ay sasailalim sa pagbabayad ng Medicaid sa pagkamatay ng bata.
• Ang mga pinagsamang trust ay pinamamahalaan ng isang hindi pangkalakal na organisasyon.
Ito ay gawaing legal. Malinaw ang libro: kumunsulta sa isang abogado o serbisyong legal na dalubhasa sa larangang ito, dahil napakahalaga nito na ipagsapalaran ang mga benepisyo ng iyong anak. Huwag magbigay ng payong legal.
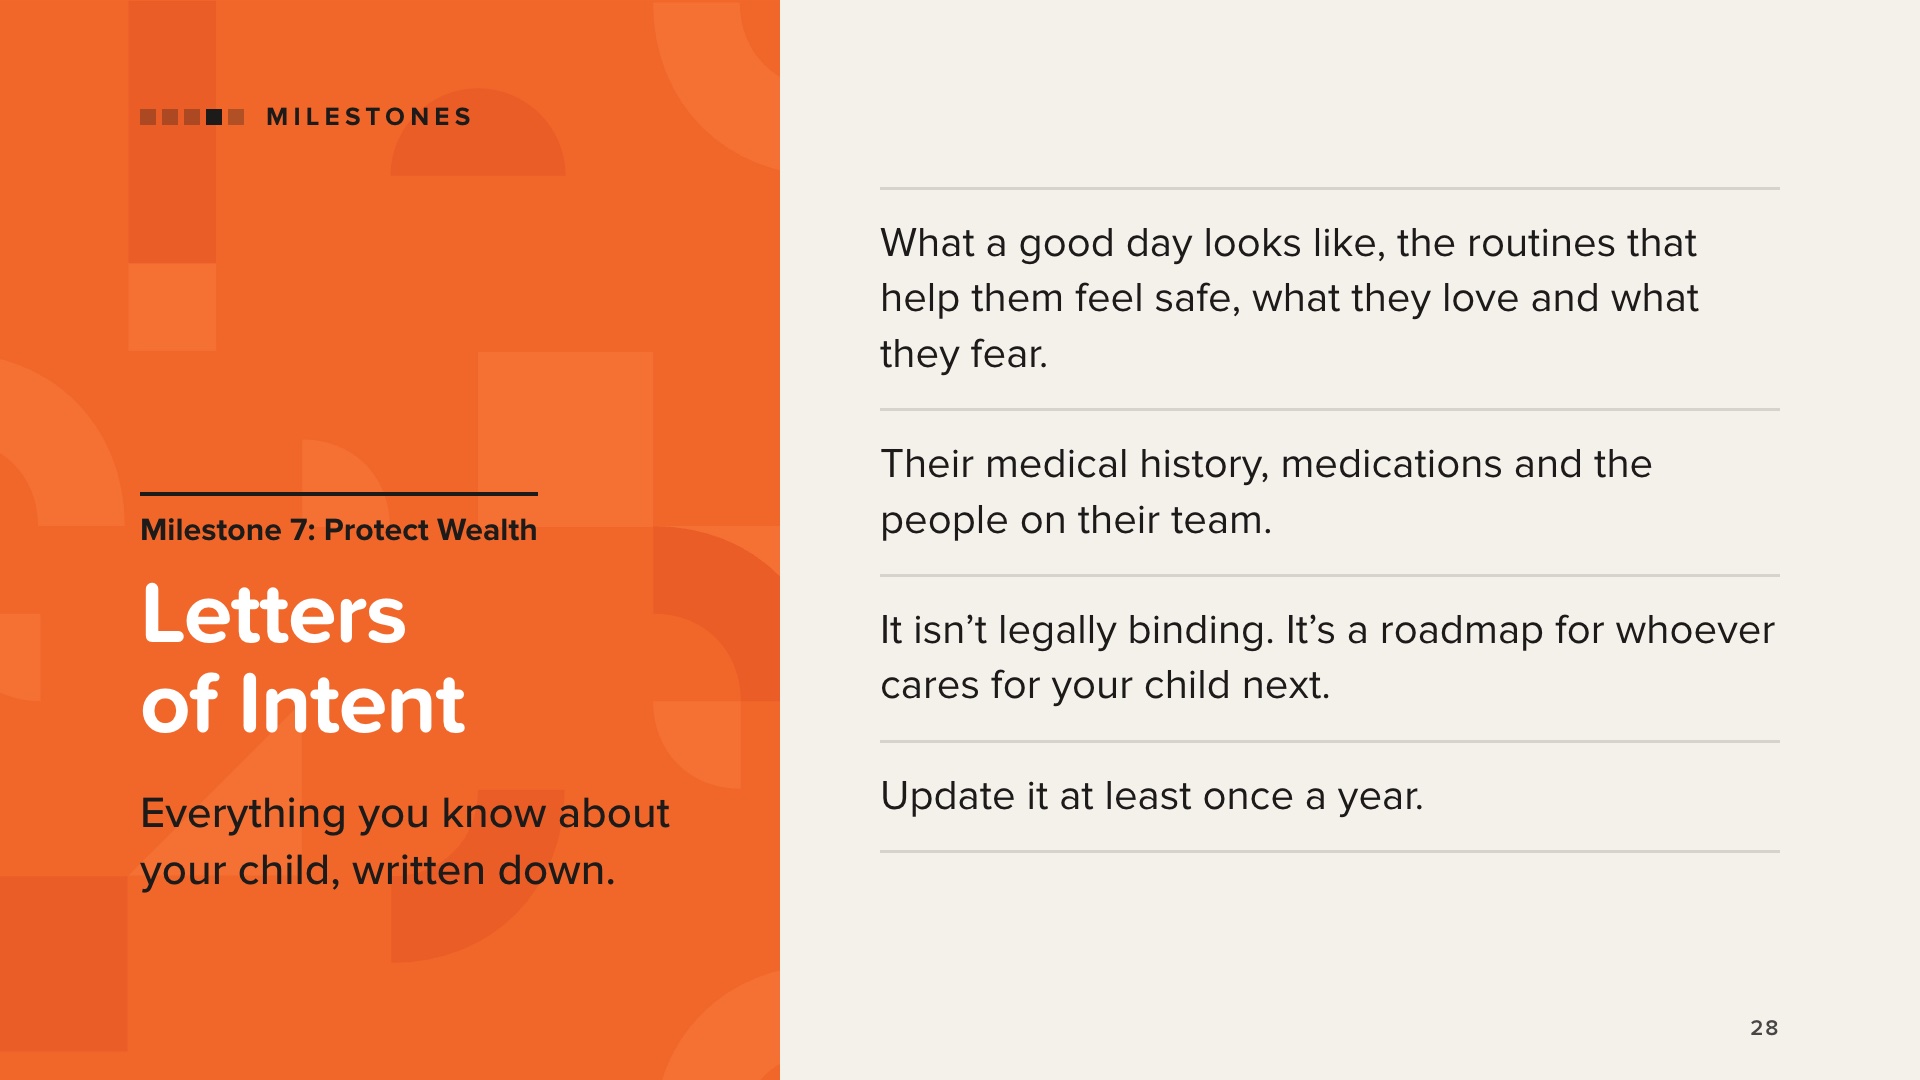
Ang Liham ng Layunin ay isang impormal na dokumentong isinusulat ng mga magulang upang tulungan ang mga magiging tagapag-alaga kung may mangyari sa kanila. Mas kilala mo ang iyong anak kaysa kaninuman, at dito mo isinusulat ang lahat.
Saklaw nito ang medikal na kasaysayan, mga diagnosis, mga gamot, at mga plano sa paggamot. Sinasaklaw din nito ang mga bagay na nagpapakilala sa iyong anak: kung ano ang hitsura ng isang magandang araw, ang mga nakagawiang tumutulong sa kanila na maging ligtas, kung ano ang nagpapasaya at nagpapaginhawa sa kanila, at kung ano ang nagpapalala sa kanilang pinakamalaking kinatatakutan. Inililista nito ang lahat ng nasa kanilang pangkat, mula sa mga tagapag-alaga at mga case manager hanggang sa mga guro, therapist, at mga doktor.
Hindi ito legal na may bisa, ngunit ito ang roadmap para sa sinumang mangunguna kapag hindi mo na kaya. Tinatawag ito ng libro na isang buhay na dokumento na dapat i-update nang hindi bababa sa isang beses sa isang taon.
Kasama sa libro ang isang kumpletong checklist, at ang mga halimbawang liham ay makukuha online, halimbawa mula sa The Arc.
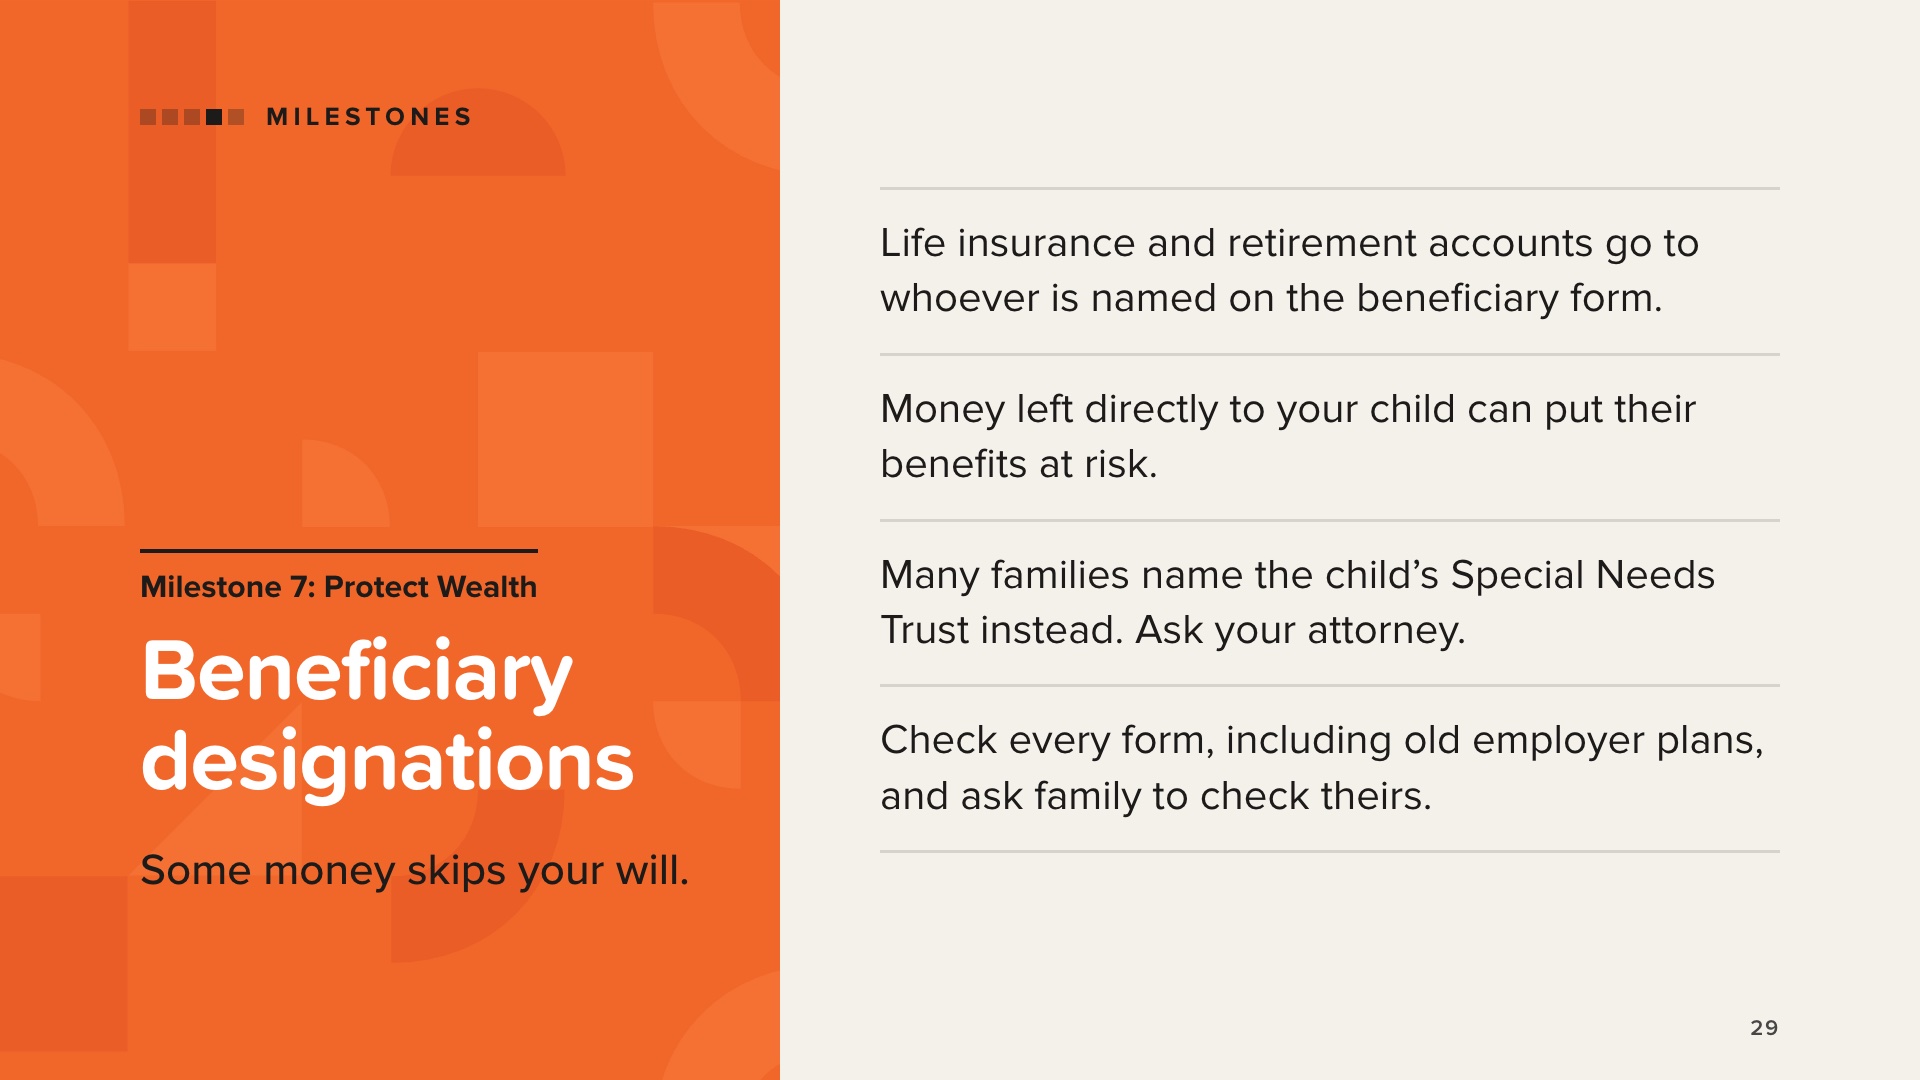
Ang ilang mga ari-arian ay awtomatikong napupunta sa sinumang nakapangalan sa isang benepisyaryo. Hindi ito dumadaan sa isang testamento o trust. Kabilang dito ang life insurance, annuities, IRA, at 401(k)s at iba pang mga plano sa pagreretiro.
Ang perang direktang mapupunta sa isang batang tumatanggap ng mga benepisyo ay maaaring maglagay sa panganib ng mga benepisyong iyon. Kaya naman sinasabi ng libro na ang Special Needs Trust ng bata, kapag naitatag na ito, ang siyang dapat pangalanan bilang benepisyaryo.
Dalawang aksyon mula sa libro:
1. Suriin ang bawat itinalagang benepisyaryo, kabilang ang mga lumang 401(k) mula sa mga dating employer.
2. Kausapin ang mga lolo't lola at iba pang miyembro ng pamilya tungkol sa kanilang sariling mga form, testamento, at trust para sa mga benepisyaryo.
Ang libro ay nagkukwento ng totoong buhay. Ang mga magulang na nasa edad 80 ay nag-iwan ng mga IRA na hinati sa pagitan ng kanilang anak na babae at anak na lalaki, na may kapansanan at umaasa sa mga benepisyo ng gobyerno. Dahil ang pera ay direktang iniwan sa kanya, ang pamilya ay naharap sa mahihirap na pagpili, at ang pag-aayos ay nagdulot sa anak na babae ng malaking singil sa buwis. Ang punto ng libro: ang maagang pagrepaso sa mga form ng benepisyaryo, kasama ang isang abogado, ay makakatulong sa mga pamilya na maiwasan ang mga sitwasyong tulad nito.
Ituro ang mga pamilya sa kanilang abogado. Huwag sabihin kahit kanino kung paano punan ang isang form.
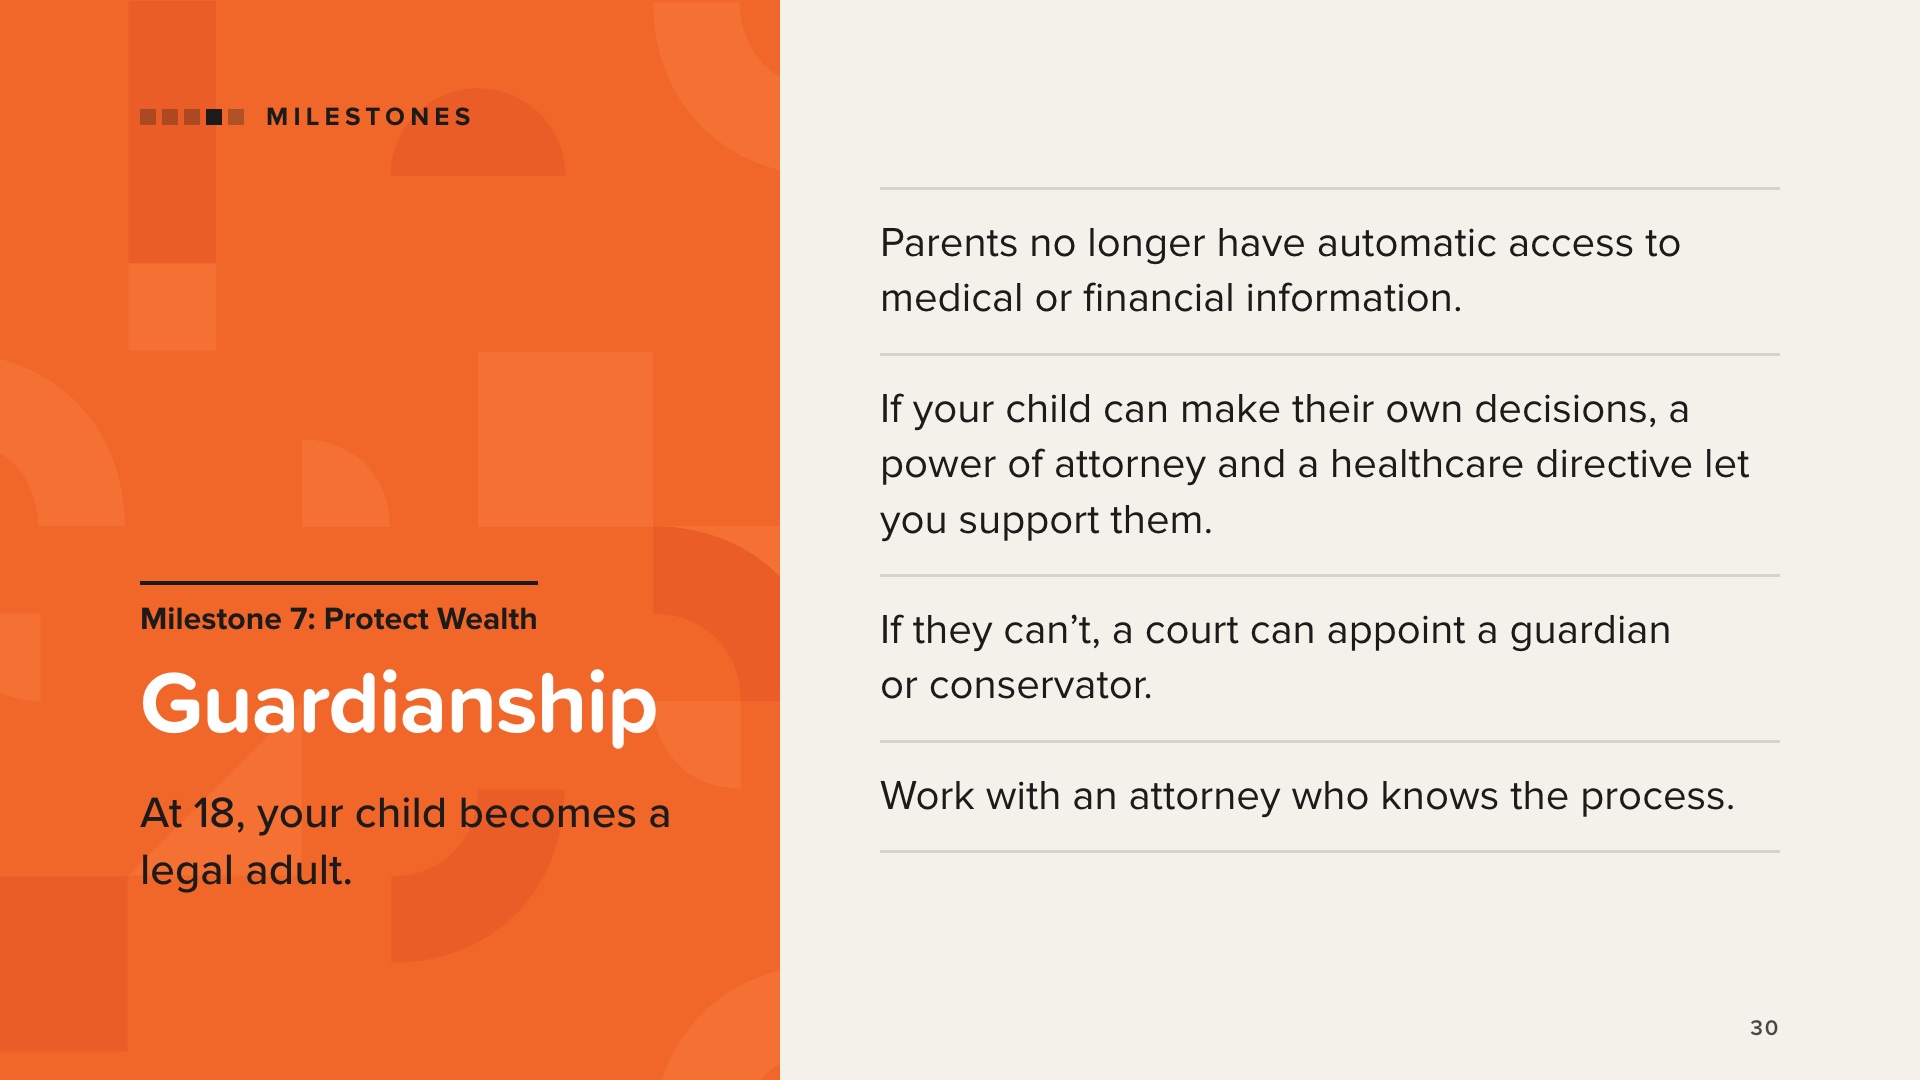
Bago mag-18 taong gulang, ang mga magulang ay karaniwang legal na tagapag-alaga ng bata. Sa edad na 18, ang bata ay isang nasa hustong gulang na sa paningin ng batas. Mayroon silang sariling karapatan sa privacy, at ang mga magulang ay awtomatikong nawawalan ng access sa medikal at pinansyal na impormasyon.
Kung kaya ng iyong anak na pangalagaan ang kanilang sarili at gumawa ng sarili nilang mga desisyon, iminumungkahi ng libro na makipag-usap sa kanila tungkol sa isang power of attorney at isang paunang direktiba sa pangangalagang pangkalusugan na magtatalaga sa iyo bilang kanilang ahente. Ikaw ay nagiging isang suporta, hindi ang gumagawa ng desisyon.
Kung hindi kayang pamahalaan ng iyong anak ang kanilang personal na pangangalaga, pananalapi, o mga desisyon sa kalusugan, maaari mong hilingin sa iyong lokal na korte ng pamilya o probate na italaga ka bilang tagapag-alaga o conservator. Inilalarawan ng aklat ang dalawang uri: tagapag-alaga ng tao (pangangalaga, kalusugan, mga kaayusan sa pamumuhay) at tagapag-alaga ng ari-arian (ari-arian at pananalapi, na binabantayang mabuti ng korte).
Inirerekomenda ng libro ang pakikipagtulungan sa isang abogado na nakakaalam ng proseso. Simulan ang pag-uusap bago mag-18 taong gulang ang iyong anak.
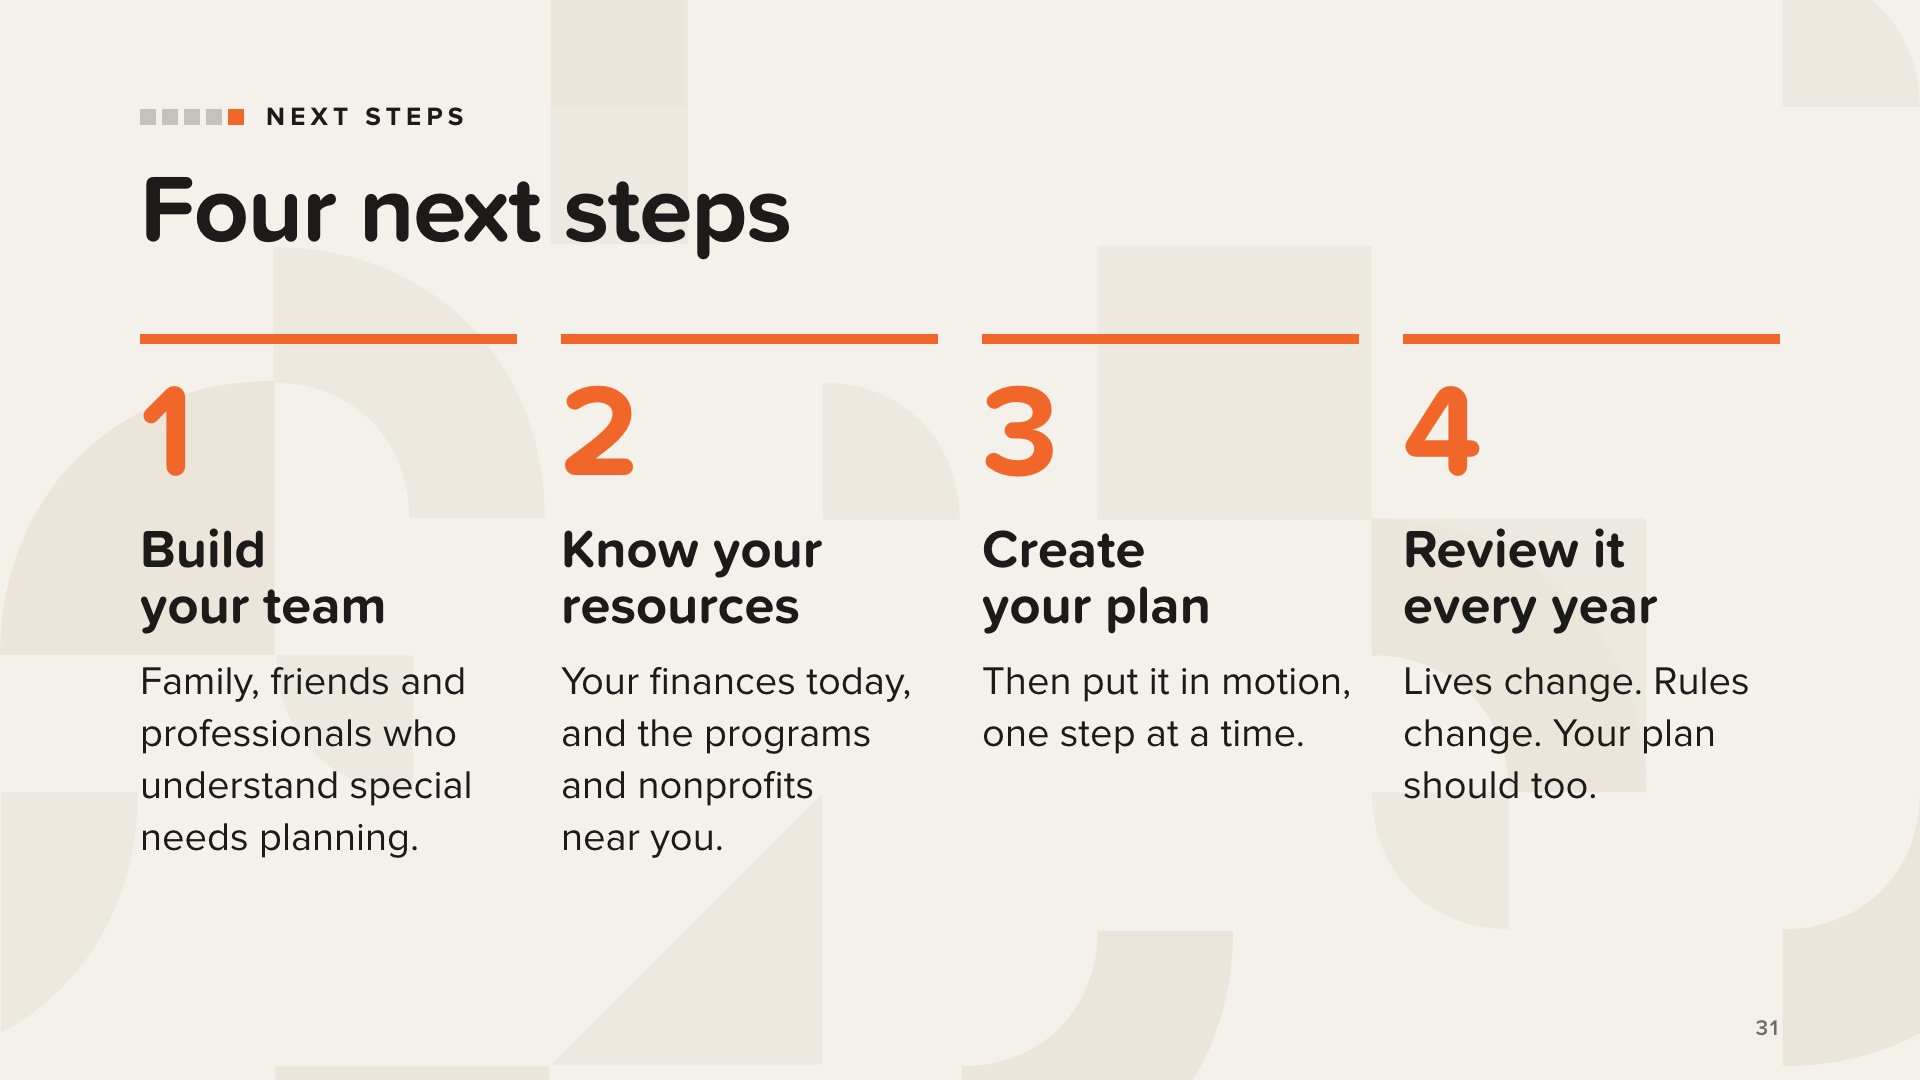
Nagtatapos ang aklat sa apat na susunod na hakbang.
1. Buuin ang iyong network at pangkat. Sa aklat, isang kaibigan na mayroon ding anak na may mga espesyal na pangangailangan ang nagbigay kay Val ng payo na nagpabago sa lahat: maghanap ng isang propesyonal sa pananalapi na may karanasan sa pagtulong sa mga pamilyang may mga espesyal na pangangailangan, at bumuo ng isang pangkat ng mga kaibigan at pamilya na susuporta sa iyo sa bawat hakbang. Maaari ring kabilang sa iyong pangkat ang isang abogado na dalubhasa sa pagpaplano ng mga espesyal na pangangailangan, isang propesyonal sa buwis, at pangkat ng pangangalaga ng iyong anak.
2. Alamin ang iyong kalagayang pinansyal at mga magagamit na mapagkukunan: kung saan ka nakatayo ngayon, at kung aling mga programa ng gobyerno at mga non-profit na organisasyon ang malapit sa iyo.
3. Gumawa at ipatupad ang iyong plano. Hindi mo kailangan ng perpektong plano para makapagsimula. Kailangan mo ang tamang susunod na hakbang.
4. Suriin at baguhin ang iyong plano bawat taon. Lumalaki ang mga bata, nagbabago ang mga pangangailangan, at nagbabago ang mga patakaran ng programa.
Panatilihing nakapag-aaral ang slide na ito. Huwag mag-alok ng serbisyo rito.
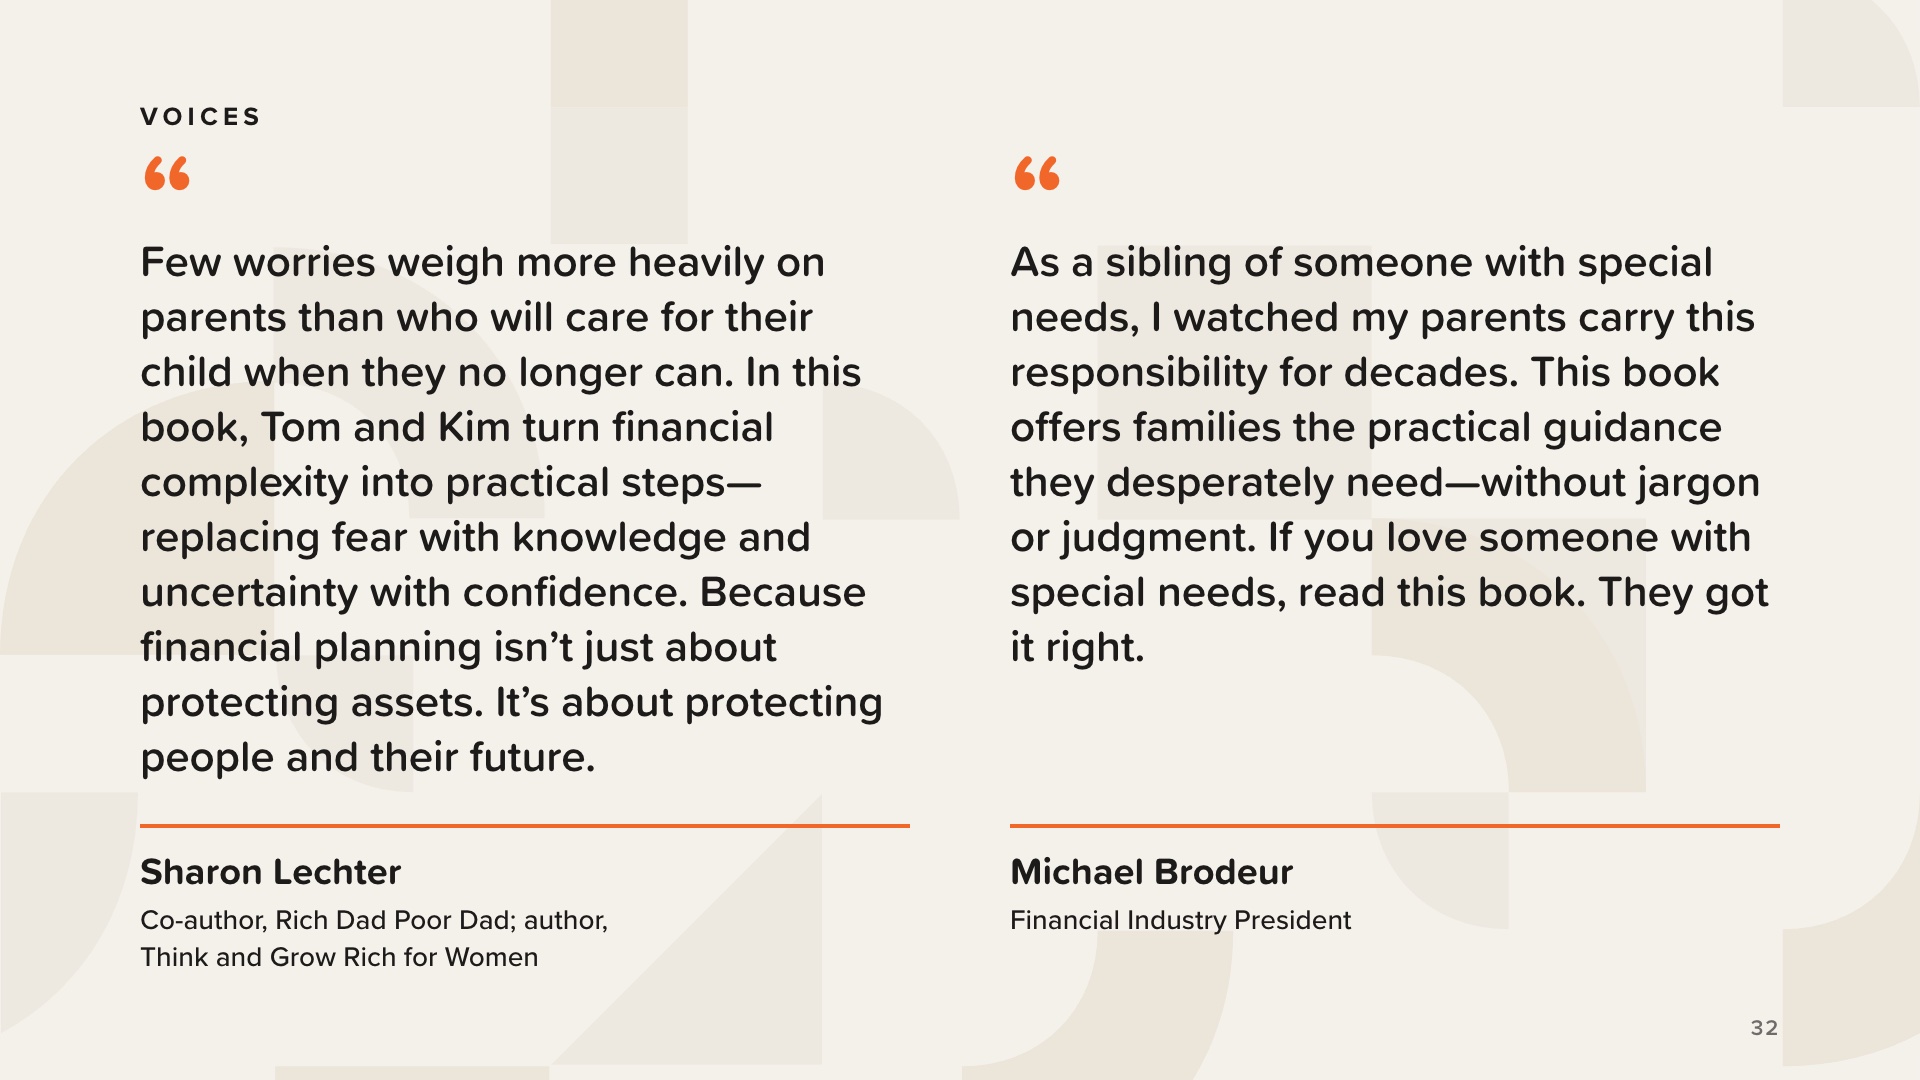
Dalawang tinig mula sa likod na pabalat ng libro. Ang parehong sipi ay ipinapakita nang buo: basahin ang mga ito nang salita por salita, at huwag ulitin ang mga salita sa ibang salita.
Si Sharon Lechter ay isa sa mga may-akda ng *Rich Dad Poor Dad* at *Think and Grow Rich for Women*.
Si Michael Brodeur ay isang presidente ng industriya ng pananalapi. Nagsusulat siya bilang isang kapatid: pinanood niya ang kanyang mga magulang na pasanin ang responsibilidad na ito sa loob ng mga dekada.
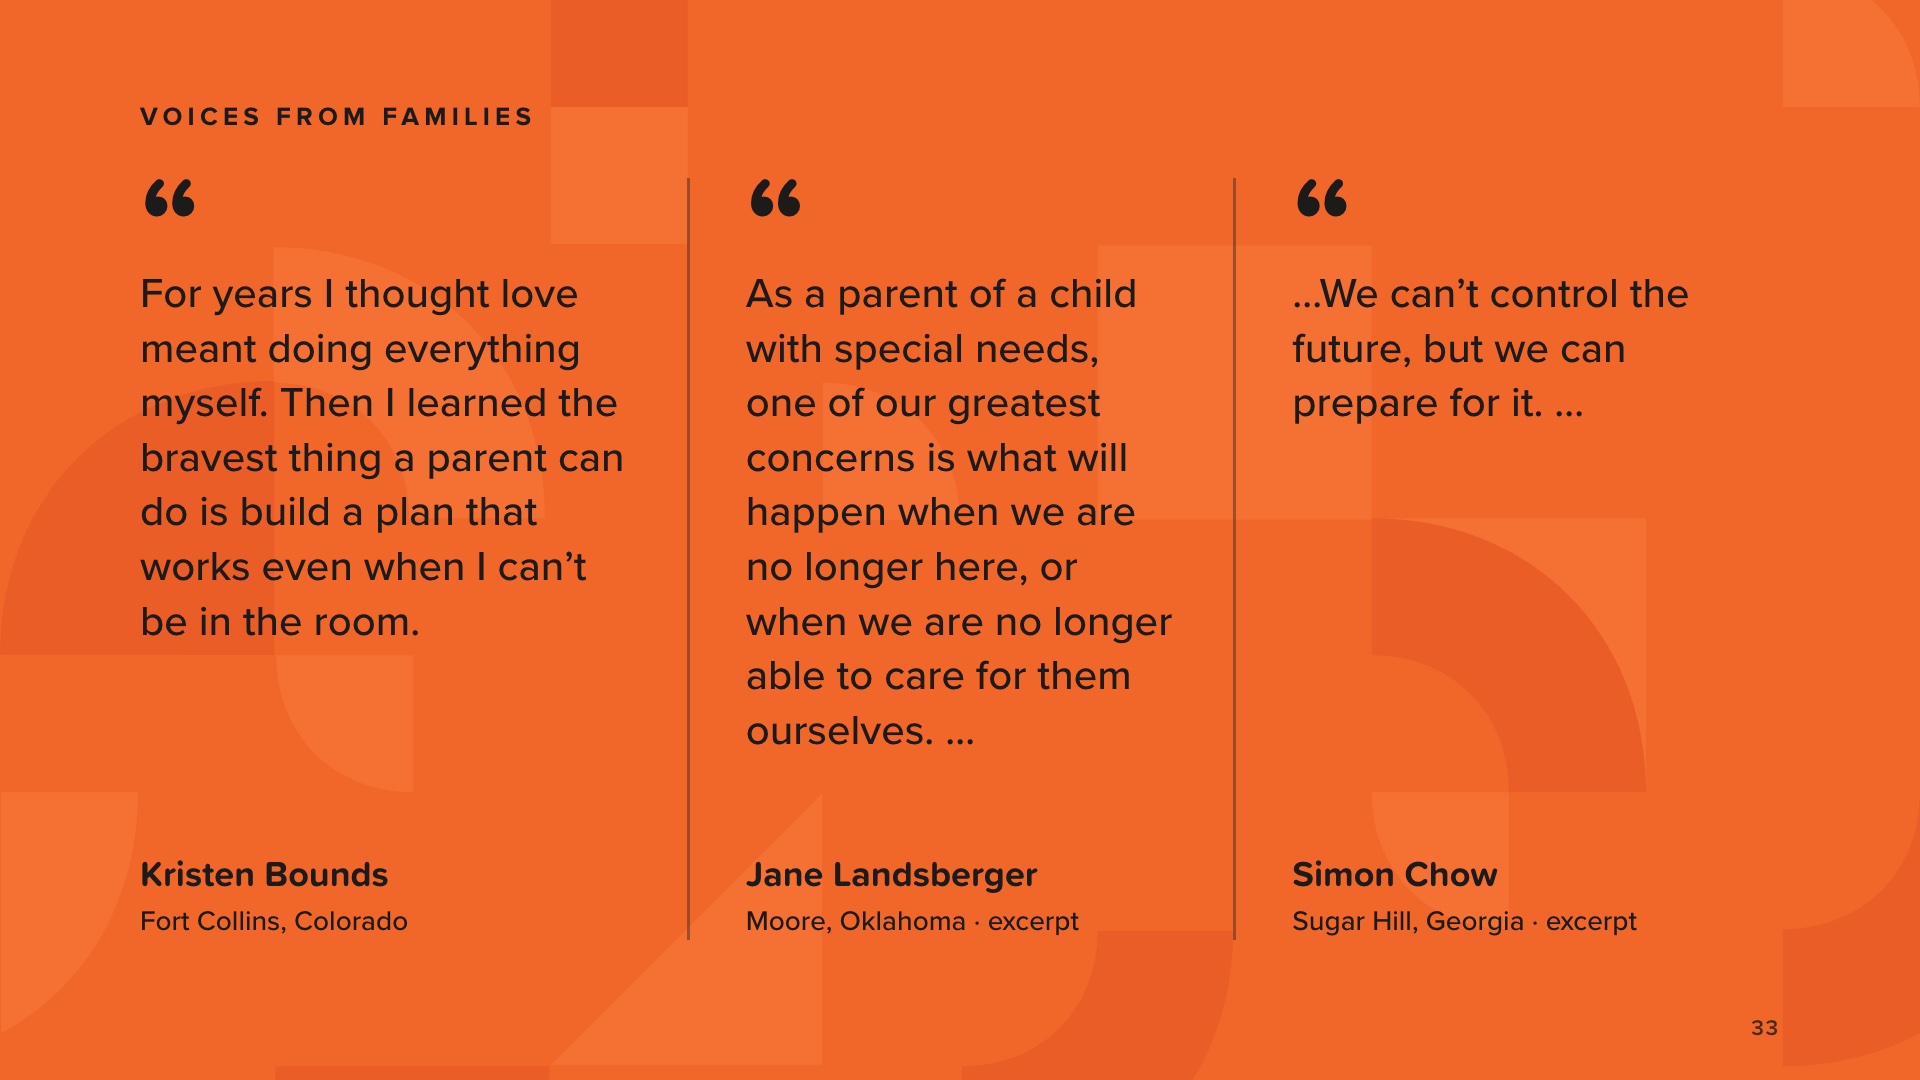
Ito ay mga tinig mula sa libro, mula sa mga taong nakakaalam mismo ng daang ito. Basahin ang mga ito nang dahan-dahan, salita por salita.
Ang mga sipi nina Jane Landsberger at Simon Chow ay mga sipi lamang. Nagpapatuloy ang kay Jane: “Ang mga pang-araw-araw na responsibilidad ay maaaring mangailangan ng napakalaking enerhiya.”
Si Simon Chow, mula sa Sugar Hill, Georgia, ay ama ng isang anak na babae na may mga espesyal na pangangailangan. Ang kanyang buong sipi ay nagsisimula sa: “Bilang ama ng isang batang may mga espesyal na pangangailangan, isa sa mga pinakamalaking kinatatakutan ko ay ang pag-iisip kung ano ang mangyayari sa kanya, hindi kung, kundi kapag wala kami ng aking asawa rito.”
Iba pang mga tinig sa aklat na maaari mong banggitin: si Dennis Farrar, isang amang nagho-host ng isang social media group na binubuo ng ilang libong pamilya, at si Christyn Scouller, isang kapatid na naghahandang manguna sa pangangalaga sa kanyang kapatid na si Frankie. Sipiin lamang sila nang salita por salita mula sa aklat.
Magtapos gamit ang mga salita ni Tom mula sa Introduksyon, basahin nang salita por salita: “Hindi ka nahuhuli. Hindi ka diskwalipikado. Hindi ka nag-iisa. At hindi pa huli ang lahat. Hindi mo kailangan ng perpektong plano para magsimula. Kailangan mo ang tamang susunod na hakbang.”
Anyayahan ang lahat na basahin ang digital na libro, at sabihin sa kanila na ipapadala mo ang link. Ipadala [ang iyong link] sa chat (online) o sa isang follow-up text (nang personal).
Ang [iyong link] ay ang address ng pahina ng libro sa sarili mong website ng TheMoneyBooks, sa ganitong format: howmoneyworks.com/[iyong-pangalan]/bookpages/howmoneyworks-for-special-needs-families. Para makuha ito, buksan ang iyong website ng TheMoneyBooks, pumunta sa pahina ng libro para sa How Money Works for Special Needs Families, at kopyahin ang address. Ang pahina ay may maikling form para sa pag-sign up; pagkatapos mag-sign up, magbubukas ang digital na libro, at ang contact ay lalapit sa iyo. Ibahagi lamang ang sarili mong link, at palaging ipadala ang link, hindi kailanman ang mismong libro. Kung may magtanong tungkol sa isang naka-print na kopya: ang naka-print na libro ay makukuha sa Nobyembre.
Basahin nang malakas ang disclaimer: para sa mga layuning pang-edukasyon lamang, hindi para sa legal, buwis, o pamumuhunan, at makipagtulungan sa mga kwalipikadong propesyonal para sa legal at mga espesyal na pangangailangan sa pagpaplano.
Pasalamatan ang silid, at mag-alok na manatili para sa mga tanong. Tapusin kung saan tayo nagsimula: Huminga. Kaya mo 'yan.


